
Разница в процентных ставках между Китаем и США составляет 300 базисных пунктов! Почему юань продолжает укрепляться вопреки тенденции?

За последний год динамика курса юаня и дифференциала процентных ставок между Китаем и США заметно разошлись. С момента начала укрепления курса в апреле 2025 года около отметки 7.35, курс юаня к доллару США вырос до примерно 6.72, общий прирост превысил 8%; курс приближается к максимальным значениям с 2023 года. С начала 2026 года средневзвешенный курс юаня увеличился на 66 базисных пунктов. В то же время доходность 10-летних государственных облигаций Китая сохраняется на уровне около 1.69%, тогда как доходность аналогичных облигаций США стабильно превышает 4.71%, и дифференциал ставок между Китаем и США расширился примерно до 300 базисных пунктов, достигнув экстремального уровня за последние 22 года.
Такое расхождение означает фундаментальное изменение механизма формирования цены юаня. Однофакторная объясняющая сила дифференциала процентных ставок между Китаем и США для курса юаня снизилась с 88% в период 2022-2024 годов до всего 1% начиная с 2025 года; скользящий коэффициент корреляции между юанем и индексом доллара значительно снизился с 0.80 в ноябре прошлого года до -0.48 в августе этого года — это третье существенное расцепление с момента реформы валютного курса. В то же время объясняющая сила скользящего торгового профицита выросла до 0.50 и имеет высокую значимость.
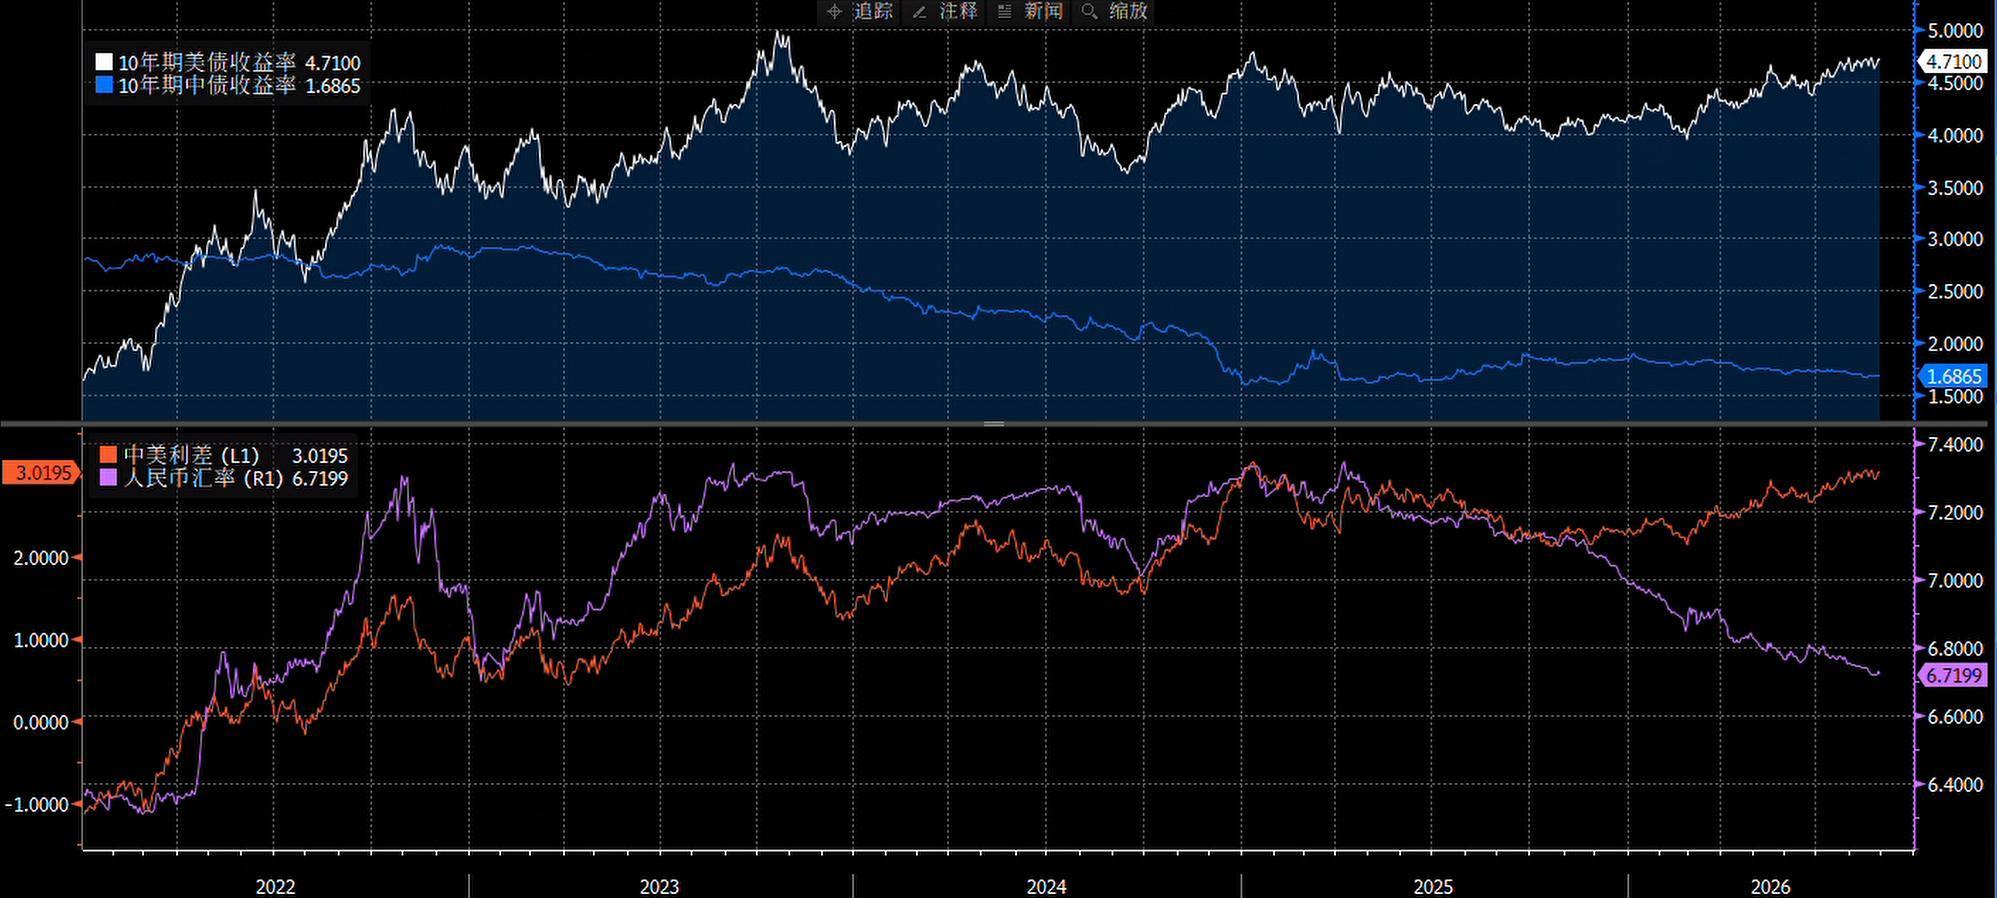
Ведущая роль в формировании курса юаня переходит от финансового счета к торговому счету: ранее движение капитала между Китаем и США, обусловленное дифференциалом ставок, было определяющим фактором направления курса, сейчас же основное влияние оказывают предложение иностранной валюты по текущему счету и поведение компаний по конвертации валюты.
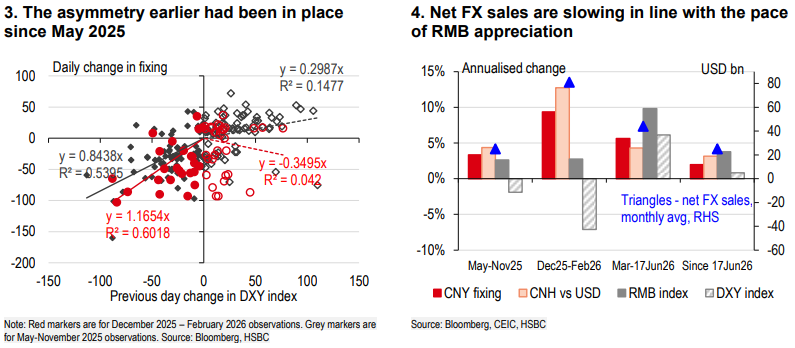
В настоящий момент дифференциал ставок определяет давление, а профицит — направление
Дифференциал ставок прежде всего влияет на финансовый счет: более высокая доходность американских активов снижает относительную привлекательность активов в юанях и стимулирует отток средств через инвестиции в ценные бумаги, другие виды инвестиций и межбанковские трансграничные потоки. Начиная с 2021 года финансовый счет испытывает постоянное давление, что указывает на сохранение влияния дифференциала ставок. Однако при условии частично открытого капитального счета внутри страны это давление не может без трения напрямую перерасти в устойчивое давление на снижение курса юаня на спотовом рынке.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Mizuho снизил целевую цену на ON Semiconductor до 95 долларов
Опрос Европейского центрального банка подогревает перспективу повышения ставок: инфляционные ожидания полностью растут и превышают целевой уровень в 2%.
Европейский центральный банк заявил, что в августе ожидания потребителей по инфляции выросли.
UNI на короткое время достиг 9 долларов
Банк Японии повысил процентную ставку до самого высокого уровня за 31 год; Казуо Уэда: не исключает повышение на 50 базисных пунктов или последовательные повышения ставки, но необходимо избегать чрезмерного ужесточения финансовых условий.
Банк Японии (BOJ) в пятницу повысил процентные ставки до самого высокого уровня за последние 31 год и дал сигнал о готовности дальнейшего повышения стоимости кредитования, присоединившись к другим крупным центральным банкам в борьбе с устойчивым инфляционным давлением, вызванным резким ростом цен на нефть.
Цены на крипто
Далее


