
Сырьевые товары по отношению к США "никогда не были такими дешевыми"! Уолл-стрит "приходит к консенсусу": давление на реальные активы усиливается

Оценка сырьевых товаров относительно американского фондового рынка опустилась до самого низкого уровня за более чем пятьдесят лет, и ведущие учреждения с Уолл-стрит ускоряют консолидацию единого мнения: дефицит физических ресурсов одновременно проявляется в нескольких категориях товаров, тем самым в тени уже может начаться систематическое "сжатие" твердых активов.
От Barclays, UBS, HSBC до JPMorgan и Goldman Sachs — ряд ведущих институтов подряд выпустили предупреждения о том, что физический дефицит материальных товаров ведет к резкому росту цен. На прошлой неделе стратег UBS Сагар Кханделвал дал клиентам четкие рекомендации — "готовиться к бычьему циклу на товарных рынках". В субботу руководитель глобальных исследований по металлам и горнодобывающей промышленности в Jefferies и опытный товарный эксперт с Уолл-стрит Кристофер ЛаФемина отметил, что сырьевые товары по-прежнему находятся в экстремально недооцененном положении относительно американских акций с исторической точки зрения.
Тем временем по ряду ключевых товаров уже отмечен значительный рост цен: цена на медь на Лондонском рынке превысила 14 000 долларов за тонну, стоимость вольфрама — более 3 000 долларов за тонну, цена на уран вновь поднялась выше 90 долларов за фунт, а цены на сельхозпродукцию продолжают резко расти. Опытный стратег по сырьевым рынкам Джефф Карри предупреждает, что "дефицит физического мира" стал основной темой для внимания, "иллюзия изобилия, возможно, уже осталась в прошлом".
Оценка: минимум за пятьдесят лет, смутные сигналы исторического поворота
В клиентском отчёте ЛаФемина сравнил индекс S&P GSCI с индексом S&P 500, показав, что их соотношение сейчас колеблется в диапазоне самого низкого уровня за более чем пятьдесят лет.
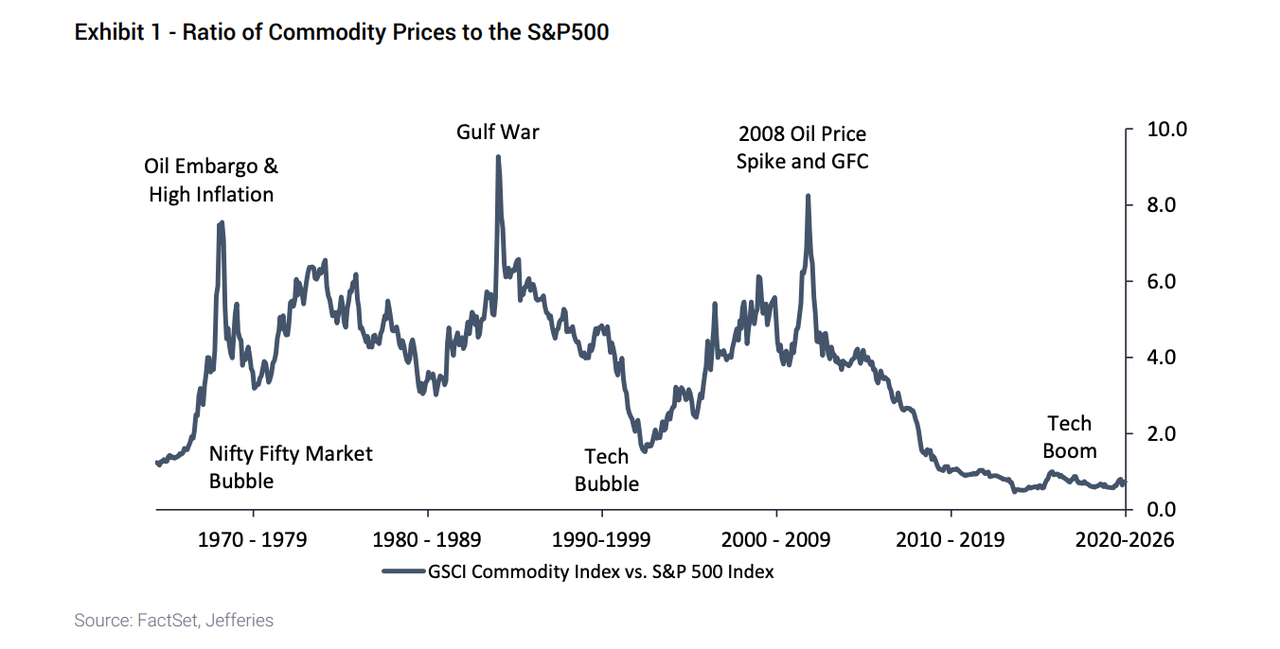
Такой экстремально низкий уровень был не впервые. В истории подобные падения оценок имели место во времена пузыря "Nifty Fifty" и интернет-пузыря, после чего сырьевые товары значительно обгоняли акции. В последующем такие бычьи циклы подтверждались нефтяным эмбарго и инфляцией в 1970-х, войной в Персидском заливе и резким ростом нефтяных цен в 2008 году.
Текущий минимум сформировался на фоне чрезмерно концентрированных позиций розничных и институциональных инвесторов в акциях гипермасштабируемых облачных компаний и производителей чипов памяти, а также крайней популярности узкой группы акций, связанных с искусственным интеллектом. Намёк ЛаФемины очевиден: как только ажиотаж вокруг AI начнет спадать, потоки капитала могут вновь устремиться в долгосрочно игнорируемые физические активы.
Сторона предложения: множественные факторы складываются в "идеальный шторм"
Рост цен на товары обусловлен не одним фактором, а синхронным резонансом нескольких структурных сил.
Ускорение электрификации, взрывной рост спроса из-за строительства AI-инфраструктуры, постоянное повышение мирового энергопотребления, геополитическая фрагментация — особенно контроль экспорта стратегически важных минеральных ресурсов, таких как вольфрам и германий, — а также многолетний дефицит инвестиций, вместе формируют "идеальный шторм" ограничений на предложение в энергетике, металлах и других сырьевых секторах.
Otavio Costa из Azuria Capital написал в соцсетях: "Десятилетняя динамика доллара остаётся одним из важнейших макроэкономических трендов на планете сегодня." Это свидетельствует о том, что долгосрочный тренд на ослабление доллара окажет дополнительную поддержку долларовым ценам на сырьевые товары.
Консенсус институтов: от разрозненных предупреждений — к коллективному призыву
Стоит обратить внимание, что нынешний оптимизм по товарам перестал быть прерогативой отдельных институтов и превращается в доминирующий нарратив Уолл-стрит.
Как сообщается, Barclays предупреждает, что "следующий шок по сырью формируется прямо сейчас"; HSBC отмечает, что "страховые запасы быстро истощаются" и указывает на назревающие в мире риски продовольственного шока; UBS прямо рекомендует клиентам формировать позиции для бычьего цикла по сырью. Тем временем глобальные запасы стратегических материалов для AI-отрасли, таких как вольфрам, уже описываются как "почти исчерпанные".
Тем не менее, несмотря на растущее число подобных сигналов, большинство трейдеров всё ещё сохраняют выжидательную позицию в отношении товарных рынков и по-прежнему сконцентрированы на технологических акциях. Этот разрыв в восприятии, возможно, и есть историческая возможность, на которую указывают ЛаФемина и другие — а также причина, по которой реакция рынка может быть особенно резкой, когда риски наконец реализуются.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


