
Организация: коррекция золота и серебра не означает завершение бычьего рынка, долгосрочная логика размещения по-прежнему актуальна

汇通网 11 августа — Директор Sprott Мария Смирнова считает, что недавнее снижение цен на золото и серебро — это циклическая коррекция в рамках бычьего рынка, а не разворот тренда. Суверенный долг, покупки золота центробанками и геополитические факторы продолжают поддерживать цену на золото, а серебро выигрывает от спроса в индустрии новых источников энергии. Хотя акции горнодобывающих компаний следуют за коррекцией цен на золото, сами компании ведут дела устойчиво, и несмотря на высокую волатильность рынка, долгосрочная логика вложений в золото и серебро остается в силе.
После стремительного роста ранее в 2026 году золото и серебро пережили значительную коррекцию, что вызвало опасения у ряда участников рынка относительно завершения долгосрочного бычьего тренда на драгметаллы.
Партнер-управляющий Sprott Inc., старший портфельный менеджер и главный инвестиционный директор Sprott Asset Management Мария Смирнова высказала иную точку зрения в своем последнем отчете,
Циклическая коррекция не меняет фундаментальных основ рынка драгметаллов
Анализируя динамику последних двух лет, в 2025 году золото и серебро продемонстрировали мощный рост: спотовое золото выросло на 64,58% за год, спотовое серебро — на 147,95%. За этим ростом стояли масштабные покупки золота центробанками, инфляционные риски, наращивание суверенного долга и геополитические угрозы. В конце января 2026 года оба драгметалла обновили исторические максимумы.
Смирнова отмечает, что после достижения пиков в январе золото и серебро ушли в коррекцию, во втором квартале цены значительно снизились: золото консолидируется в диапазоне 4000–4100 долларов за унцию, серебро откатилось до диапазона 55–60 долларов за унцию. Несмотря на снижение, цены по-прежнему выше, чем год назад. С учетом роста геополитических рисков на Ближнем Востоке в последнее время наблюдается новый отскок цен. Смирнова считает, что недавняя коррекция главным образом обусловлена краткосрочной ликвидностью, укреплением доллара и прочими циклическими факторами, а не ухудшением фундаментальных показателей рынка.
Постоянный рост суверенного долга, высокий уровень бюджетного дефицита, стремление центробанков к диверсификации резервов, а также глобальные геополитические конфликты обеспечивают твердую поддержку для золота. Для серебра сильный отраслевой спрос создают солнечная энергетика, строительство электросетей, инфраструктура для AI и электроника высокого класса, при этом рост предложения со стороны добывающих компаний отстает, а дефицит на рынке сохраняется годами.
Она утверждает,
Разбор трех этапов динамики цен на золото в 2026 году и ситуация с акциями горнодобывающих компаний
В отчете три этапа рынка золота в 2026 году: в начале года на фоне долговых рисков и покупок центробанками цена золота обновляла максимумы; в марте геополитические события привели к сокращению глобальной ликвидности, росту маржин-коллов и фиксации прибыли, золото оказалось под давлением, что усугублялось укреплением доллара и ожиданиями ужесточения политики — цены во втором квартале продолжали слабеть. С началом лета давление на продажи стало снижаться, возрос спрос на физическое золото и продолжились покупки центробанков, что сформировало для золота прочное дно. Длительные покупки со стороны официальных структур стали ключевым фактором, ограничивающим глубину падения цен.
Сектор добычи драгоценных металлов корректировался наряду с ценами на золото, причем значительные средства были перераспределены в высокотехнологичный и AI-сегменты, обескровив циклический сектор. Смирнова отмечает, что несмотря на слабую динамику котировок, ведущие золотодобывающие компании по-прежнему демонстрируют высокое качество управления, обладают устойчивым денежным потоком и здоровыми балансами, возвращая средства акционерам через дивиденды и обратный выкуп акций, а также реализуют сделки по слияниям и поглощениям. Однако оценка сектора остается ниже уровней предыдущих бычьих рынков.
Уникальная структура спроса и предложения на рынке серебра
В отличие от золота с его выраженной ролью защитного актива, серебро обладает как денежными, так и промышленными характеристиками. Рынок серебра гораздо меньше, высокая доля торгов с плечом приводит к тому, что его динамика более волатильна, чем у золота.
Во втором квартале охлаждение в индустриальном сегменте и выходы спекулянтов усилили снижение серебра. Но в долгосрочной перспективе рост спроса со стороны новых источников энергии и электрификации поддерживает крепкий спрос, а добыча не успевает за ростом, что приводит к дальнейшему сокращению запасов. По мере возвращения цены выше 60 долларов за унцию рынок вновь акцентирует внимание на структурных возможностях серебра.
Заключение
В целом краткосрочные колебания ставок и доллара уже в значительной степени учтены в ценах на золото и серебро. Высокая волатильность драгметаллов — типичное явление долгосрочного бычьего рынка, а коррекция лишь улучшает соотношение риск–доходность на средне- и долгосрочном горизонте.
Пока сохраняются структурные факторы — высокий долг, дедолларизация на уровне центробанков и геополитическая фрагментация — инвестиционная логика для золота и серебра будет оставаться прежней. Инвесторам следует четко разделять краткосрочные циклические колебания и долгосрочные тренды.
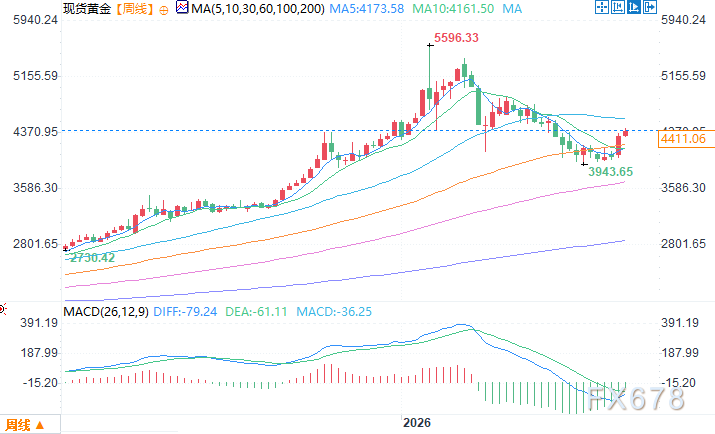
Недельный график спотового золота. Источник: YiHuitong
Восточноазиатское время, 11 августа, 11:06. Спотовое золото — 4413,26 долларов/унция.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Доходность 10-летних казначейских облигаций США выше 5% не смогла остановить инвестиционный бум в области AI. Настоящей "границей уничтожения AI" является инверсия кривой доходности?
Рынок облигаций постепенно подает сигнал тревоги об экономике, указывая на то, что серия повышения ставок Федеральной резервной системы начинает менять рыночные настроения и заставляет людей больше беспокоиться о возможной стагнации экономики США.


Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Цены на крипто
Далее


