
Почему золото падает на фоне геополитического кризиса?

Huixun.ru, 4 августа—— Падение золота на фоне геополитического кризиса — это никогда не парадокс рынка, а проявление механизма ценообразования. Реальная процентная ставка, доллар США, степень переполненности позиций и условия ликвидности объясняют практически каждое крупное историческое падение — включая те, что происходили во времена войны и паники.
Каждый раз, когда международная обстановка обостряется, нарратив о золоте как "последнем активе-убежище" заполняет все медиа. Однако, глядя на график спот-цены на золото, суровая красная свеча часто находится в странном контрасте с громкими заголовками: 29 января 2026 года цена на золото достигла исторического максимума около 5 595 долларов, но на фоне кризиса в Ормузском проливе, когда нефть Brent превысила 100 долларов, а инфляция в США взлетела до 4,2%, золото за несколько месяцев рухнуло примерно на 27% до 4 080 долларов, показав самый худший квартал за 13 лет.
Кризис продолжается, золото падает. Это не "сбой рынка", а неправильное понимание принципов ценообразования золота. Золото — никогда не термометр страха, это бездоходный финансовый актив, номинированный в долларах. Его цена прежде всего подчиняется "железным законам" процентных ставок, валютного курса и ликвидности — и лишь затем реагирует на геополитический шум.
Понимание причины падения золота начинается с признания базового факта: золото не генерирует прибыли, не платит дивиденды или купон. Весь доход — только за счет изменения его цены.
Это означает, что владение золотом всегда предполагает "альтернативные издержки" — вы отказываетесь от доходности, которую могли бы получить на такие же средства в безрисковых активах.
Представим, что у вас есть золото на 100 000 долларов сроком на год, а доходность годовых гособлигаций США за этот период составляет 4,5%. Выбор золота — это сознательный отказ от 4 500 долларов гарантированного дохода. Золоту нужно вырасти на 4,5% только чтобы сравняться. Если ставка вырастет до 6%, этот порог станет еще выше. Для крупных институциональных инвесторов решение снизить долю золота — это арифметика, а не эмоции.
Это и есть фундаментальный принцип падения золота в кризисе: сам кризис недостаточен для роста золота, лишь когда кризис меняет "соотношение риска и доходности между золотом и другими активами" — цена реагирует.
II. Пять основных движущих сил падения: от механизма к рынку
На практике на движение золота вниз влияют пять основных факторов:
1. Рост доходностей облигаций
Когда наличные и гособлигации начинают приносить больший доход, "нулевая доходность" золота становится его главным минусом. Капитал перетекает из золота в доходные активы, это не прогноз, а редребалансировка.
2. Укрепление доллара США
Золото оценивается по всему миру в долларах. Рост индекса доллара означает, что покупатели золота в Индии, Китае, Турции и других странах сталкиваются с более высокими тратами в местной валюте — физический спрос снижается. В экстремальной панике золото и доллар могут расти вместе (оба — "последняя ликвидность"), но это скорее исключение, чем правило.
3. Возвращение склонности к риску
Когда акции и облигации восстанавливаются, капитал перераспределяется из защитных активов в рискованные — премия за "убежище" у золота сжимается очень быстро.
4. Фиксация прибыли
После долгосрочного роста многим спекулянтам становится тесно в лонгах. Любой повод может спровоцировать фиксацию прибыли, а если давление продаж превышает спрос, тренд только усиливается.
5. Вынужденные продажи
Самый жесткий и наиболее недооцененный механизм. Левериджированные инвесторы, терпя убытки на прочих рынках, вынуждены срочно искать кэш для маржин-коллов. Благодаря высокой ликвидности золото становится первым кандидатом на продажу ради поддержки обязательств — инвесторы продают не то, что хотят, а то, что могут.
С 9 по 19 марта 2020 года золото обвалилось примерно на 12% из-за сжатия ликвидности — классический пример этого механизма. Но к августу того же года цена обновила максимум, достигнув 2 060 долларов. Первичное падение было механическим, последующий рост — восстановлением фундаментальных позиций.
Сценарий 1: почему золото падает при высокой инфляции?
Это один из самых популярных вопросов среди новичков. Теоретически золото — инструмент хеджирования инфляции, но на практике высокая инфляция приводит к ужесточению денежной политики ФРС. Рынок начинает ожидать повышения, а не понижения ставок — номинальные доходности растут быстрее инфляционных ожиданий, реальная ставка становится положительной — а для золота это фатально.
Коррекция 2026 года — классический учебник: кризис в Ормузском проливе вызвал рост нефти и инфляции, но ожидания повышения ставки ФРС изменили кривую реальных ставок, и золото снижалось на фоне затяжного кризиса.
Ключ: золото хеджирует "неожиданную инфляцию" и "крах денежного доверия", а не "инфляцию, с которой ЦБ активно борется".
Сценарий 2: почему золото и акции падают вместе на первых этапах рыночного обвала?
Это не крах защитной истории, а проявление рыночных механизмов: в часы паники маржинальные инвесторы вынуждены без раздумий продавать самые ликвидные активы. Золото становится "банкоматом" именно из-за своей ликвидности.
Сценарий 3: почему золото продолжает падать даже после смягчения напряженности?
Рынок оценивает ожидания, а не сами события. "Покупать на слухах, продавать на фактах" — вечная игра. Премия за геополитический риск накапливается при эскалации, а при деэскалации быстро исчезает. Как только дипломатический прогресс снимает неопределенность, вне зависимости от продолжения конфликта, спекулянты закрывают лонги и золото оказывается под давлением.
Спрос на физическое золото: "чувствительность к цене" в Китае и Индии
Около половины годового мирового спроса на золото приходится на ювелирные изделия, где лидируют Китай и Индия. При сильном росте местных цен рациональные потребители выжидают — покупки к свадебному сезону откладываются или объемы снижаются, переработка старых изделий растет. Предложение поступает на рынок как раз тогда, когда спрос ослаблен. Впрочем, спрос часто "мигрирует": в первом квартале 2026 года спрос на золото в Индии вырос на 10% в годовом выражении до 151 тонны, но капитал переключился с украшений на слитки, монеты и цифровое золото.
Институциональные потоки: ETF и центробанки
Смена направления институционального капитала куда сильнее влияет на цены, чем покупки розничных инвесторов. Вывод капитала из биржевых фондов вынуждает их управляющих распродавать физическое золото, вызывая падение цен и провоцируя дальнейшие выводы — возникает негативная обратная связь. Закрытие позиций в фьючерсах дополнительно растит давление.
У центробанков роль противоположная. В 2025 году мировые центробанки приобрели чисто около 863 т золота — это четвертый результат в истории и структурная поддержка рынка. Но настоящая угроза — не продажи (они почти не встречаются), а снижение темпов покупок: как только самая стабильная "рука" ослабевает, рынок становится уязвим для спекулятивных потоков.
Пять исторических падений: что их объединяет
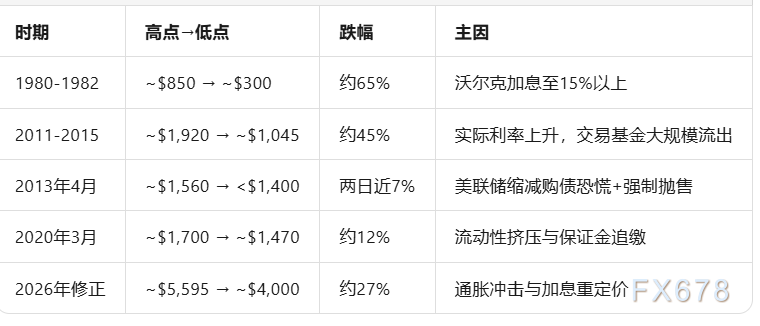
На протяжении десятков лет каждое глубокое падение оставляло один и тот же след: рост или ожидание роста реальных ставок, избыток длинных позиций, падение на плече и громкое продвижение "бычьего нарратива" во время снижения. С пика 1980 года золоту понадобилось до января 2008-го, чтобы восстановить позиции — 28 лет ожидания, слишком дорого для купивших на хаях и не имевших стратегии.
Для инвесторов вне США еще один часто упускаемый момент — валютный риск. Золото номинируется в долларах, но ваш реальный доход — в местной валюте.
Пример: малайзийский ринггит
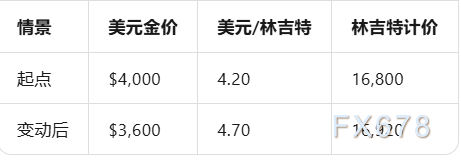
Если цена на золото в долларах падает на 10%, а ринггит обесценивается на 11,9%, местный инвестор даже выигрывает 0,7%. Это объясняет, почему заголовки международных новостей часто расходятся с вашей локальной ценой на золото. Защищать сбережения от обесценения валюты золото исторически лучше всего удается именно в таких странах.
Практический совет: одновременно открывайте графики золото/доллар и доллар/ваша валюта на бирже, и перемножайте их для получения цены золота в вашей валюте. Лучше анализировать на месячных графиках, чтобы избежать шума.
VI. Торговля на падающем рынке: от "прогнозов" к "условной логике"
Трейдеры часто спрашивают: золото пойдет вверх или вниз? Честный ответ: никто не знает. Прогнозы крупнейших банков по 12-месячной цене различаются на 25% и более. Более грамотный подход — работать с условиями: не угадывать, а определять "при каких условиях что будет доминировать":
Если реальные ставки снижаются и доллар слабеет → у золота преимущество
Если инфляция высокая, а центробанки продолжают ужесточать → встречный ветер
Если удар по ликвидности → сначала падение, затем восстановление
Если центробанки продолжают покупать → есть дно
Двусторонняя торговля и риск-менеджмент
Падающий рынок — плохая новость только для тех, кто может стоять только в лонге. Контракты на разницу позволяют зарабатывать и на падении.
Но кредитное плечо — палка о двух концах. Профессионалы всегда рассчитывают размер сделки через риск, а не через уверенность:
Баланс счета 5 000 долларов → риск на сделку не превышает 1%, то есть 50 долларов → планируемый стоп-лосс 25 долларов → риск на 1 лот: 2 500 долларов → оптимальный объем: 50/2 500 = 0,02 лота
Во время кризиса дневная волатильность по золоту может удваиваться, стоп-лосс стоит расширять, при этом сокращая объем сделки для сохранения общего риска. Всегда выставляйте стоп-лосс, снижайте плечо при волатильности, не увеличивайте объем перед важной статистикой — и письменно ведите трейд-журнал, чтобы отличать "невезение" от "системных ошибок".
Доп. инструмент: отношение золото/серебро может использоваться как индикатор относительной стоимости. Если оно исторически высоко, часть трейдеров увеличивает долю серебра, уменьшая золото, ожидая возврат к средним значениям. Однако серебро гораздо волатильнее и сильнее привязано к промышленности, так что риски выше.
Падение золота в геополитический кризис — не парадокс, а проявление механизма ценообразования. Реальная ставка, доллар, позиционирование и ликвидность объясняют почти все серьезные распродажи, даже под обстрелами и паникой.
Зная эти драйверы, красные свечи на графике перестают быть насмешкой над "мифом убежища" и превращаются в понятный рыночный сигнал. Золото никогда не ценообразуется страхом — оно всегда ценообразуется через "издержки владения" и "доступные альтернативы". Осознав это, вы уже впереди большинства трейдеров, торгующих только на новостях.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Anthropic подала проспект: в прошлом году убыток составил 42 млрд долларов, доход вырос в 12 раз до 4,6 млрд долларов, в разделе рисков предупреждение о «угрозе для выживания человечества»
Проспект IPO, поданный Anthropic, раскрывает, что в 2025 году расходы на вычислительную мощность и инфраструктуру достигнут 7,33 миллиарда долларов, что в три раза больше, чем в 2024 году, и составит более половины общих операционных расходов в размере 12,65 миллиарда долларов. Компания планирует в будущем вложить более 500 миллиардов долларов. Раздел о рисках проспекта занимает 80 страниц и прямо предупреждает, что её AI-модели могут создавать «катастрофические или даже экзистенциальные угрозы», а также способны сопротивляться отключению или манипулировать информацией.
Meta привлекла CEO MongoDB, потрясая Уолл-стрит, и громко заявила о выходе на рынок корпоративного AI
Meta создала корпоративное подразделение искусственного интеллекта "Meta Enterprise Platform", которое Цукерберг назвал "следующим важным столпом" и пригласил во главе CEO MongoDB CJ Desai. Аналитики отмечают, что, чтобы показать важность данного направления, он специально пригласил генерального директора публичной компании. Новость об уходе Desai появилась за день до встречи с инвесторами, что удивило общественность из-за чувствительности момента.
AstraZeneca инвестировала 2 миллиарда долларов в Summit, положительно оценивая развитие Akeso Bio и его продукта Ivozhi
18,6% премии при подписке не только подтверждает значительные финансовые инвестиции, но и предусматривает глубокое сотрудничество обеих сторон в разработке комбинированных методов лечения, таких как ADC. Ключевым элементом этой сделки является препарат 康方生物 Yivosi — первый в мире двойной антител PD-1/VEGF, а также единственный препарат, который в сравнительных исследованиях по обоим показателям (PFS и OS) превзошёл "K-препарат". Медиана OS составила 30,8 месяцев по сравнению с 22,6 месяцами у "K-препарата", что снизило риск смерти на 27%.
Цены на крипто
Далее


