
Основные моменты финансового отчёта Intel за второй квартал 2026 года: выручка выросла на 25% по сравнению с прошлым годом, что стало самым сильным ростом за 15 лет; доходы от центров обработки данных и AI увеличились на 59%; прогноз на третий квартал превзошёл все ожидания.
 2026/07/24 03:48
Ключевые моменты
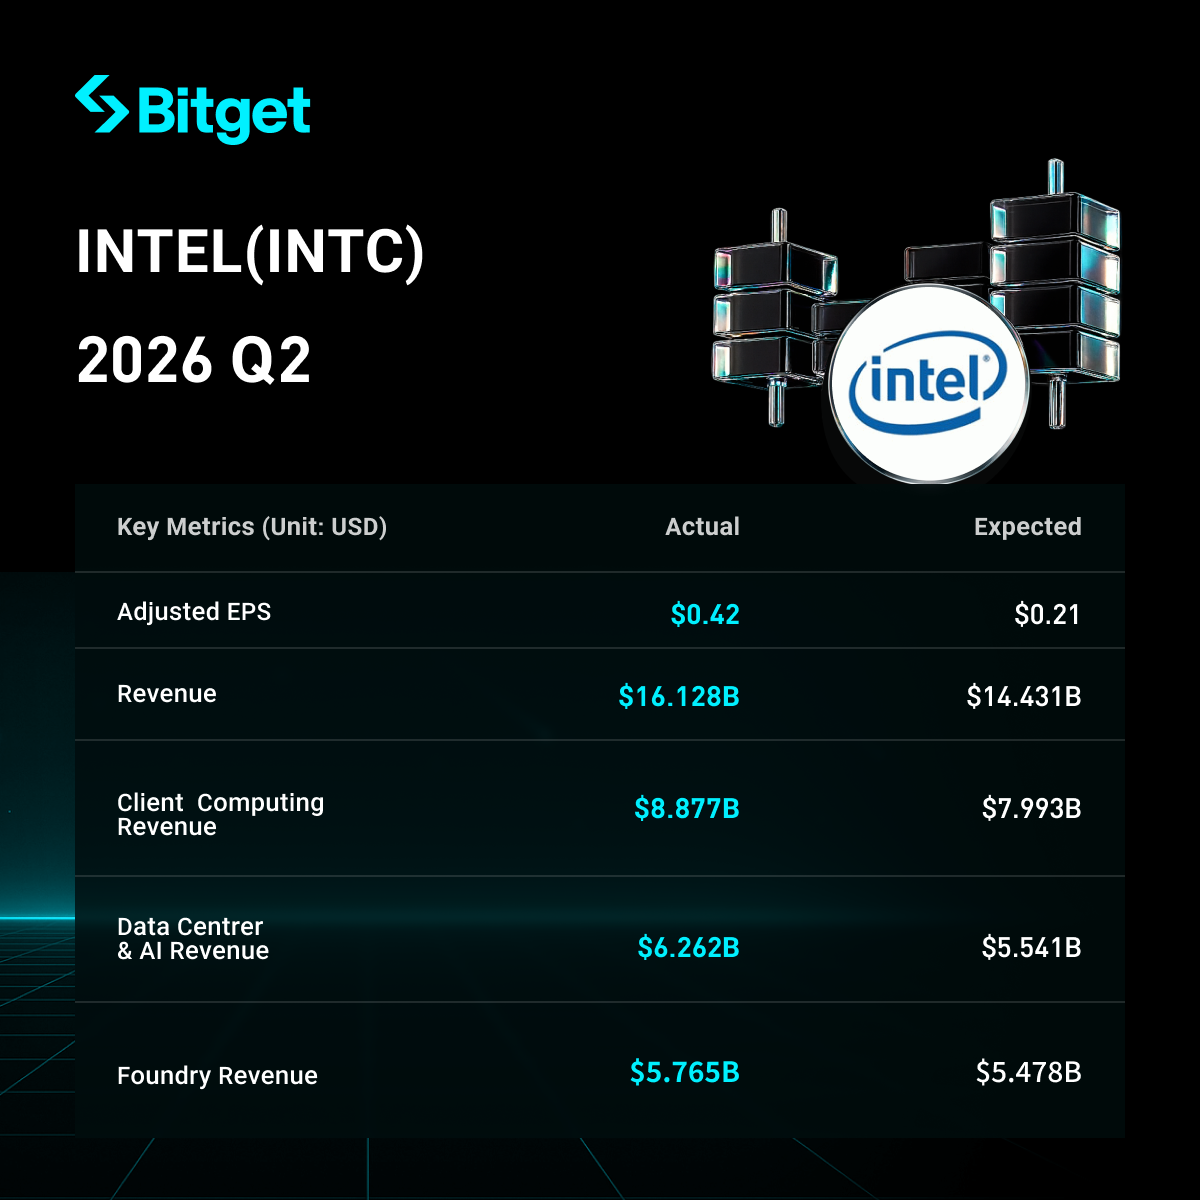
Intel (INTC) во втором квартале 2026 года представила результаты, значительно превзошедшие ожидания рынка. Выручка составила 16,1 млрд долларов, что на 25% больше по сравнению с аналогичным периодом прошлого года и стало самым высоким квартальным темпом роста с третьего квартала 2011 года. Этот показатель почти на 12% выше прогнозов аналитиков. Основным драйвером роста стал бизнес, связанный с дата-центрами и AI: его выручка выросла на 59% год к году. Скорректированная (Non-GAAP) прибыль на акцию составила 0,42 доллара, что значительно выше прогноза. Прогноз компании по выручке на третий квартал — в диапазоне от 15,8 млрд до 16,8 млрд долларов, медианное значение — около 16,3 млрд долларов, что полностью превышает рыночные ожидания. CEO Пэт Гелсингер отметил, что AI стимулирует «беспрецедентный» спрос на вычислительную мощность. После публикации отчета акции компании в ходе внебиржевых торгов подскакивали более чем на 13%, впоследствии рост сузился. В целом результаты демонстрируют значительное улучшение краткосрочного спроса и эффективности, однако контрактное производство по-прежнему убыточно, а процесс трансформации находится на стадии «восстановления», а не полного разворота.
Детальный разбор
- Общая динамика выручки и прибыли
- Квартальная выручка: 16,1 млрд долларов, рост на 25% по сравнению с аналогичным периодом прошлого года (около 12,9 млрд долларов); почти на 12% выше консенсуса (около 14,4 млрд долларов).
- Скорректированная (Non-GAAP) чистая прибыль: 2,2 млрд долларов; скорректированная разводненная прибыль на акцию — 0,42 доллара (в прошлом году — убыток).
- Согласно GAAP, чистый убыток: 11 млрд долларов или разводненный убыток на акцию 2,16 доллара, в основном из-за убытков от переоценки доверительных акций, связанных с «Законом о чипах и науке», примерно на 12,529 млрд долларов.
- Валовая маржа: по GAAP — 40,4% (27,5% годом ранее, рост на 12,9 п.п.); по Non-GAAP — 41,8% (годом ранее — 29,7%).
- Операционная прибыль: около 1,8 млрд долларов (консолидировано), что указывает на значительный переход от убытка в 3,2 млрд долларов за аналогичный период прошлого года.
- Операционный денежный поток: 7,0 млрд долларов; скорректированный свободный денежный поток — минус 8,419 млрд долларов.
- Драйверы роста: сильный рыночный спрос в сочетании с улучшением эффективности (рост выхода фабрик, сокращение производственного цикла обеспечили рост объёма поставок); AI продолжает стимулировать спрос на вычислительные мощности.
- Динамика бизнеса дата-центров и AI (DCAI)
- Выручка: 6,3 млрд долларов, рост на 59% год к году (в первом квартале — около 22%, ускорение почти в 2,7 раза).
- Операционная прибыль: существенный рост с примерно 0,6 млрд долларов в прошлом году до 2,5 млрд долларов.
- Ключевые драйверы: клиенты облаков и корпоративного сектора всё больше признают значение CPU в инфраструктуре AI; серия Xeon 6 стала одним из самых быстрорастущих продуктов компании в истории; серверное направление показало рекордный рост.
- Руководство подчёркивает: AI порождает беспрецедентный спрос на вычислительные мощности, а роль x86 CPU в AI-нагрузках становится всё важнее.
- Иные подразделения
- Бизнес пользовательских вычислений и физических AI (Client Computing and Physical AI): выручка — 8,9 млрд долларов, рост на 13% год к году (в первом квартале — только 1%).
- Intel Foundry: выручка — 5,8 млрд долларов, рост на 31% (в первом квартале — около 16%). Данный бизнес по-прежнему убыточен — около 2 млрд долларов убытка.
- Общая выручка по продуктам Intel: 15,1 млрд долларов, рост на 28%.
- Прочий бизнес: около 0,7 млрд долларов, снижение на 33% по сравнению с прошлым годом.
- Структура в целом: продуктовый и контрактно-производственный бизнесы продемонстрировали двузначный рост, однако убытки Foundry продолжают сдерживать объединённую прибыль.
- Капитальные затраты и планы на будущее
- Планируемые капитальные расходы на 2026 год увеличены до 20 млрд долларов, что отражает уверенность руководства в спросе клиентов по всем направлениям бизнеса.
- Во втором квартале основные средства выросли примерно на 2,652 млрд долларов.
- Ключевые инвестиционные направления: передовые техпроцессы, строительство фабрик, закупка оборудования и клиентская сертификация; продвижение технологических узлов, таких как Intel 18A; развитие передовых упаковочных технологий и производственной сети.
- Дополнительные издержки и риски: контрактный бизнес находится на стадии активных инвестиций, подтверждение сторонних заказчиков, уровень загрузки мощностей и сроки достижения прибыльности всё ещё требуют времени; в краткосрочной перспективе это может продолжать давить на маржинальность и свободный денежный поток.
- Прогноз на следующий квартал (третий квартал 2026)
- Прогноз по выручке: от 15,8 млрд до 16,8 млрд долларов (медианное значение — 16,3 млрд долларов).
- Рост по сравнению с прошлым годом: от 15% до почти 23%.
- По сравнению с рыночными ожиданиями: весь диапазон выше прогнозов аналитиков (около 15,06–15,1 млрд долларов), нижняя граница выше на почти 5%, верхняя — более чем на 10%.
- По сравнению с предыдущим кварталом: нижняя граница ниже примерно на 2,0%, медианное значение выше примерно на 1,1%, верхняя граница — примерно на 4,2%.
- Прочие ориентиры: маржа по GAAP — около 41,0%; по Non-GAAP — около 42,0%; скорректированная прибыль на акцию Non-GAAP — около 0,38 доллара.
- Сигналы руководства: спрос останется сильным, это не разовое превышение ожиданий.
- Рыночный фон и опасения инвесторов
- Ключевой конфликт: краткосрочная выручка и прогнозы намного превосходят ожидания, что свидетельствует о лучшем, чем ожидал рынок, спросе, исполнении заказов и отгрузках; однако инвесторы продолжают внимательно следить за устойчивостью валовой маржи, свободного денежного потока, долгосрочной конкурентоспособностью в дата-центрах, глубиной интеграции с AI, а также окупаемостью инвестиций в контрактное производство.
- Рыночные вызовы: на фоне AI-бума Intel менее заметна в сегменте ускорителей по сравнению с такими компаниями, как Nvidia и AMD; затраты на догоняющие техпроцессы высоки; контрактное производство пока не обеспечило масштабных сторонних клиентов; восстановление сегмента ПК всё ещё вызывает споры.
- Реакция инвесторов: в обычных торгах перед отчётом акции упали более чем на 2%, что отражает осторожные настроения; после отчёта в постмаркете рост превышал 13% (затем сузился), основная сделка заключается в «пересмотре пессимистичных ожиданий», а не в признании завершённой трансформации. Сейчас основное внимание уделяется «восстановлению», а не «полной смене тренда».
Специальная акция по акциям:Июльские бонусы для новых пользователей: пок упи американские акции и получи акции Nvidia в подарок Торгуй сейчас — выгоднее!
Отказ от ответственности: содержимое данной статьи представлено только для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
PCE неожиданно ослаб, но почему рынок не так уж и взволнован
Ипотечные ставки в США достигли трехлетнего максимума, но "жесткость снижения" цен на жилье усугубляет испытания для политики Федеральной резервной системы.
Ипотечные ставки в США поднялись до самого высокого уровня за последние три года — 7,3%.
Цены на крипто
Далее


