
Почему при 34,4% хеджировании валютные убытки все еще растут?

Утренний FX
Ⅰ.Почему валютные убытки растут
В статье отмечается: доля хеджирования выросла с 30% до 34,4%, что действительно является прогрессом, но всё еще далеко от "полного покрытия". Это также одна из основных причин, почему при рекордно высоких уровнях хеджирования валютные потери продолжают расти.
Это объяснение некорректно.
На практике уровень применения хеджирования в учете компаниями довольно низок, что приводит к невозможности компенсировать прибыль и убытки хеджируемых позиций и соответствующих деривативов. Это и есть одна из ключевых причин роста убытков.
На самом деле, связанные с хеджированием и валютными операциями бухгалтерские статьи делятся на три: прибыль и убытки от переоценки валютных активов и обязательств, прибыль и убытки от изменения справедливой стоимости деривативов и доходы от инвестиций по завершении сделок деривативов. Если не применяется учет хеджирования, прибыль и убытки по хеджируемым позициям отражаются как валютные, прибыль и убытки по неистекшим деривативам – как изменения справедливой стоимости, а после исполнения — как инвестиционный доход.
Рассмотрим пример экспортерской компании, использующей форвардную сделку для хеджирования валютной экспозиции: у компании есть дебиторская задолженность в 100 миллионов долларов на 3 месяца, на момент подписания контракта курс USD/CNY — 7,0, в момент балансировки курс снижается до 6,8, в конце периода возникает валютный убыток 20 миллионов юаней. Если одновременно с торговым контрактом компания заключает 3-месячный форвард по курсу 6,96, результаты переоценки форвардного контракта на балансовую дату составляют прибыль 16 миллионов юаней (отражаются в "прибыль/убыток от изменения справедливой стоимости"; после завершения сделки переходят в "инвестиционный доход"). В отчетности будет показан валютный убыток 20 миллионов и доход от переоценки 16 миллионов, реальное чистое влияние − убыток всего 4 миллиона, однако при раздельном раскрытии этих статей визуально увеличивается волатильность прибыли.
Например, одна публичная компания из электронной отрасли за 2025 год показала валютные убытки в размере 252 млн юаней, но прибыль по валютным деривативам составила 1,098 млрд юаней, совокупная прибыль по валютным операциям — 846 млн юаней. Ориентироваться только на статью "валютная разница" явно некорректно.
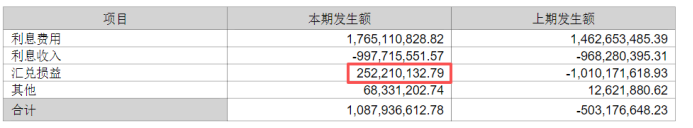
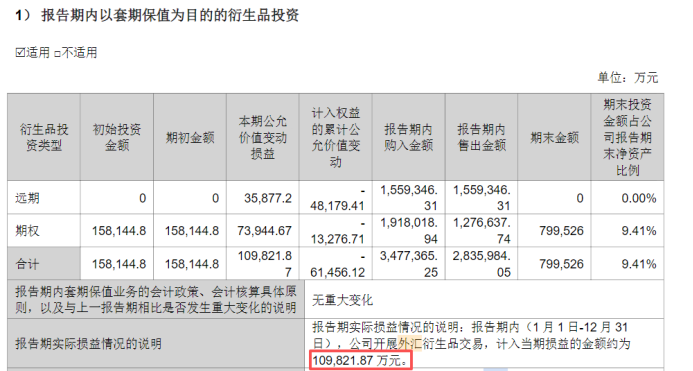
Однако утверждение в статье, что дисконт по свопам становится новым источником убытков, является верным. Экспортеры действительно сталкиваются с убытками из-за дисконтирования на рынке свопов, что напрямую снижает общий доход от конвертации и усиливает волатильность валютных результатов. Глубокие дисконты реально отталкивают экспортеров от активного хеджирования.
Ⅱ. Какая доля хеджирования является разумной?
Считаю, что ключевое — это расчетный период.
Под расчетным периодом здесь имеется в виду промежуток между заключением контракта и поступлением оплаты; чем он длиннее, тем выше потребность в хеджировании. В разных отраслях расчетные периоды сильно различаются. Почему некоторым небольшим онлайн-продавцам не требуется хеджирование? Не только из-за небольшого объема, но и из-за минимального расчетного периода — получив заказ, они быстро закупают товар и отправляют его, а оплата поступает за считанные дни.
Расчетный период можно разделить на три части: производство товара, его транспортировка и цикл оплаты:
На этапе производства: у некоторых компаний производство начинается только после получения заказа, и производственный цикл также нужно учитывать в общем расчетном периоде. В других компаниях идет непрерывное производство стандартных товаров, не под заказы — и общий период, естественно, короче.
Продолжительность транспортировки и оплаты зависит от способа расчетов. Наиболее распространены TT (телеграфный перевод), инкассо, аккредитивы, причем TT, по ощущениям, составляет 70-80%. TT делится на предоплату и оплату после поставки: в первом случае клиент платит заранее, во втором — после получения товара. Однако в любом случае срок по TT короче, чем по аккредитиву и инкассо.
Поэтому для снижения рисков первым делом нужно стараться сокращать расчетный период.
Способы сокращения расчетного периода:
1. По возможности использовать наиболее выгодные способы расчетов.
2. Долгосрочные контракты разбивать на отдельные части с разной датой оплаты, чтобы средний валютный риск распределялся по времени. Например, если клиент должен оплатить 5 млн долларов через год, можно разбить сумму на 12 платежей по 416,7 тыс. ежемесячно — так риски будут меньше, чем при разовой оплате.
3. Использовать торговое финансирование и валютные кредиты для корректировки расчетного периода. Например, если экспортер оформляет заказ с 180-дневным аккредитивом, то можно получить 180-дневный экспортный аванс у банка, сразу конвертировать валюту, а по поступлении оплаты вернуть кредит — таким образом 180-дневный расчетный период становится нулевым.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


