
Аналитик: динамика процентных ставок является ключевой логикой ценообразования, в краткосрочной перспективе золото и серебро по-прежнему подвержены риску снижения

Huitong News, 21 июля—— Аналитик StoneX Рона О'Коннелл отметила, что конфликт между США и Ираном слабо способствует росту цен на золото и серебро, основной движущей силой остается процентная ставка, а риск снижения драгоценных металлов довольно высок. Ограниченная поддержка со стороны физического спроса из Индии, рост доходности американских облигаций продолжает оказывать давление на стоимость золота и серебра. Мнения членов ФРС расходятся, на июльском заседании существует вероятность повышения ставки. Длинные позиции по фьючерсам на золото и серебро значительно ниже среднегодового уровня, глобальные ETF на драгоценные металлы в целом сокращаются, лишь кратковременные небольшие покупки на просадках, приток капитала остается слабым.
Рона О'Коннелл, руководитель аналитики по рынкам Европы, Африки и Азии компании StoneX, в еженедельном обзоре по драгоценным металлам выразила ключевую позицию: даже при продолжающейся эскалации конфликта между США и Ираном динамика процентных ставок продолжает определять цены на золото и серебро, а оба металла по-прежнему находятся под давлением и могут продолжить снижение.
С точки зрения физического спроса, данных по инфляции, динамики нефтяных цен, политики ФРС, позиций по фьючерсам и ETF, можно сделать вывод: доходность десятилетних гособлигаций США продолжает расти, что оказывает длительное давление; и из рынка драгоценных металлов одновременнно выходят и бычьи, и медвежьи капиталы, слабую поддержку оказывает лишь физический спрос из Индии; 28-29 июля пройдет заседание ФРС, решение по ставке будет объявлено в 2:00 по восточноазиатскому времени 30 июля, на данный момент мнения членов разделяются, а ожидания ужесточения политики продолжают давить на стоимость драгоценных металлов.
Разделение физического спроса, сложно изменить слабую тенденцию по золоту и серебру
О'Коннелл отметила, что ранее рыночная неопределенность держала розничных инвесторов в ожидании, на отдельных рынках Дальнего Востока наблюдались небольшие покупки, но в других регионах шли одновременные распродажи, спрос в целом взаимно компенсировался; в странах Ближнего Востока торговля золотом вялая, длительное время наблюдается дисконт по золоту; Индия как крупнейший в мире потребитель серебряных украшений формирует 90% мирового спроса на серебро, там наблюдается небольшое повышение интереса к покупке золота и серебра, но поддержка ограничена и не способна спровоцировать разворот цен.
Профессиональные игроки выходят на рынок только в моменты решения по ставке или на фоне неожиданных геополитических новостей, в остальное время придерживаются выжидательной тактики; устойчивой покупочной силы нет, высока вероятность сохранения узкого диапазона по золоту и серебру, риск снижения превышает вероятность роста.
Инфляция отстает от изменений нефтяных цен, что создает дилемму для политики ФРС
Детализация по CPI за июнь показывает, что наибольшее влияние на инфляцию оказывают энергоресурсы: на их долю приходится 80% потребительских расходов в месяц, а дальнейшее распространение на транспортную и производственную отрасли косвенно ускоряет общий рост цен. Спад инфляции в июне полностью обусловлен краткосрочным снижением цен на энергию, аналитики ожидают очередного роста инфляции в июле. Несмотря на то, что стоимость WTI снизилась относительно апрельских максимумов, за год она все же значительно выросла; геополитические риски на Ближнем Востоке поддерживают высокие котировки нефти, и даже если в дальнейшем геополитическая премия снизится, а цены на нефть упадут — цикл восстановления цепочек поставок будет долгим, что не позволит инфляции быстро снизиться.
Высокая инфляция ставит главу ФРС перед сложным выбором, внутри FOMC продолжается расхождение мнений: половина членов поддерживает повышение ставки при затяжной инфляции, другая часть предлагает оставить ставку без изменений. Ранее склонный к смягчению Крис Уоллер повернулся к «ястребиной» политике, отмечая, что при усилении инфляции возможно повышение ставки, но при этом предупреждая: чрезмерно жесткая стратегия может навредить экономике, и необходимы несколько месяцев охлаждения данных для подтверждения контролируемости инфляции.
Доходность гособлигаций США продолжает расти, давление на оценку драгоценных металлов очевидно
Доходность 10-летних гособлигаций США подскочила с менее чем 4% в конце февраля до 4,6%, что стало основным негативным фактором для золота и серебра. Золото не приносит процентного дохода, а высокодоходные активы отвлекают капитал из драгметаллов; серебро, обладая также промышленными характеристиками, также слабеет на фоне роста ставок.
По данным по фьючерсным позициям: длинные позиции по золоту немного выросли, но всё ещё остаются на 23% ниже 12-летнего среднего значения; по серебру они сократились более чем на 40% относительно средней величины, короткие позиции немного увеличились, растет медвежий настрой участников.
Глобальные ETF на золото за год показали минимальный прирост, в Северной Америке продолжается сокращение, небольшое прибавление наблюдается только в Азии; крупный отток замечен из серебряных ETF, лишь на прошлых выходных некоторые инвесторы купили на просадке, но общий тренд ухода капитала не изменен.
Резюме
В совокупности, по всем основным параметрам — баланс спроса и предложения, макрополитика, позиции инвесторов — сопутствующие геополитические факторы лишь слабо поддерживают спрос-убежище, а ключевым фактором давления на золото и серебро остается рост ставок.
Разделение физического спроса, сокращение длинных позиций по фьючерсам, непрерывное снижение вложений в ETF формируют комплекс факторов давления. Решение ФРС по ставке в 2:00 30 июля (UTC+8) станет краткосрочным ключевым триггером: если сигнал будет «ястребиным», золото и серебро могут еще снизиться; только продолжительное охлаждение инфляции и снижение доходности гособлигаций США смогут обеспечить краткосрочное восстановление рынка драгметаллов.
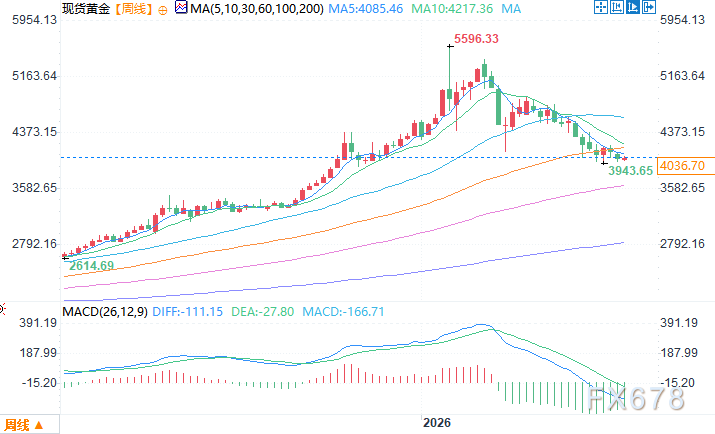
Недельный график спота на золото. Источник: Yihuitong
21 июля, 10:57 (UTC+8), спотовое золото — 4036,70 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Anthropic подала проспект: в прошлом году убыток составил 42 млрд долларов, доход вырос в 12 раз до 4,6 млрд долларов, в разделе рисков предупреждение о «угрозе для выживания человечества»
Проспект IPO, поданный Anthropic, раскрывает, что в 2025 году расходы на вычислительную мощность и инфраструктуру достигнут 7,33 миллиарда долларов, что в три раза больше, чем в 2024 году, и составит более половины общих операционных расходов в размере 12,65 миллиарда долларов. Компания планирует в будущем вложить более 500 миллиардов долларов. Раздел о рисках проспекта занимает 80 страниц и прямо предупреждает, что её AI-модели могут создавать «катастрофические или даже экзистенциальные угрозы», а также способны сопротивляться отключению или манипулировать информацией.
Meta привлекла CEO MongoDB, потрясая Уолл-стрит, и громко заявила о выходе на рынок корпоративного AI
Meta создала корпоративное подразделение искусственного интеллекта "Meta Enterprise Platform", которое Цукерберг назвал "следующим важным столпом" и пригласил во главе CEO MongoDB CJ Desai. Аналитики отмечают, что, чтобы показать важность данного направления, он специально пригласил генерального директора публичной компании. Новость об уходе Desai появилась за день до встречи с инвесторами, что удивило общественность из-за чувствительности момента.
AstraZeneca инвестировала 2 миллиарда долларов в Summit, положительно оценивая развитие Akeso Bio и его продукта Ivozhi
18,6% премии при подписке не только подтверждает значительные финансовые инвестиции, но и предусматривает глубокое сотрудничество обеих сторон в разработке комбинированных методов лечения, таких как ADC. Ключевым элементом этой сделки является препарат 康方生物 Yivosi — первый в мире двойной антител PD-1/VEGF, а также единственный препарат, который в сравнительных исследованиях по обоим показателям (PFS и OS) превзошёл "K-препарат". Медиана OS составила 30,8 месяцев по сравнению с 22,6 месяцами у "K-препарата", что снизило риск смерти на 27%.
Цены на крипто
Далее


