
От кредитного ETF до свободного обмена вонах: почему Корея так сильно рискует?

19 июля Министерство финансов Южной Кореи, Банк Кореи и органы финансового надзора совместно объявили, что иностранным финансовым учреждениям разрешается занимать вон по временным овердрафтам, а также использовать облигации, номинированные в вонах, в качестве залога по финансовым операциям; начиная с 2027 года, иностранным инвесторам будет разрешено неограниченно владеть, торговать и переводить воны через заранее зарегистрированные зарубежные финансовые институты без необходимости открывать счета в вонах на территории Кореи. Кроме того, Южная Корея создаст офшорную систему расчетов в вонах и поэтапно будет развивать систему трансграничных платежей с использованием стабильных монет, номинированных в вонах, и цифровой валюты центрального банка (CBDC).
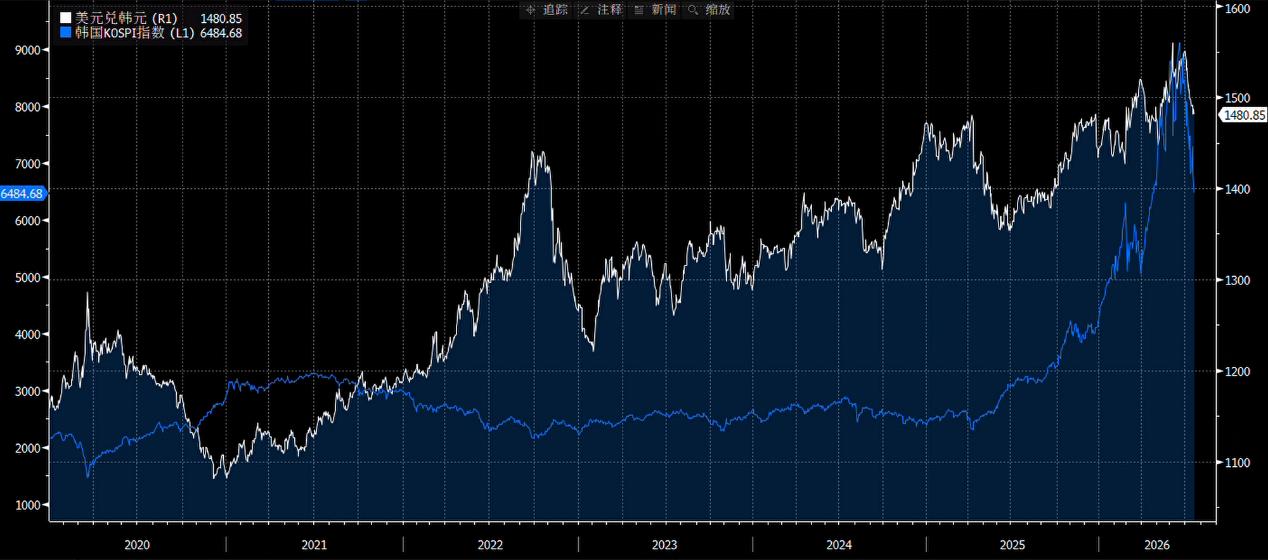
Ранее, 6 июля, Южная Корея официально запустила круглосуточную торговлю доллар/вон, впервые разрешив инвесторам из Нью-Йорка напрямую торговать воной во время торговых сессий в США. Эти меры представляют собой системное смягчение политики валютного контроля и приоритета финансовой стабильности, установленной в Корее после азиатского финансового кризиса 1997 года. Теперь эти ограничения последовательно снимаются, страна переходит от контролируемой валюты к режиму квази-свободной конвертируемости, что приводит к фундаментальному пересмотру рамок валютной политики.
На первый взгляд, как отметил президент Южной Кореи Ли Чжэ Мён, эти реформы направлены на продвижение интернационализации воны, повышение ее международного использования, облегчение зарубежным инвесторам доступа к корейским активам, а также решение проблемы валютных ограничений, на которых давно фокусируется MSCI.
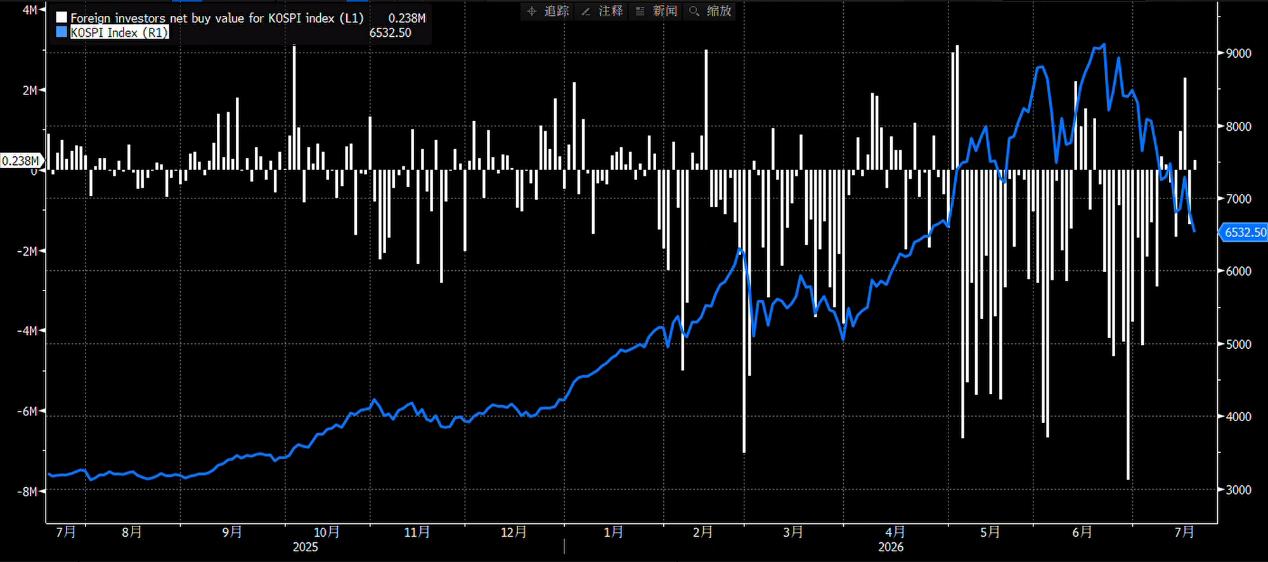
Однако с точки зрения времени введения, непосредственной причиной этих мер стало давление на ликвидность внутреннего финансового рынка. После спада тренда на AI в корейских акциях произошла сильная распродажа активов, иностранный капитал продолжает уходить, и курс воны длительное время испытывает давление. Власти остро нуждаются во внешнем привлечении капитала для стабилизации рынка капитала. Снижение барьеров для доступа международного капитала, облегчение для иностранных инвесторов заимствования воны и инвестиций в местные активы по своей сути является одной из мер по поддержке ликвидности.
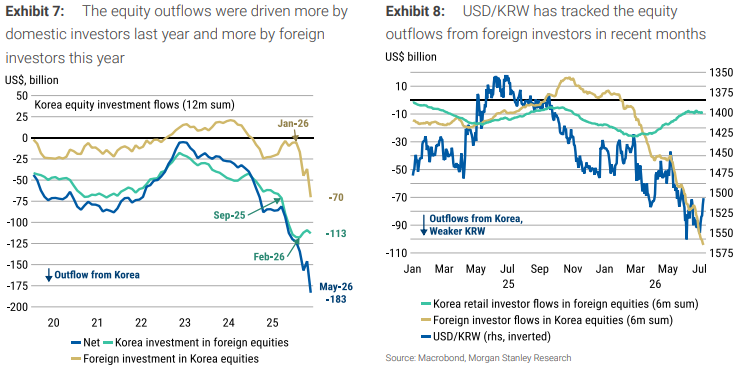
Стоит отметить, что этот пакет реформ был реализован после того, как курс воны упал до минимальных значений с 2009 года. Принятие мер по либерализации капитального счета именно в момент максимальной слабости национальной валюты говорит о том, что приоритет в политике сместился с традиционной защиты финансовой стабильности к целям по увеличению международного использования воны, привлечению глобального капитала и развитию рынка капитала по образцу развитых стран. Сам этот выбор времени показывает, что, по мнению властей, срочность привлечения внешних средств превысила традиционные опасения по поводу колебаний валютного курса.
Южная Корея пересматривает трилемму, что может усилить волатильность финансового рынка
В последние почти 30 лет Южная Корея в целом придерживалась политики ограниченного контроля за движением капитала, стабильного валютного курса и независимости денежно-кредитной политики. Движение капитала было частично ограничено, что позволяло центральному банку Кореи, при обеспечении относительной стабильности курса воны, независимо регулировать монетарную политику в зависимости от экономического цикла страны.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Финансовый отчет Micron Technology (MU.US) «взорвал» рынок, но акции колеблются: суперцикл памяти далёк от пика, почему рынок больше не испытывает волнения?
Текущий уровень оценки Micron с форвардным P/E примерно в 7 раз отражает как опасения рынка по поводу замедления темпов роста, так и потенциально недооценённую долгосрочную ценность.
Разногласия в оценке AI усиливаются! IPO Anthropic: воодушевлённая Кремниевая долина называет цену 2 триллиона долларов, в то время как прагматичная Уолл-стрит признаёт только 1,5 триллиона.
Обсуждение оценки IPO Anthropic раскрывает ценовой разрыв между Силиконовой долиной и Уолл-стрит. Венчурные инвесторы Силиконовой долины продолжают делать ставки на рост AI по высокой цене, некоторые инвестиционные банки на ранних этапах обсуждают оценку около 2 триллионов долларов. В то время как институциональные игроки на публичном рынке Уолл-стрит сосредоточены на высоких процентных ставках, капитальных затратах на вычислительные мощности и постоянном давлении по финансированию, склоняясь к оценке в 1,5 триллиона долларов.
На телефонной конференции по итогам четвертого квартала Micron (MU.US): руководство заявило, что «не видит момента балансировки спроса и предложения», 75% поставок на следующий год уже закреплены, 2028 год будет еще более напряженным, чем 2027.
Руководство Micron Technology (MU.US) выразило оптимизм на конференц-звонке по итогам четвертого финансового квартала, заявив, что спрос на память, стимулируемый AI, остается устойчиво высоким, и баланс спроса и предложения будет напряженным в 2027 и 2028 годах.
После того как я попробовал Muse, я полностью распродал Airbnb.
Один опытный аналитик, который держал значительную долю в Airbnb, решил полностью продать свои акции спустя всего 10 дней использования Meta AI-приложения Muse. По его мнению, Muse не только понимает его предпочтения, но и помогает обходить Airbnb для прямого бронирования жилья, причем цена оказывается дешевле на 60%. Когда ИИ-ассистенты начинают сравнивать цены, отменять и перезаказывать от вашего имени, «защитные рвы» интернет-платформ, основанные на трафике, оказываются под угрозой, и эпоха «проактивной электронной коммерции» возможно только начинает развиваться.
Цены на крипто
Далее


