
Прогноз финансового отчёта Netflix (NFLX) за второй квартал 2026 года: ключевые моменты — проникновение рекламы, рост ARPU и трансляция спортивных событий
 2026/07/15 04:36
1. Краткий обзор инвестиционных идей
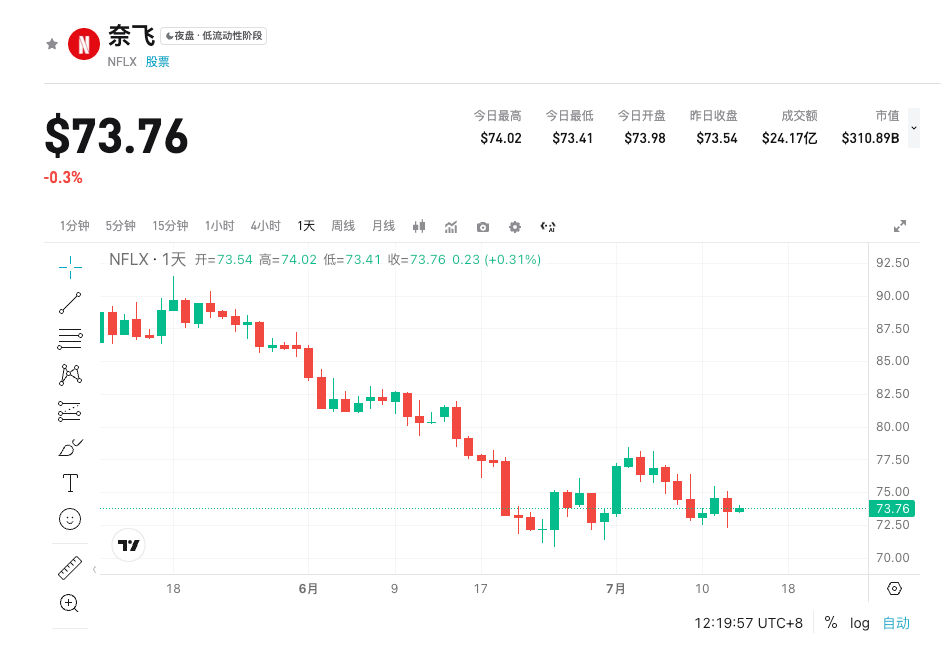
Отчет Netflix за 2 квартал 2026 года будет опубликован после закрытия торгов по восточному времени США 16 июля (около 5 утра по пекинскому времени 17 июля), после чего состоится телефонная конференция. Консенсус Уолл-стрит предполагает выручку около 12,58 млрд долларов (+13,5% в годовом выражении), EPS около 0,79–0,80 доллара, операционную маржу около 32,6%–32,7%. Ключевые вопросы для инвесторов — ускорение проникновения рекламных пакетов, улучшение ARPU и руководство по росту во второй половине года за счет новых стратегий, таких как трансляции спортивных событий. Эти факторы напрямую повлияют на оценку рынком долгосрочной монетизации компании и лояльности пользователей. В настоящее время ожидается, что Netflix продолжит демонстрировать устойчивость лидера потокового вещания, однако прогнозы на 3 квартал станут ключевым триггером для краткосрочных колебаний акций.
2. Четыре основных фокуса
Фокус 1: Взрывной рост рекламного бизнеса и повышение эффективности монетизации платформы
Рекламный слой стал вторым двигателем роста для Netflix, и быстрое увеличение его проникновения — одна из главных особенностей текущего отчета. К концу второго квартала число рекламных подписчиков, как ожидается, вырастет с примерно 119 млн в 1 квартале до около 126,3 млн, при этом цель компании — удвоить рекламные доходы к 2026 году до примерно 3 млрд долларов. Этот бизнес приносит не только дополнительную выручку, но и может значительно повысить общий ARPU и рентабельность. Инвесторы сосредоточат внимание на обновленных прогнозах доли дохода от рекламы от руководства, а также на прогрессе экспансии на международные рынки. Если данные превзойдут ожидания, это укрепит уверенность рынка в долгосрочной модели прибыли компании.
Фокус 2: Стратегия спортивных трансляций и развитие контента в реальном времени
Вложения Netflix в крупные спортивные события, такие как «Рождественский матч NFL», привлекают особое внимание — это рассматривается как важная мера для повышения лояльности пользователей платформы и укрепления уникальности контента. В 2 квартале программа включает множество продолжений (таких как «Beef» S2, «Temptation Island» S2) и новые сериалы/фильмы, что должно поддержать активность пользователей. Трансляции спорта могут увеличить издержки на контент, но способствуют конкурентному отличию. Рынок будет оценивать детали планов прямых эфиров на второе полугодие и реальное влияние на рост подписок.
Фокус 3: Эффект ценовой стратегии и потенциал роста ARPU
После отмены базовой подписки и ограничений на совместное использование пароля влияние пересмотра цен во многих странах (включая повышение в США в марте) проявится полнее в 3 квартале. Аналитики ожидают существенного роста ARPU, необходимо также наблюдать за возможным давлением на удержание пользователей в зрелых рынках. Рост ARPU — это ключевой путь повышения рентабельности, и инвесторы будут внимательно следить за прогнозами руководства по этому показателю во второй половине года. Если ценовая стратегия будет успешно реализована, это даст сильную поддержку целям по марже на весь год.
Фокус 4: Контентные резервы и драйверы роста пользователей во второй половине года
Компания больше не раскрывает точное количество подписчиков, однако рынок уделяет внимание чистому глобальному приросту платных пользователей (ожидается 3–3,5 млн во 2 квартале, что ниже по сравнению с прошлым годом) и динамике в зрелых регионах. Затраты на контент в первом полугодии были высокими, но ожидается замедление до средне-высоких однозначных значений во втором, что создаст условия для увеличения прибыли. Руководство сосредоточит внимание на ключевом контенте третьего/четвертого квартала, планах прямых эфиров и региональных кампаниях, влияющих на рост — это будет определяющим для оценки годовой траектории пользователей.
3. Риски и возможности
Восходящие катализаторы:
- Проникновение рекламы и прогнозы по доходу превышают ожидания, цель удвоения годового рекламного дохода достигается досрочно;
- Спортивные трансляции и хитовый контент приводят к росту пользователей и активности выше консенсуса;
- Сильный рост ARPU, на фоне пересмотра прогноза по свободному денежному потоку в сторону увеличения, дополнительно укрепляет способность генерировать возвраты капитала.
Нисходящие риски:
- Снижение темпов роста подписок или большая потеря пользователей на зрелых рынках (особенно США/Канада);
- Контроль над расходами на контент хуже ожиданий, или макроэкономическая обстановка влияет на расходы потребителей;
- Сдержанные прогнозы на 3 квартал, усиление опасений рынка по поводу растущей конкуренции (Disney+, Prime Video и др.).
4. Торговые рекомендации Бычий сценарий:
Если данные по рекламе окажутся сильными, прогноз по ARPU будет оптимистичным, а руководство по выручке/прибыли на 3 квартал окажется устойчивым или превысит ожидания, в сочетании с сильным свободным денежным потоком возможно значительное повышение цены акций, что поддержит премию лидера.
Медвежий сценарий: Если замедление роста подписчиков продолжится, давление по затратам на контент усилится или прогнозы окажутся слабыми, наряду с опасениями по поводу конкуренции, возможна краткосрочная коррекция акций.
Ключевые показатели:
- Проникновение рекламных подписок и вклад в доход
- Квартальное/годовое изменение ARPU
- Глобальный чистый прирост платных пользователей и результаты по регионам
- Прогнозы по выручке, EPS и марже в 3 квартале
Рекомендации по действиям: Перед публикацией отчета стоит следить за изменением волатильности; при данных выше ожиданий рассмотреть покупки на спадах или удержание позиций; при слабых прогнозах рекомендуется проявлять осторожность или устанавливать стоп-лоссы. Комплексно принимать решения на основании реальных данных и комментариев конференц-звонка.
🔥Временная акция по акциям: Июльские бонусы для новых пользователей:при покупке американских акций — в подарок акции Nvidia Торгуйте сейчас выгоднее!
Отказ от ответственности: Вся вышеуказанная информация предоставлена исключительно для справки и не является инвестиционной рекомендацией. Инвестирование связано с риском. Примите решение исходя из собственных возможностей и профессиональной консультации.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


