
Суточное потребление восстанавливается, запасы сокращаются, цены на уголь снова выше 800 — появились ли сигналы высокого сезона в угольной отрасли?

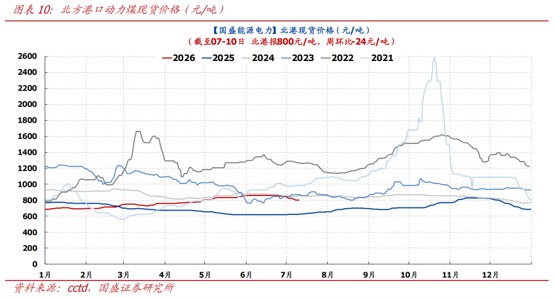
С начала июня цены на энергетический уголь оказались слабее ожиданий, что связано не с изменением логики предложения, а с временным несоответствием, вызванным поздним наступлением высоких температур, высокой выработкой гидроэлектроэнергии и перераспределением импорта. После снижения цены северного порта на уголь 5500 ккал с 863 юаней/тонна до 792 юаней/тонна, к 13 июля она уже вернулась к 800 юаней/тонна. С наступлением середины июля суточное потребление электроэнергии растет, поставки в порты сокращаются, началось снижение складских запасов, а цена на уголь переходит от «коррекции, вызванной ожиданиями» к «проверке реального баланса спроса и предложения».
I. Что произошло? — Сезонный пик задержался, а цены на уголь сначала прошли через «очистку ожиданий»
1. Несбывшиеся высокие температуры и спрос на тепловую генерацию — основная причина более низких, чем ожидалось, цен в июне:
С начала июня цена на энергетический уголь северного порта 5500 ккал снизилась с примерно 863 юаней/тонна до 792 юаней/тонна к 10 июля. Эта корректировка выглядит как отклонение от традиционного сезонного роста летом, но на самом деле она вызвана завышенными ожиданиями рынка по поводу «снижения предложения после аварий и старта сезонного спроса», в то время как реальный спрос долго не принимал эстафету.
Наиболее прямое давление на спрос было связано с погодой. В конце июня в северных и южных регионах выпало больше осадков, а температуры были ниже, чем ожидалось, что задержало рост высокотемпературных нагрузок; параллельно в первой половине года гидроэлектроэнергия показывала хорошие результаты, часть спроса на электроэнергию была поглощена ГЭС, и темпы роста генерации на ТЭС и расхода угля электростанциями снизились. При сохранении сравнительно высоких запасов на станциях их стратегия закупок сводилась к использованию долгосрочных контрактов и выжиданию на спотовом рынке — устойчивого спроса на рыночный уголь не формировалось.
Вторым переменным фактором стало временное восстановление ценового преимущества импортного угля. В июне снизились мировые цены на нефть и фрахт, зарубежные трейдеры ускорили распродажу спотовых партий, вслед за этим корректировались котировки на импортный уголь; когда цены на уголь в отечественных портах всё ещё были высокими, импорт становился более привлекательным, и часть прибрежных ТЭС и трейдеров переходили на импортные ресурсы, что дополнительно ослабляло спрос на внутренний уголь. Иначе говоря, в июне не произошло абсолютного обвала спроса, а совпало несколько факторов: ниже сезонных ожиданий спрос на ТЭС, приток импортного угля и складское давление, что сконцентрировало давление на спотовые цены внутреннего рынка.
2. Хотя цены пока явно не отскочили, появляются признаки стабилизации баланса спроса и предложения:
Последние данные показывают явное замедление снижения цен на уголь. Суточное потребление электростанций восьми прибрежных провинций поднялось до 2,08 млн тонн (UTC+8), недельный прирост составил 102 тыс. тонн, или 5,16%; несмотря на то, что запасы на электростанциях выросли примерно на 290 тыс. тонн, количество дней обеспечения запасами сократилось на 0,8 до 18,6 дней, что говорит о том, что темпы роста спроса уже превышают темпы накопления запасов. 13 июля цена на энергетический уголь Q5500 в порту Циньхуандао уже немного подросла — до 800 юаней/тонна (UTC+8).
……
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Цены на крипто
Далее


