
Самый худший квартал золота за 13 лет! Миф о защитном активе пошатнулся, инвесторы пересматривают "стоит ли держать золото"

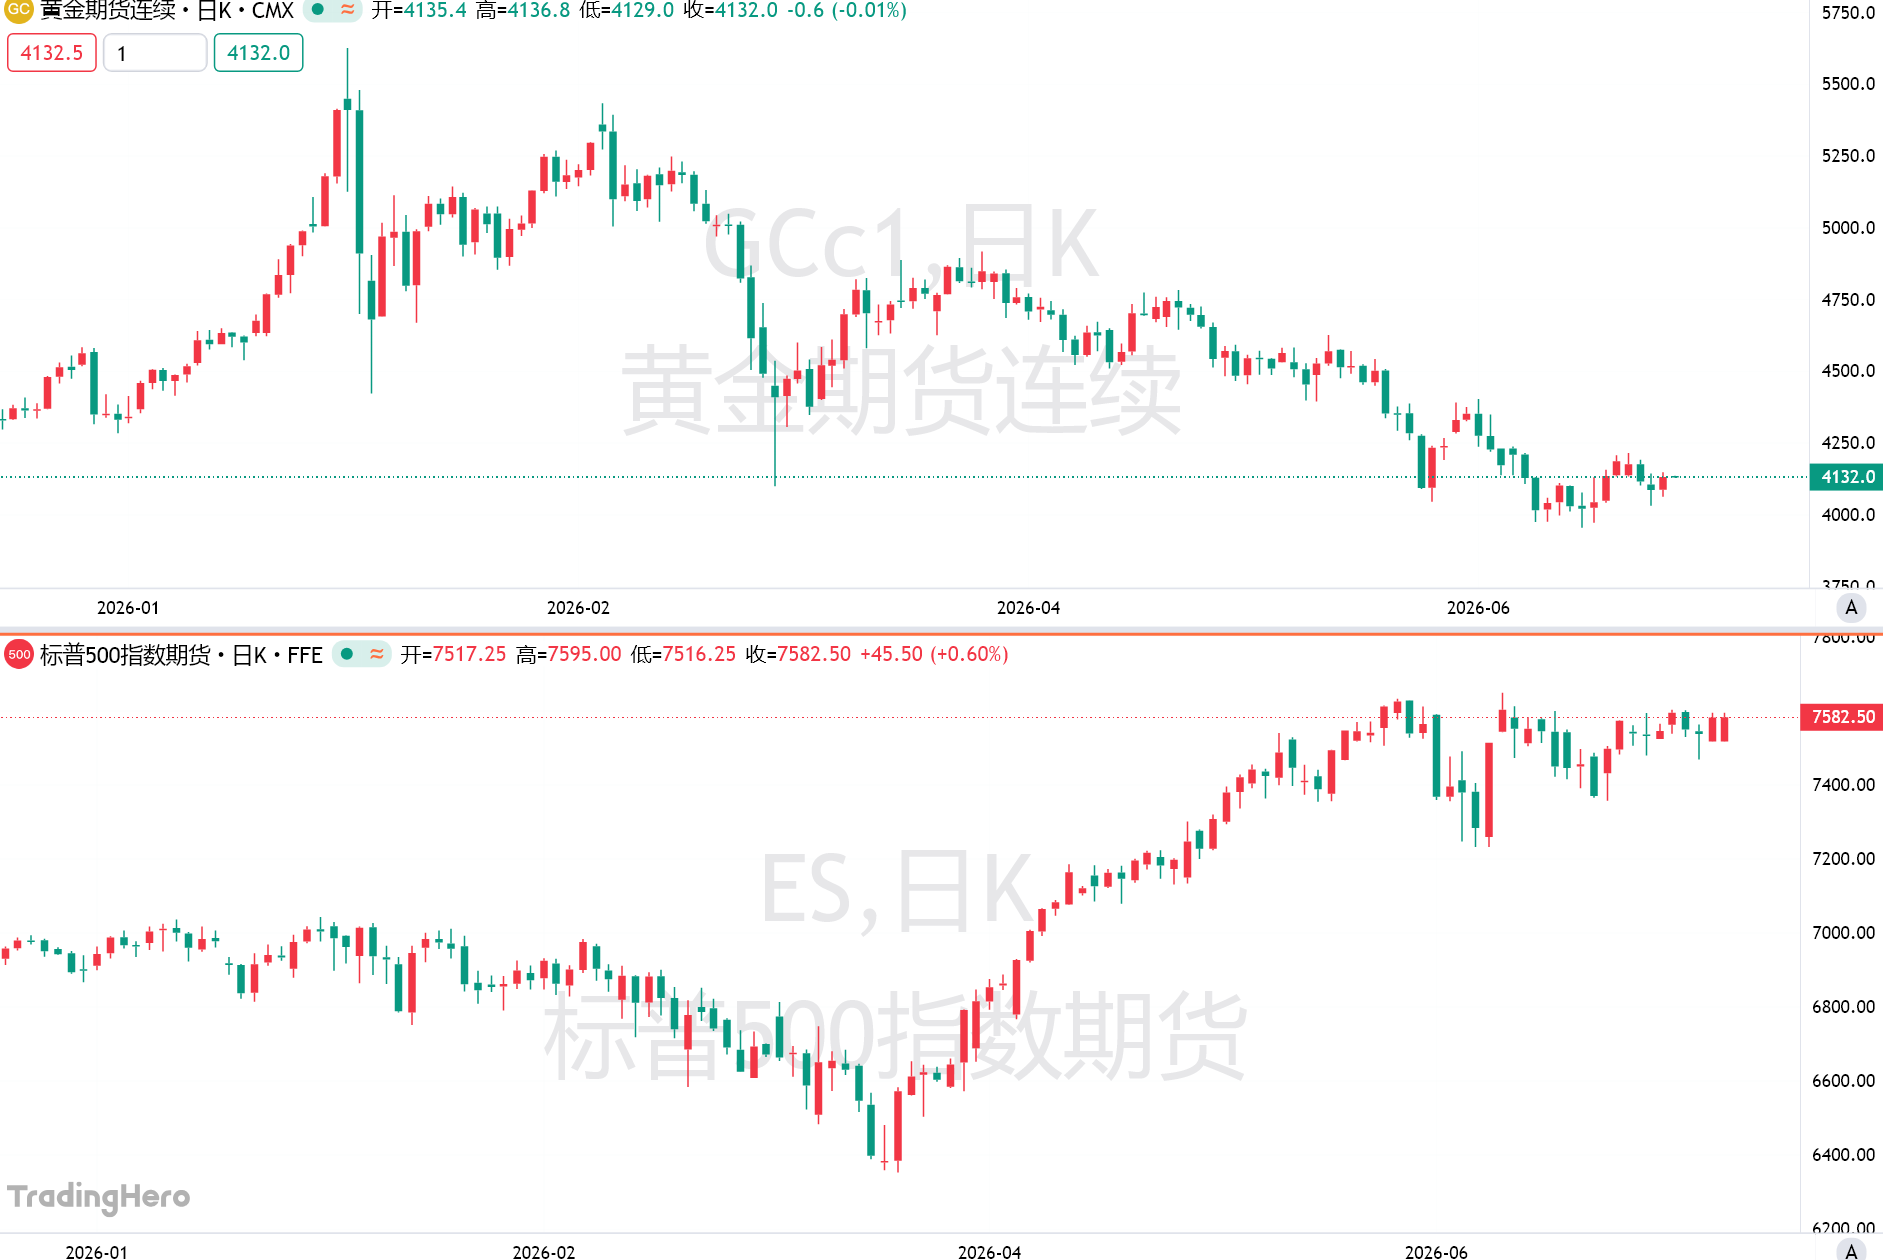
Фьючерсы на золото во втором квартале снизились более чем на 14%, что стало худшим квартальным показателем с 2013 года. В статье CNBC отмечается, что золото, традиционно используемое для диверсификации портфеля и хеджирования рисков, в последнее время заставило некоторых инвесторов усомниться в его защитных функциях.
С момента начала войны в Иране фьючерсы на золото снизились на 21%. До этого цены на золото достигали исторических максимумов в начале текущего года. Графики показывают, что за последние три месяца динамика S&P 500 и фьючерсов на золото шла вразрез друг с другом.
Недавняя динамика золота действительно вызывает опасения, однако перед тем как окончательно исключить его из портфеля, инвесторам стоит переосмыслить свои ожидания от этого актива. Ключевой вопрос не только в краткосрочном падении цен, но и в том, какую именно функцию золото должно выполнять в портфеле.
Руководитель по построению глобальных инвестиционных портфелей в Vanguard Роджер Альяга-Диас (Roger Aliaga-Diaz) отмечает: «Функция хеджирования действительно присутствует, но она может быть менее стабильной, чем многие считают. Золото не всегда способно компенсировать потери на фондовом рынке и не каждый раз растет в периоды его снижения».
Финансовые консультанты отмечают, что распространённое заблуждение — ожидать от золота устойчивую и прямую обратную корреляцию с акциями. То есть, падение рынка ценных бумаг не гарантирует роста цен на золото.
Основатель SGH Wealth Management из Ласруп-Виллидж (штат Мичиган), сертифицированный финансовый планировщик Сэм Хушчо (Sam Huszczo) говорит: «Я не считаю золото прямым инструментом хеджирования против акций, но этот актив — отличный инструмент для защиты от страха. При небольшой доле в портфеле он хорошо способствует диверсификации».
В долгосрочной перспективе у золота всё ещё есть основания занимать место в портфеле инвестора. Анализ JPMorgan Private Bank показал, что в период с 1985 по 2024 год, за четыре недели до и в течение крупных геополитических потрясений, средняя доходность золота составляла 1,8%, медианная доходность — 3%. В то же время 10-летние облигации США и акции в среднем снижались на 1,6%, а медианная просадка составляла 1,9%.
Альяга-Диас также подчеркивает, что золото может выполнять функцию хеджирования валютных рисков, связанных с долларом. Он отмечает: «Когда возникают сомнения в стабильности доллара или в доверии к Федеральной резервной системе США, потоки капитала часто устремляются в золото».
Однако золото — это не низковолатильный актив. По словам Альяга-Диаса, инвесторы часто недооценивают волатильность золота, которая на практике очень схожа с волатильностью акций.
Именно по этой причине доля золота в портфеле должна оставаться в разумных пределах. Большинство финансовых консультантов рекомендуют, чтобы доля золота не превышала 5% от инвестиций.
Потери по золоту во втором квартале не обязательно означают, что инвесторы должны полностью распродать этот класс активов. Важно определить, какую функцию золото выполняет в вашей долгосрочной стратегии, насколько вы готовы к волатильности и не является ли его доля завышенной.
Рафия Хасан, главный инвестиционный директор Perigon Wealth Management, отмечает: «Вы должны рассматривать распределение по золоту на длинном временном горизонте и не судить о его эффективности только по итогам квартала».
Хасан рекомендует держать золото на уровне 1–2% портфеля. Она добавляет: «Я считаю, что сырьевые товары в целом имеют потенциал для диверсификации, однако именно их высокая волатильность проявилась в прошлом квартале».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


