
«Страшилки» американского фондового рынка: развернется ли масштабная, доминирующая на рынке стратегия «шортить волатильность», господствующая в течение многих лет?

Молниеносное падение акций, движимых импульсом, — лишь вершина айсберга. Под спокойной поверхностью рынка назревает циклическое «шортовое давление на волатильность», подпитываемое балансами трейдеров, которое незаметно накапливается и превращается в самую опасную и единую точку сбоя на американском фондовом рынке.
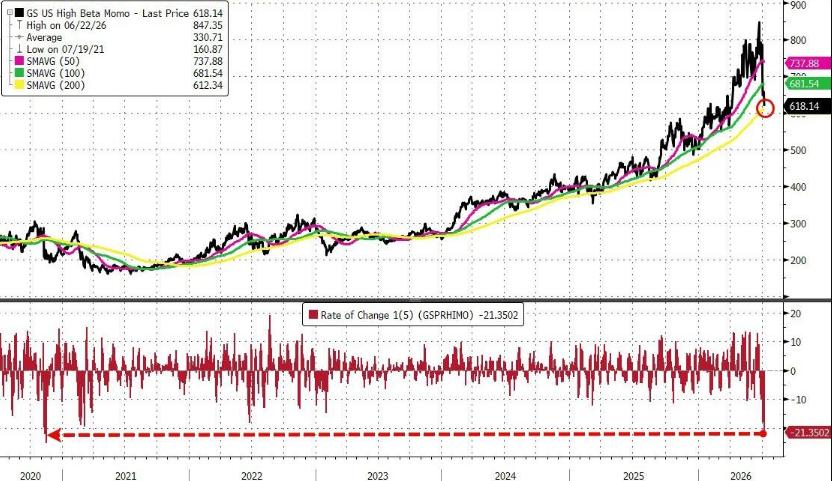
На этой неделе фактор импульса на рынке акций США обвалился более чем на 20% всего за пять торговых дней — это самое сильное снижение с шокирующих новостей о COVID-19 в ноябре 2020 года, индекс достиг 200-дневной скользящей средней, а откат стал самым глубоким с февраля 2023 года. Искру для падения зажгли нападение на танкер в Ормузском проливе, рост цен на нефть и распродажа акций Samsung, несмотря на превзошедший ожидания квартальный отчет — в первую очередь удар пришёлся по сегменту полупроводников и чипов памяти.
Однако, как отмечает макростратег Bloomberg Саймон Уайт, резкие колебания акций, движимых импульсом, не являются изолированной аномалией, а представляют собой внешнее проявление куда более глубокой структурной угрозы —трейдеры продолжают поглощать рыночные риски с целью сдерживания волатильности, и этот обратный положительный цикл уже сделал весь рынок предельно уязвимым к одностороннему «шортовому давлению на волатильность» с угрозой массового закрытия позиций. Как только банки начнут снижать уровень заемных средств, этот положительный цикл может стремительно развернуться.
Молниеносный обвал акций по импульсу: сигнал хрупкости рынка
Колебания на рынке этой недели вызваны сочетанием нескольких факторов. Атака на танкер в Ормузском проливе и отмена исключений из санкций против Ирана привели к росту цен на нефть; одновременно, несмотря на отличный отчет Samsung, акции компании оказались под давлением, что спровоцировало резкое падение индексов полупроводников и памяти. Вслед за этим выросла доходность облигаций, повысился показатель инфляционных ожиданий Федерального резервного банка Нью-Йорка, фондовый рынок ощутил давление, доллар укрепился, золото подешевело, а bitcoin отыграл утренний рост.
Фактор импульса стал очагом потерь. Более чем 20%-ное падение за пять дней — не только технический раскол, но и самое тяжелое снижение с февраля 2023 года. Наиболее пострадали индексы полупроводников и чипов памяти.
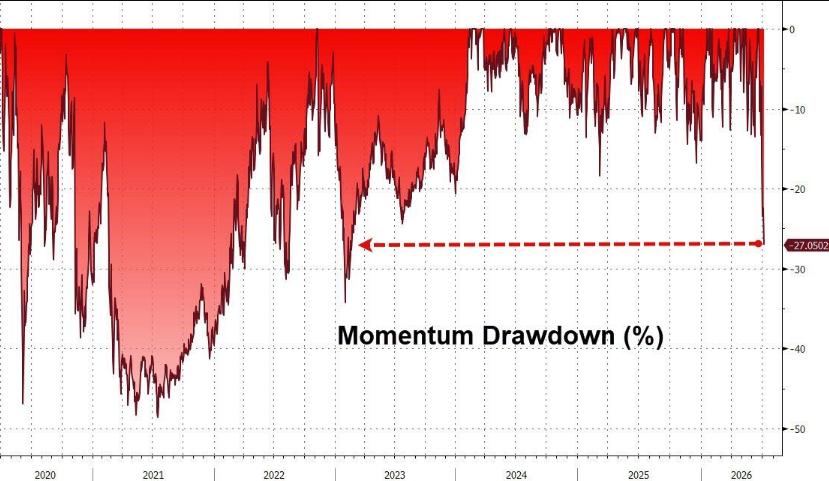
Саймон Уайт отмечает: именно массовый «стадный» распад этой торговой стратегии и является неизбежным результатом доминирования шортовых стратегий на волатильности.
Положительный цикл шорт-волатильности: как трейдеры "производят" спокойствие
В последние годы трейдеры (то есть крупные банки и маркет-мейкеры) за счёт включения огромных объёмов акций и облигаций в свои балансы регулярно брали на себя рыночные риски, тем самым снижая волатильность. Эта схема создала самоусиливающийся положительный цикл: низкая волатильность подталкивает к более высокому риску, а больший риск ещё больше сдерживает волатильность.
Ключевым звеном этого цикла служит волатильность на рынке облигаций. Обычно неопределённость ставок выступает главным драйвером роста корреляции между акциями — когда волатильность облигаций снижается, подразумеваемая корреляция между акциями также идёт вниз. Подразумеваемая и реализованная корреляция S&P 500 сейчас близки к историческим минимумам, что идёт в одном русле со снижением волатильности облигаций.
Низкая корреляция, в свою очередь, подавляет VIX. Сжатый VIX ведёт к сокращению кредитных спредов, снижению экономической волатильности и ускоряет работу всей «индустрии шорт-волатильности» — от стратегий агрессивной продажи опционов и риск-паритетных фондов, до систематических продавцов волатильности и стратегий покупки на просадках.
Однако Саймон Уайт предупреждает: эта поверхностная тишина обманчива. Низкая корреляция на уровне индексов маскирует рост реальных рисков:средняя волатильность отдельных акций на самом деле растет, а дисперсия (разница между волатильностью одной акции и волатильностью индекса) приблизилась к историческим максимумам. Риски никуда не исчезли, они просто находятся в латентном состоянии.
Концентрация на рынке: ещё одна скрытая угроза
Тем временем, крайняя степень концентрации на фондовом рынке ещё сильнее искажает картину рисков. Сейчас 10 крупнейших компаний по капитализации в индексе S&P 500 занимают 43% общей рыночной стоимости индекса, что близко к историческому максимуму; в то время как вклад 250 самых мелких компаний сократился всего до 8%. Прибыль распределена столь же неравномерно.
Такая концентрация также способствует снижению корреляции. Когда индекс управляется всего несколькими гигантскими компаниями, рост и падение остальных бумаг компенсируют друг друга, что искусственно снижает корреляцию при равновесном взвешивании. Корреляция между S&P 500 и его равновесной версией достигла самой низкой отметки за последние 25 лет.
Саймон Уайт отмечает, что по всем уровням — отдельным компаниям, секторам, факторам — корреляция сейчас находится вблизи исторических минимумов, даже ниже, чем накануне «Дня волатильности» (Volmageddon) 2018 года.Тогда массовое закрытие шортов на волатильность привело к резкому взлету волатильности и падению S&P 500 почти на 12% с пика до минимума.
Три триггера: потенциальные точки взрыва для снижения плеча
Саймон Уайт выделяет три сценария, которые могут подтолкнуть банки массово сокращать плечо и нарушить хрупкое равновесие.
Шок границ VaR: В условиях крайней концентрации и идентичности позиций при возникновении значительного отката почти неизбежна цепная реакция ужесточения лимитов риска и повальное сокращение плеча. Сейчас банки предоставляют рынку (включая кредитное плечо ETF) рекордный объём заемных средств по акциям, и при сжатии это станет катализатором ускоренного падения рынка.
Загруженность балансов трейдеров: Запасы на балансах банков уже близки к историческим максимумам, и желание сокращать риски становится всё сильнее. Если банки начнут сворачивать репо в облигациях и отдавать приоритет акционному плечу, это может вызвать скачкообразный рост ставок по финансированию и системную разгрузку рисков, ускорителем выступят как хедж-фонды, торгующие на бондовом spread, так и сами банки. Ключевые индикаторы для слежения за загруженностью балансов банков — это ставки по акционному финансированию и спреды свопов.
Сокращение баланса ФРС: Новый председатель ФРС Томас Уолш уже публично обсуждал сворачивание баланса ФРС, его позиция совпадает с мнением министра финансов. Хотя последние заявления указывают, что эти шаги не являются неотложными, ни рынок, ни трейдеры не будут ждать — как только появится ожидание масштабного выпуска казначейских облигаций и ипотечных бумаг, трейдеры начнут заранее освобождать место в балансах и перебрасывать риски обратно на рынок.
Хрупкое спокойствие ждет своего разлома
Если обобщить, то низковолатильная среда на рынке США сегодня — это не исчезновение рисков, а их накопление и перераспределение: от рынка к балансовым ведомостям трейдеров, из очевидной в скрытую плоскость. Молниеносный крах акций по импульсу — яркая иллюстрация этой хрупкости.
Саймон Уайт подытоживает: когда-то банки доминировали на рынке до появления технологических гигантов. Инвесторы в IT-сектор скоро снова смогут убедиться, что банки по-прежнему способны «сотворять бурю».
~~~~~~~~~~~~~~~~~~~~~~~~
Данный материал подготовлен редакцией «Торговая платформа Catch the Wind».
Для более подробного разбора — включая онлайн-аналитику, оперативные исследования и другие эксклюзивные материалы — присоединяйтесь к сообществу Торговая платформа Catch the Wind▪Годовой абонемент
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Цены на крипто
Далее


