
Руководитель стратегии Citadel: рынок недооценивает вероятность повышения ставки ФРС в июле

Политическая рамка ФРС США переходит от «инерционности» к «адаптивности», и рынок фиксированного дохода может столкнуться с суровым летом.
5 июля руководитель отдела макростратегии Citadel Securities Фрэнк Флайт в последнем отчёте предупредил, что рынок сейчас серьёзно недооценивает вероятность повышения ставки ФРС на июльском заседании. Он сохраняет базовый прогноз двух повышений ставки в этом году, но считает, что инвесторы по-прежнему скованы «инерционной политической рамкой» и ошибочно полагают, что ФРС будет действовать только тогда, когда экономические данные полностью заставят это сделать.
Флайт отметил, что председатель ФРС Уолш на июньском заседании FOMC проявил себя на уровне «A+» — инфляционные ожидания снижались, кривая доходности выравнивалась, доллар укреплялся, а краткосрочная коррекция рискованных активов быстро была отыграна рынком. Такая реакция рынка говорит о том, что серия быстрых «имиджевых повышений ставок» вполне приемлема для рынка, даже если это заранее не полностью заложено в цену. В то же время, его кросс-активная макрорамка и данные по кассовым потокам казначейских облигаций США свидетельствуют о наличии риска роста доходности, а давление на рынок фиксированного дохода, вероятно, сохранится.
От «инерции» к «адаптивности»: переход рамки политики недооценён рынком
По мнению Флайта, основная ошибка в текущих рыночных оценках заключается в том, что инвесторы продолжают использовать старую «инерционную политическую рамку», предполагая, что ФРС действует медленно и реагирует лишь после накопления убедительных данных. Он считает, что переход ФРС к «адаптивной политической рамке» действительно происходит, и рынок ещё далеко не полностью это осознал.
В рамках адаптивного подхода центральный банк стремится быстро реагировать при первых признаках отклонений от двойного мандата, не позволяя отклонениям закрепиться. Такой механизм позволяет заложить ожидание 2%-ной инфляции в процессы установления зарплат и цен, что увеличивает вероятность достижения целей и снижает необходимую степень ужесточения по сравнению с инерционной стратегией «затяжки с последующим резким торможением».
Он особо отметил, что если ФРС на июльском заседании упустит первый шанс подтвердить принцип «сказано — сделано», заявления Уолша на июньской пресс-конференции рискуют оказаться лишь формальностью, а часть заработанной надбавки доверия может быть потеряна рынком.
Кросс-активные сигналы и потоки по казначейским облигациям указывают на рост доходности
С технической и денежной стороны количественные сигналы Citadel Securities также подтверждают ожидания роста доходности.
Флайт напомнил, что 19 мая он предупреждал о риске быстрого усиления глобальной продолжительности; два фактора тогда одновременно указывали на этот сценарий:
Во-первых, оценка фактора PC1 в кросс-активной модели достигла обратного порога +2 стандартных отклонения, что намекает на риск падения доходности; во-вторых, кассовые потоки по казначейским облигациям США отражали значительный рост чистых покупок. 19 мая затем стал локальным пиком доходности в этом году.
Однако оба указанных выше сигнала на продолжительный тренд сейчас полностью развернулись. Фактор PC1 в макрорамке за последние недели отклонился более чем на 3 стандартных отклонения, текущее значение составляет -1,17 стандартного отклонения; одновременно кассовый поток по казначейским облигациям США теперь показывает значительное усиление чистых продаж.
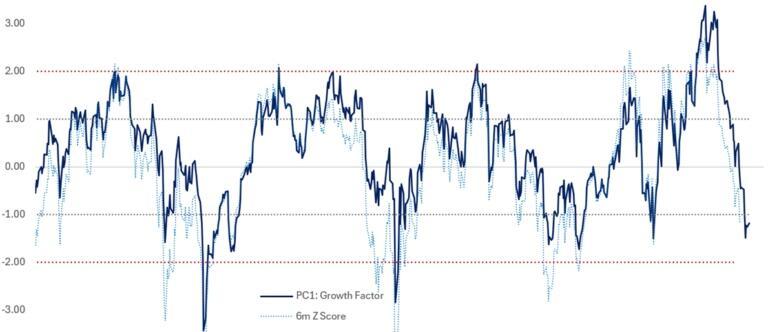
Флайт подытожил, что совокупность этих сигналов указывает на дальнейший риск роста доходности, а давление на рынок фиксированного дохода летом может только усилиться.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


