
Вновь о «свином цикле»: денежные потоки отрасли иссякают, предложение может сократиться «нелинейным» образом

1. Что произошло? — Множественные исторические минимумы, индустрия погружается в «кровопотерю»
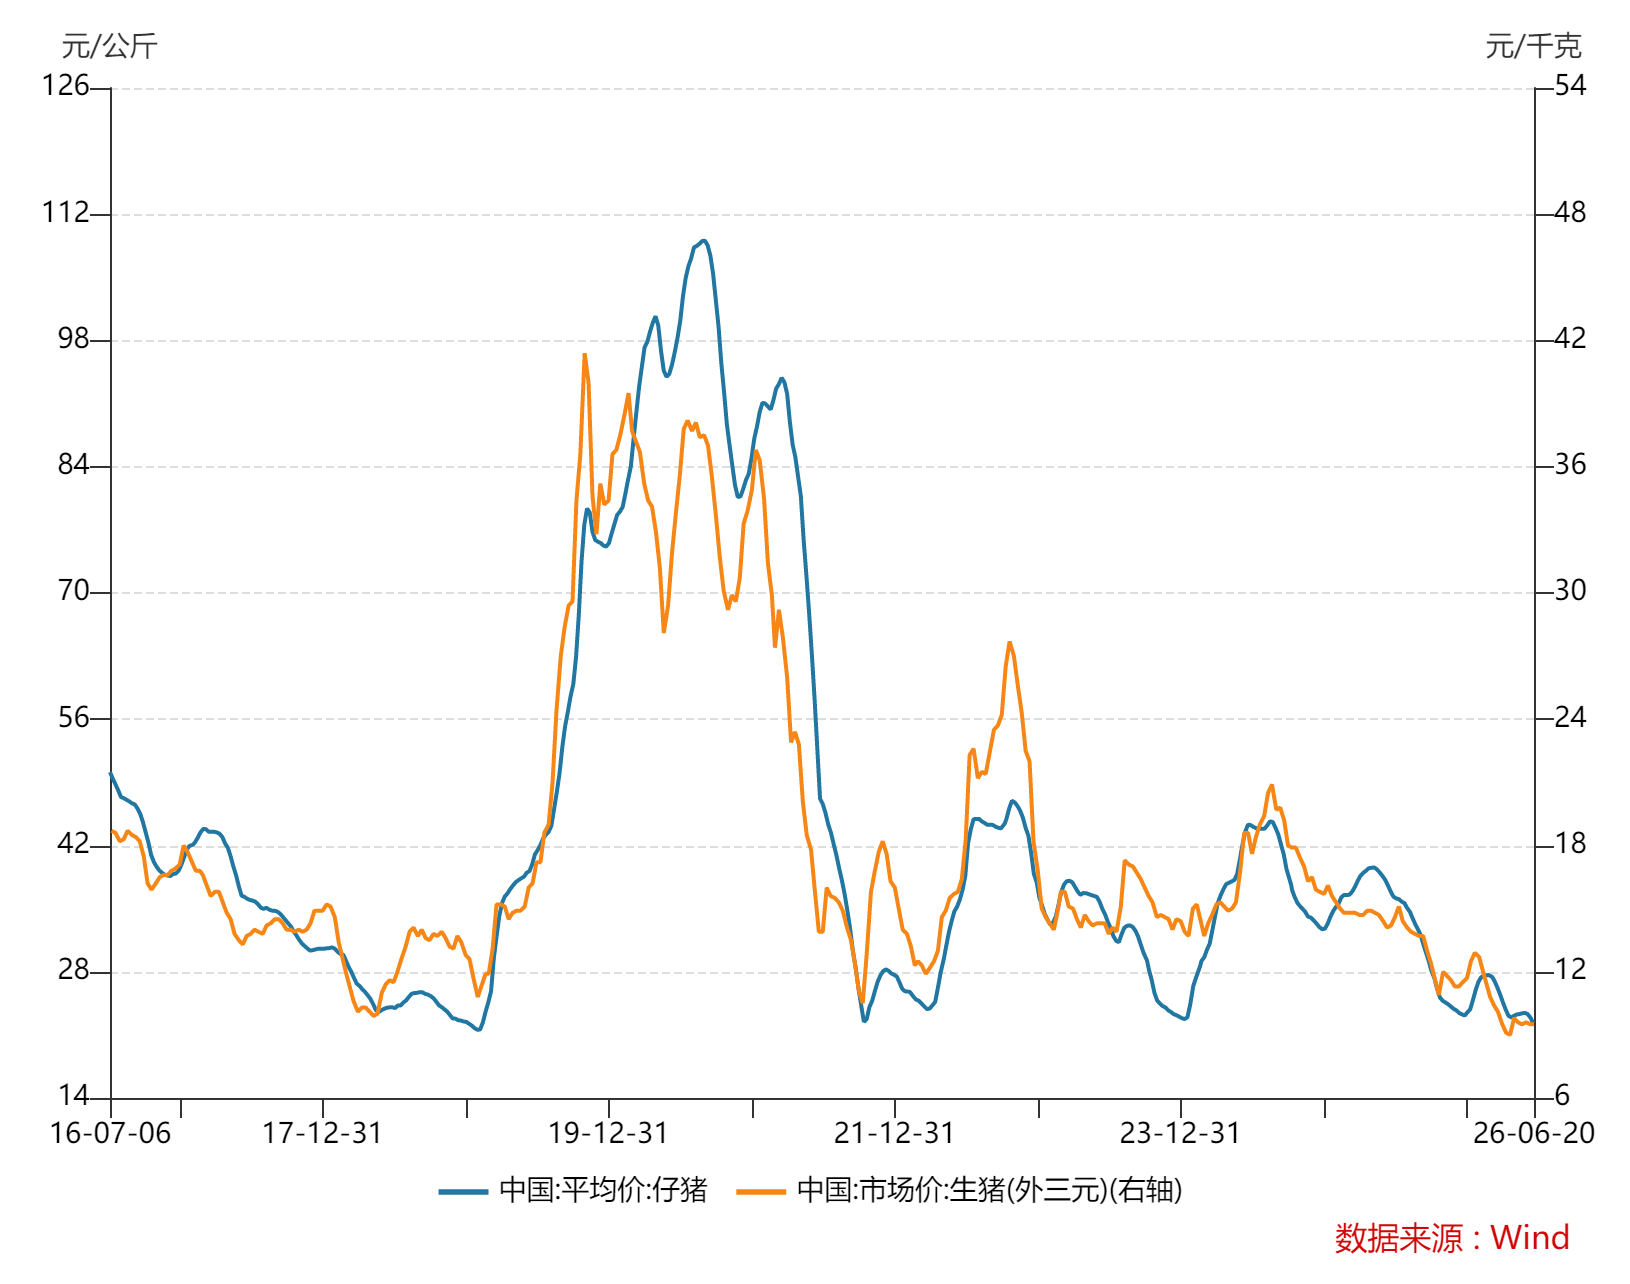
Ценовой фронт повсеместно вызывает тревогу. По состоянию на 26 июня 2026 года, средняя отпускная цена живых свиней по стране составляет 9,4 юаня/кг, с середины апреля, когда она достигла двадцатилетнего минимума в 8,67 юаня/кг, стоимость всё время колеблется в очень узком коридоре 9-10 юаней/кг, демонстрируя типичную форму «протирания дна». Рынок поросят также рухнул: к 23 июня цена семикилограммовых отлучённых поросят снизилась до 157 юаней за голову, что на 64% ниже в годовом исчислении, на 13% меньше по сравнению с прошлым месяцем и глубоко ниже отраслевой себестоимости — 280 юаней за голову.
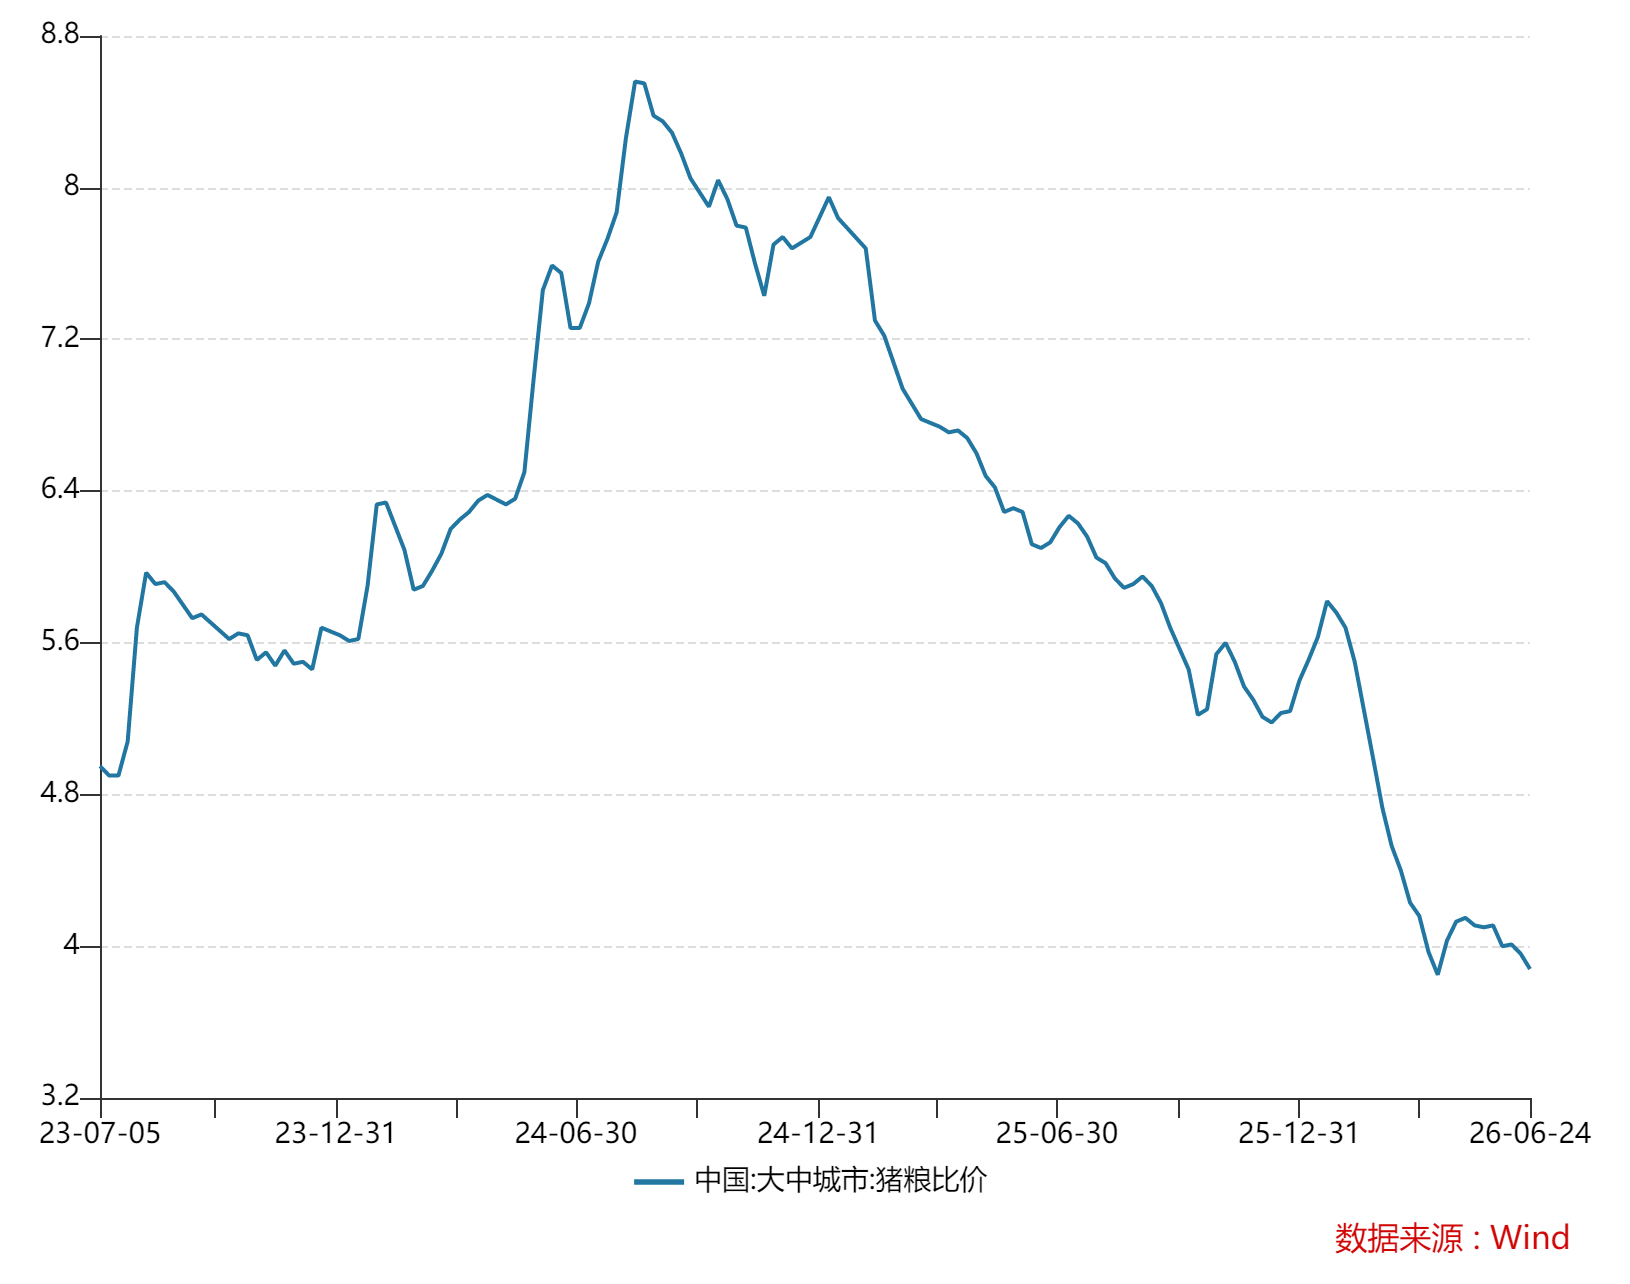
Последовательно нарушаются исторические показатели. По состоянию на 24 июня, в крупных и средних городах страны соотношение цены свинины к цене зерна упало до 3,88, приблизившись к историческому минимуму, достигнутому в апреле этого года. Соотношение цены свинины к цене зерна — основной показатель рентабельности свиноводства: уровень 6:1 — точка безубыточности, ниже 5:1 — это массовые убытки, а ниже 4:1 — отрасль входит в экстремальную зону глубоких убытков. Нынешний исторический минимум обозначает, что отрасль находится на экстремально низкой стадии своего цикла.
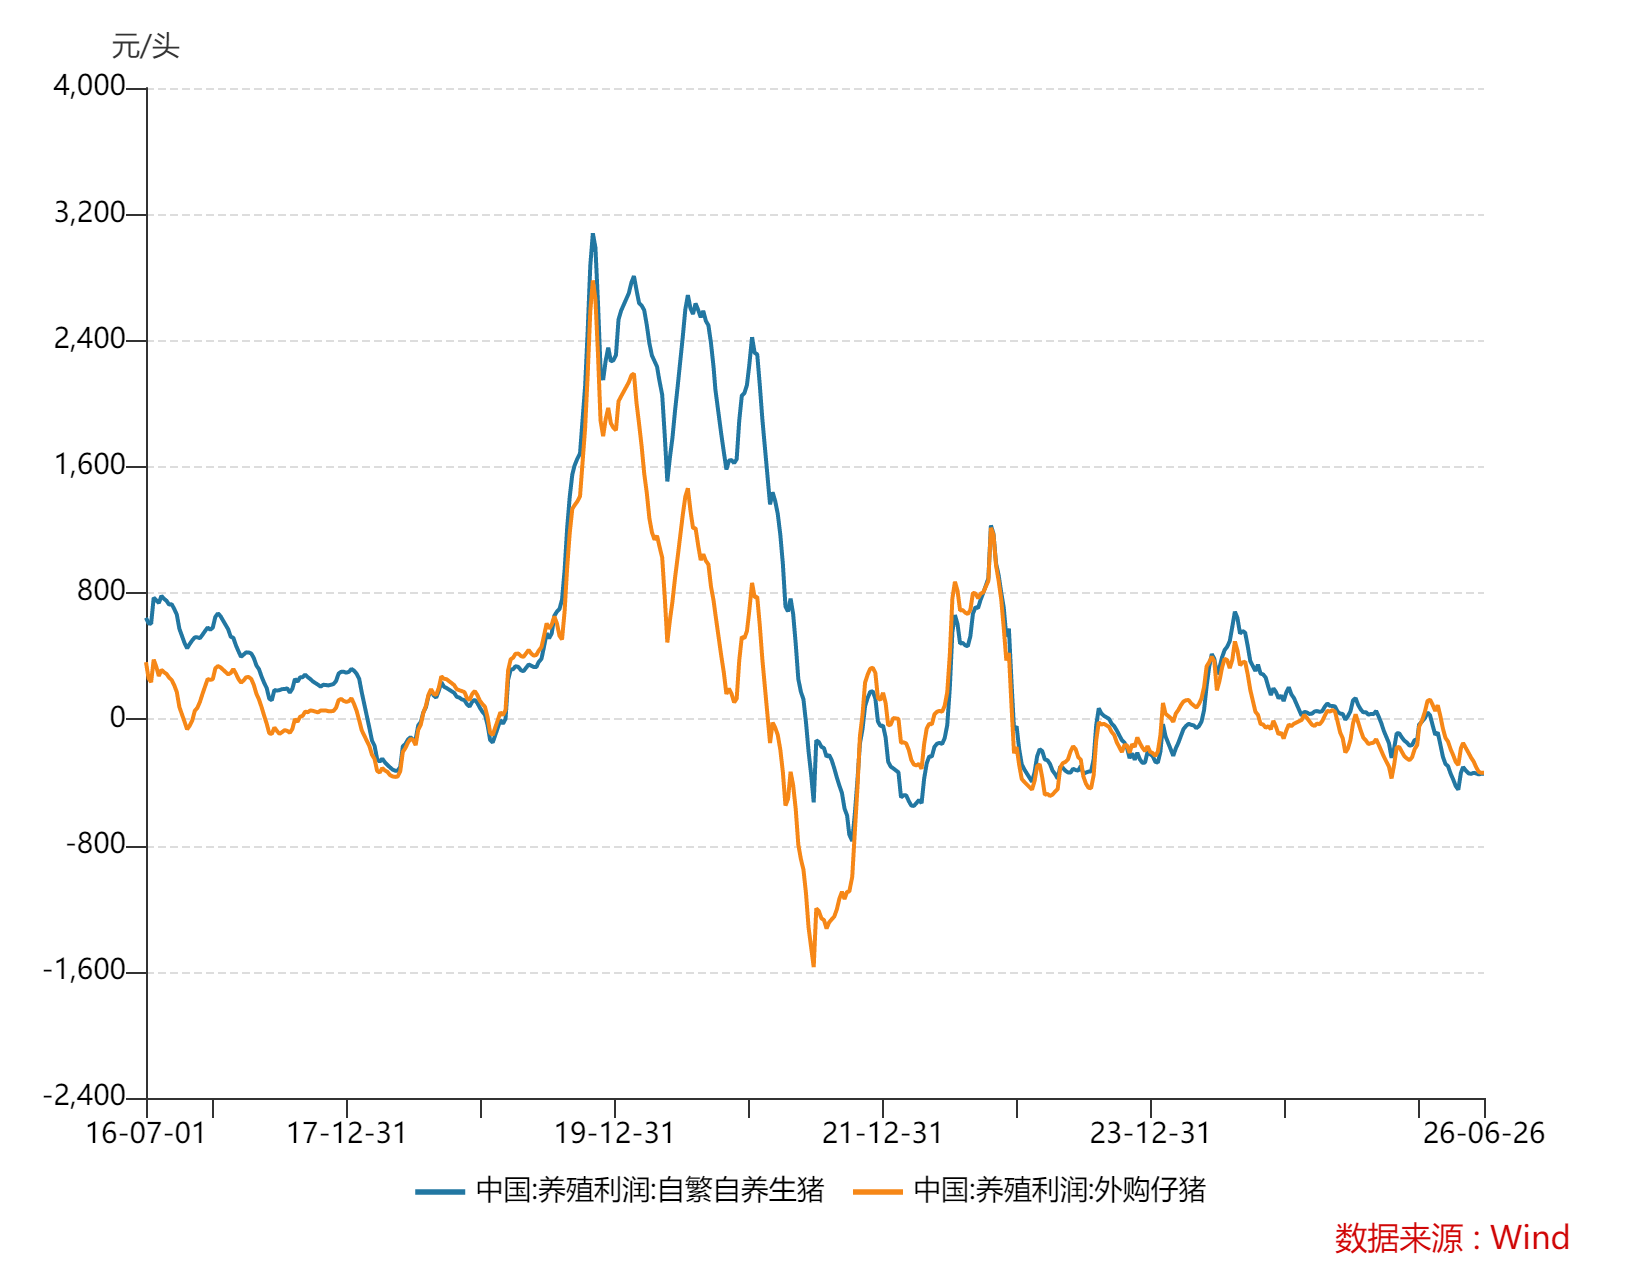
Свиноводы терпят глубокие убытки. По состоянию на 26 июня, в модели полного цикла убытки составляют 346 юаней на голову, в модели покупки поросят — 339 юаней, оба показателя приближаются ко второму глубочайшему уровню убытков с 2014 года. Полный цикл приносит убытки на протяжении уже более 9 месяцев, начиная с сентября 2025 года, а модель покупки поросят находится в убытках более 10 месяцев. Отрасль перешла из состояния обычных «убытков» в хроническое «поглощение денежных средств» и пребывает в системной «кровопотере».
2. Почему это важно? — Нелинейная логика очищения в условиях истощения денежных потоков
1. Почему дно ценового цикла оказалось глубже ожиданий: «двойная ловушка» избыточного предложения и ослабленного спроса
В этот раз период низких цен в цикле продлился намного дольше ожиданий рынка, а причиной стал структурный дисбаланс на обеих сторонах — предложения и спроса.
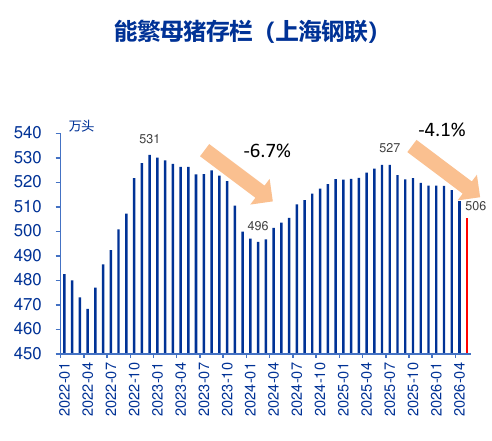
На стороне предложения — эффект «двойного сжатия» от большого вклада многоплодных свиноматок и системного роста производительности. По состоянию на март 2026 года в стране насчитывается 39,04 млн племенных свиноматок, что на 1,54 млн больше нового целевого показателя Министерства сельского хозяйства и сельских дел (37,5 млн). Одновременно средний показатель PSY по отрасли вырос с 22,7 в 2023 году до 24,3 в 2025 году, что означает существенное увеличение фактической производственной способности при том же количестве свиноматок.
В первом квартале 2026 года объём выхода живых свиней по стране достиг 200 млн голов, что на 2,8% больше в годовом исчислении, а производство свинины выросло на 4,2% в годовом выражении. Кроме того, уровень заполнения холодильных складских помещений достиг исторического максимума — 32,96%, увеличившись более чем на 15 процентных пунктов по сравнению с прошлым годом; огромные запасы замороженной продукции стали своеобразной «сдерживающей дамбой», постоянно ограничивающей возможность для восстановления цен на свинину.
……
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


