
Как понять реализацию ночного OMO?

29 и 30 июня была реализована давно ожидаемая рынком мера — «overnight OMO», с объемами операций соответственно 300 млрд и 600 млрд. Как понять потенциальное влияние «overnight OMO» и других новых мер денежной политики на рынки процентных ставок и валюты?
Прежде всего, самый важный вопрос: снизилась ли стоимость финансирования по сути?Мы отмечаем, что в настоящее время overnight OMO и 7-дневные OMO используются одновременно и не заменяют друг друга, а overnight OMO сейчас применяется преимущественно для усиления ликвидности в переходные даты, что также соответствует требованию гибкости денежной политики. Так как цены не объявлены, можно сделать некоторые грубые оценки по ситуациям:
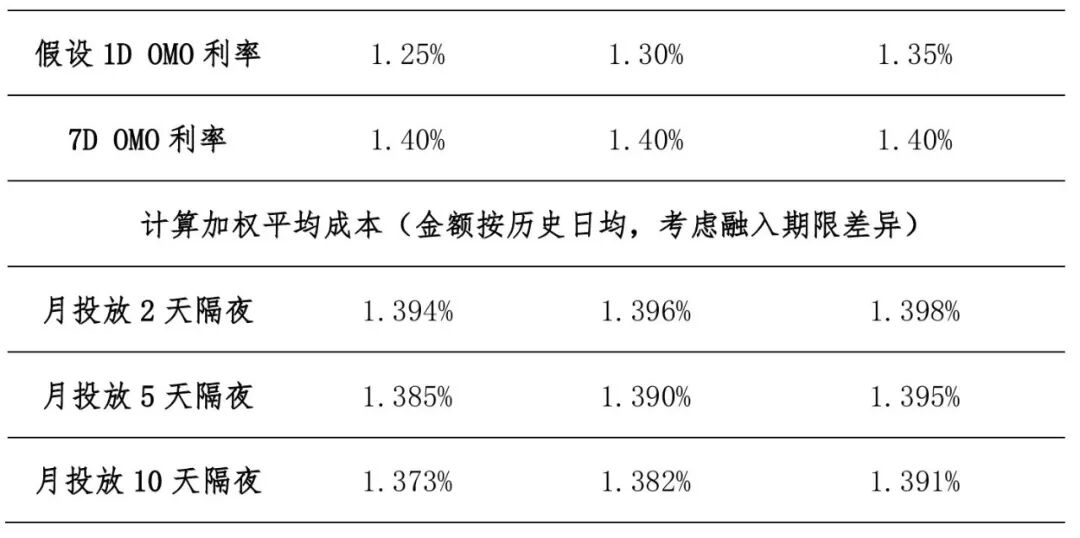
Согласно расчетам, если overnight OMO выполняет только функцию «дополнительного вброса», учитывая, что сам срок по операциям короче, ожидаемое снижение совокупной стоимости финансирования составляет всего 1-3 б.п., что по сути уже учтено в ценах краткосрочного рынка. Таким образом, независимо от того, ниже ли ставка по сравнению с 7D на 5, 10 или 15 б.п., это не сопоставимо с мерами количественного смягчения (снижения резервных требований или ставок).
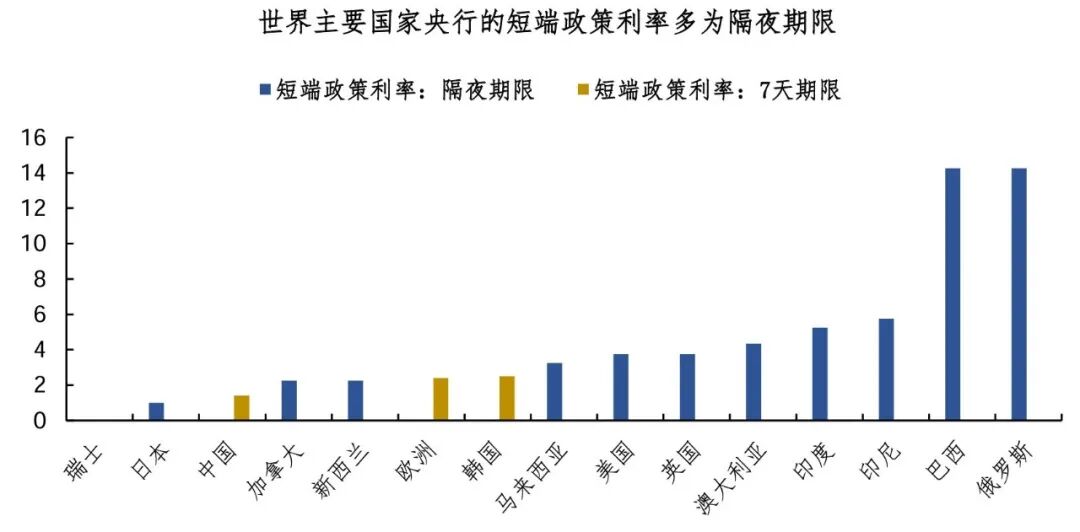
Разумеется, в долгосрочной перспективе вполне возможно, что overnight OMO заменит 7D OMO и станет основным инструментом политики. Мировой опыт показывает, что многие центральные банки используют преимущественно overnight-инструменты. Однако это вопрос на будущее, для «смены» основной ставки потребуется несколько месяцев или даже годы, как это было и при постепенном уходе MLF.
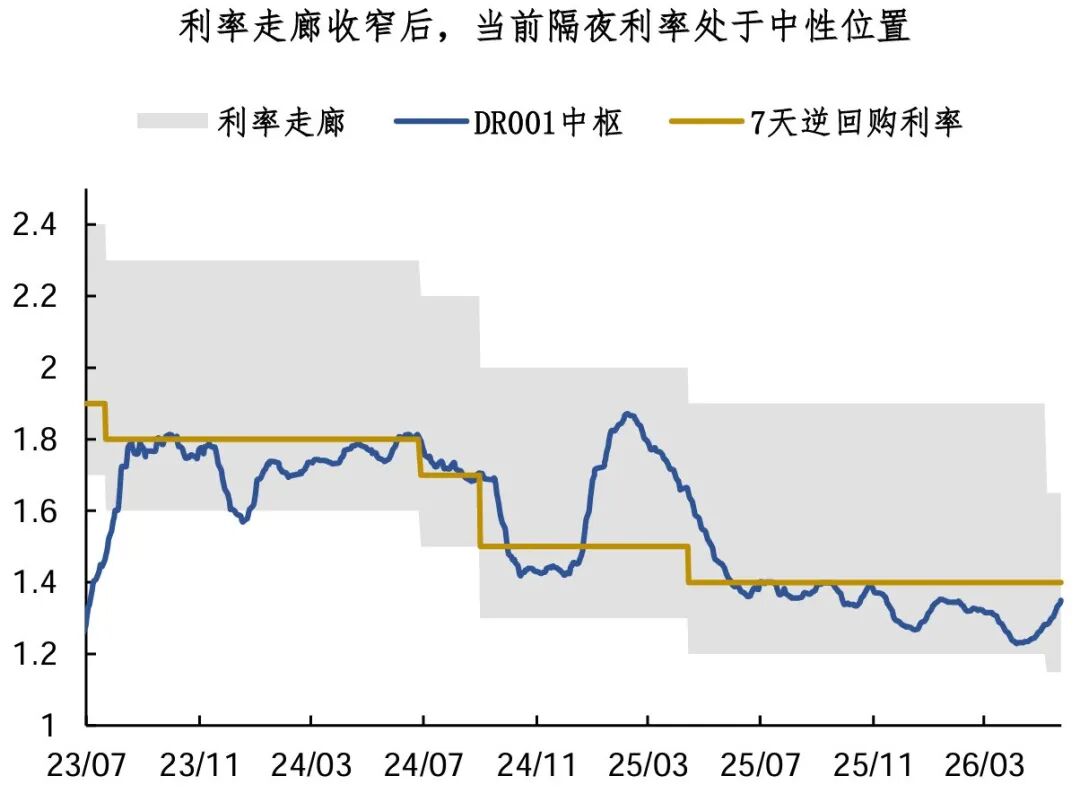
Каковы ожидания по ликвидности в будущем? После Lujiazui Forum, по моему мнению, сужение коридора процентных ставок важнее, чем внедрение новых инструментов политики.Коридор ставок сузился с [1,2%, 1,9%] до [1,15%, 1,65%], что не только снижает волатильность рынка ликвидности, но и смещает «центр» коридора с 1,55% до 1,4%.
В новых условиях коридора текущий DR001 (1,35%) уже не считается «слишком мягким», а должен рассматриваться как «нейтральный». По моему мнению, вероятность того, что DR001 будет колебаться в диапазоне [1,3%, 1,5%], довольно велика. Несмотря на отсутствие мер количественного смягчения, такая ситуация, как сокращение предложения средств крупными банками и ужесточение ликвидности, как это было в мае-июне, скорее всего, не повторится.
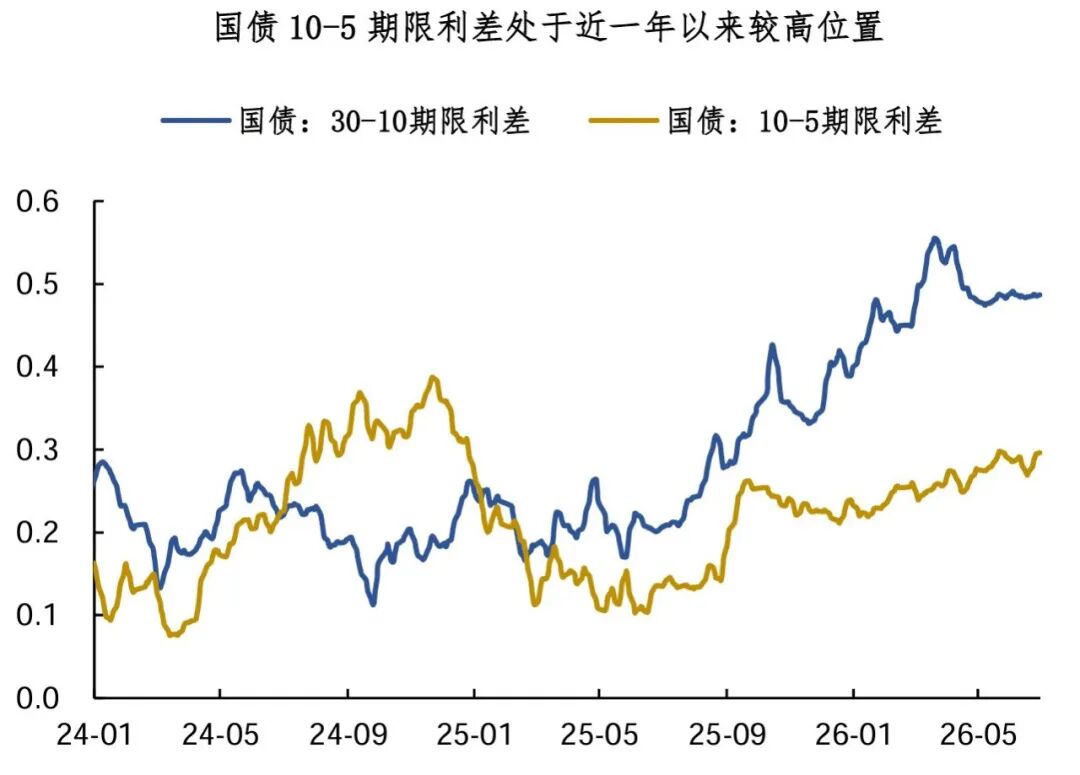
Что касается рынка облигаций, я продолжаю рекомендовать облигации с длительностью 7-10 лет.С учетом слабого внутреннего спроса, темпов политики и других факторов предполагается, что темпы экономического роста во втором квартале останутся ниже, чем в первом, а фундаментальные факторы будут поддерживать долгосрочное снижение процентных ставок; с точки зрения предложения облигаций, разницы по срокам и доходности купона долгосрочные инструменты по-прежнему выглядят более привлекательно, чем краткосрочные.
Что касается валютного рынка, ожидается, что юань сохранит устойчивость, хотя потенциал роста по сравнению с началом года будет ограниченным.Два основных поддерживающих фактора — энергетическая безопасность и активный экспорт — сохраняются, однако влияние американо-иранских конфликтов постепенно снижается, а ускорение темпов экспорта с апреля-мая в основном обусловлено ценовыми факторами: убедительность «старой логики» уменьшается. Если экономические показатели в третьем квартале останутся слабыми, а вероятность общего смягчения политики до конца года повысится, у юаня появится потенциальный поворотный момент.
Резюме сегодняшнего обзора:
1. 29 и 30 июня введены в действие долгожданные рынком overnight OMO. Расчеты по разным сценариям показывают, что при «дополнительном вбросе» совокупная стоимость финансирования снижается лишь на 1-3 б.п., что уже учтено в краткосрочных ставках. Для оценки перспектив ликвидности значимее сужение процентного коридора; высока вероятность флуктуации DR001 в диапазоне [1,3%, 1,5%];
2. На рынке облигаций рекомендуется фокус на долгосрочных облигациях. На валютном рынке юань останется устойчивым, однако его потенциал для роста ниже, чем в начале года. При сохранении слабых макропоказателей в третьем квартале и усилении вероятности общего смягчения политики до конца года у юаня возможны точки разворота.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


