
Индонезийская рупия в трясине

Индонезия, как крупнейшая экономика Юго-Восточной Азии, с начала этого года испытала падение индекса Jakarta Composite на 29%, а рупия снизилась по отношению к доллару США более чем на 6%. За последние полгода Индонезия пережила волну "обороны позиций на рынке развивающихся стран", сталкиваясь с одновременным снижением фондового, долгового и валютного рынков. В январе этого года MSCI объявил о заморозке всех корректировок индийских индексов и отказался включать новые индонезийские акции в индекс развивающихся рынков, а также вынес серьезное предупреждение: на индонезийском рынке существуют фундаментальные проблемы инвестируемости, и если в указанный срок не будут приняты необходимые меры, Индонезию могут перевести из категории развивающихся в категорию приграничных рынков.
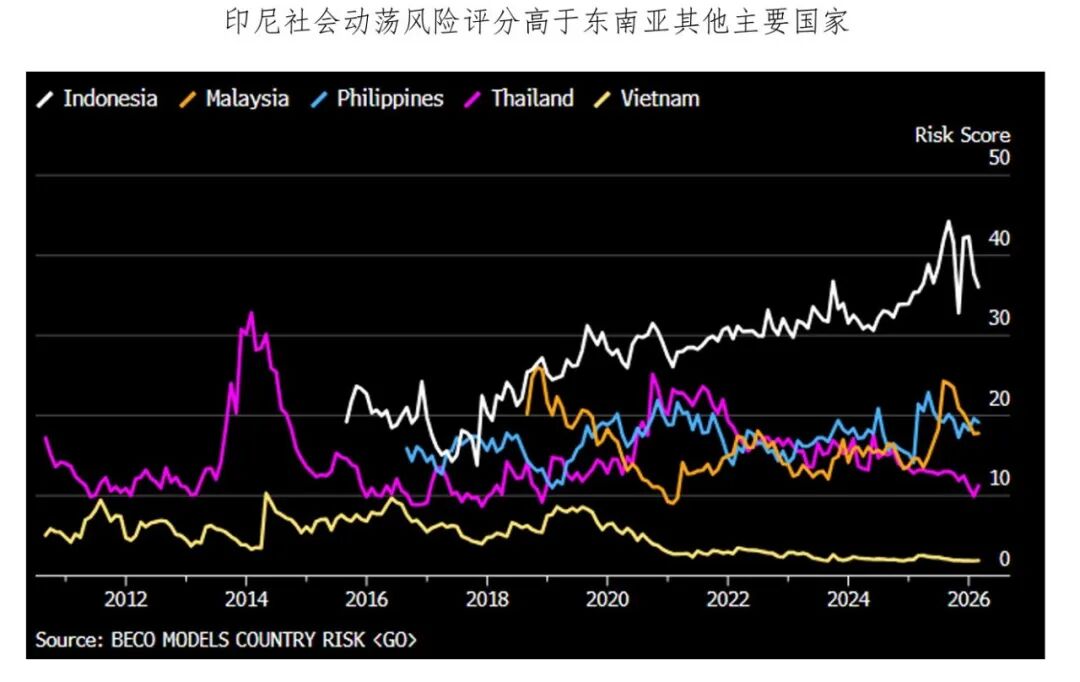
На прошлой неделе MSCI в своем итоговом решении сохранил рейтинг страны, но понизил оценку раздела "поток информации" до негативной. За менее чем месяц Центробанк Индонезии повысил ставку на 100 базисных пунктов, что привело к росту рупии с исторических минимумов. Означает ли это прекращение кризиса?
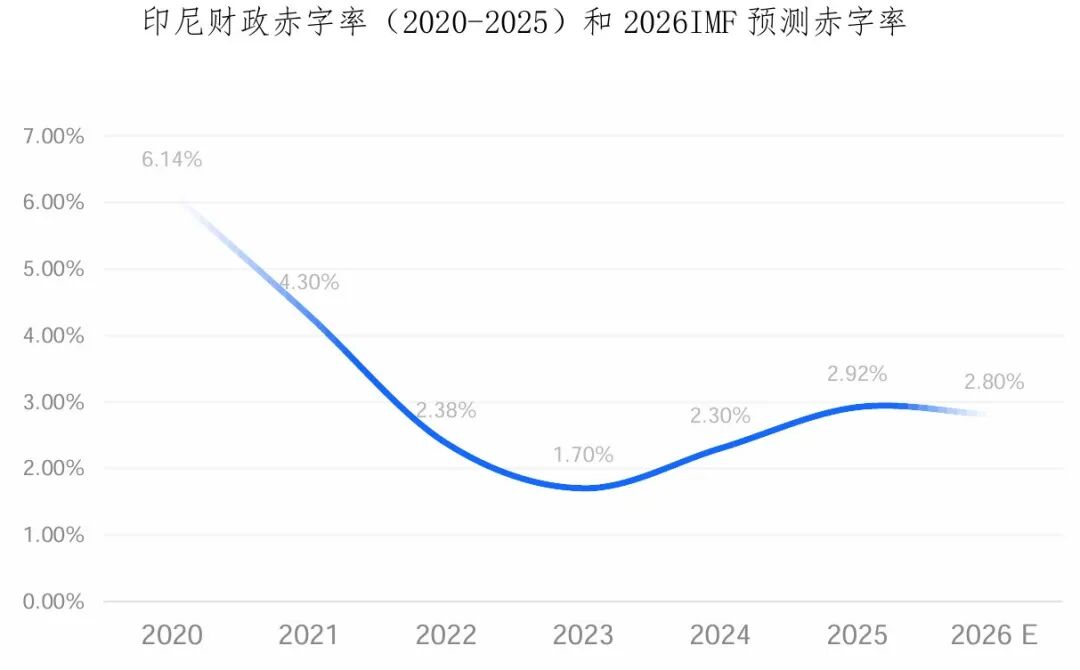
Фискальный дефицит остается высоким, курс валюты под давлением.В "Национальном законе о бюджете" Индонезии установлен жесткий лимит дефицита бюджета — не более 3%, а соотношение государственного долга — не более 60%. В 2025 году дефицит бюджета Индонезии достигнет послековидного максимума (во время пандемии лимит временно был снят). После обострения конфликта между США и Ираном, рост мировых цен на нефть вынудил увеличить топливные субсидии одновременно с реализацией программ по питанию населения и инфраструктуре. На фоне устойчиво высоких государственных расходов и слабого роста доходов бюджета рынок выражает сомнения относительно сбалансированности и устойчивости фискальной политики Индонезии.
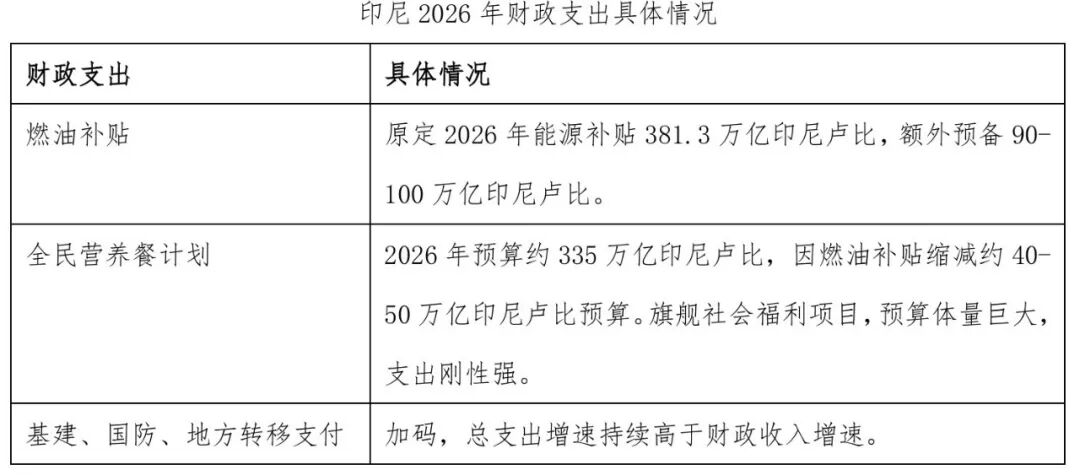
Чистый импорт нефти стал фактором давления на курс с момента обострения конфликта между США и Ираном.Для сравнения, как Бразилия, так и Индонезия являются экспортно-ориентированными развивающимися странами, производящими сырье, но их валюты ведут себя по-разному. Торговая структура двух стран различается: Бразилия, извлекая выгоду из технологий морской нефтедобычи, имеет чистый экспорт нефти, в то время как Индонезия, несмотря на профицит внешней торговли (основные экспортные товары — уголь, пальмовое масло и ферросплавы с содержанием никеля), по нефтегазовой статье имеет хронический дефицит и импортирует большую часть энергии. Рост цен на нефть после обострения конфликта между США и Ираном усилил расхождение в динамике курсов двух стран.
В статье "Война за защиту азиатских валют" мы уже рассказывали о том, как с начала года Центробанк Индонезии прибегал к прямым интервенциям за счет валютных резервов и внедрял макропруденциальные меры и валютный контроль, а с мая последовательно ужесточал денежно-кредитную политику. Несмотря на то, что эти шаги временно поддержали курс рупии, основные причины ее ослабления не были устранены:
(1) Фискальный дефицит растет, дефицит в процентах ВВП сохраняется на высоком уровне, а повышение ставок и обесценивание валюты, вероятно, продолжат усиливать давление на бюджет;
(2) Недавно введенная политика монополизации экспорта стратегических ресурсов госкомпаниями (контроль над экспортом угля, пальмового масла, титановых сплавов через компании, принадлежащие суверенному фонду), способная повысить доходы бюджета, вызывает споры на рынке, а также способна ударить по экспорту. Вместе с постоянным чистым импортом энергии это повышает торговые риски.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Банк Японии повысил ставку, но иена развернулась и упала! Комментарии Кадзунобу Уэды недостаточно "ястребины" — стратеги предупреждают, что падение может продолжиться.
Стратеги считают, что заявления главы Банка Японии Казуо Уэды на пресс-конференции разочаровали инвесторов, ожидавших от него более агрессивных высказываний.
Goldman Sachs: Замедление повышения ставки ФРС замедляет рост золота, но не изменяет тенденцию долгосрочного бычьего рынка
Goldman Sachs считает, что повышение процентных ставок лишь замедляет темпы роста, но не завершает бычий рынок. Прогноз справедливой стоимости золота к концу года — 4650 долларов. Самую значительную поддержку обеспечивает покупка золота центральными банками — текущий темп составляет 91 тонну в месяц, что более чем в пять раз превышает исторический средний показатель; этот структурный тренд трудно изменить. Кроме того, открытые позиции по колл-опционам в три раза превышают средний уровень, поэтому эффекты хеджирования маркет-мейкеров могут механистически усилить рост, и фактическое увеличение стоимости может значительно превзойти базовый прогноз.
Американские космические акции на этой неделе празднуют: SpaceX (SPCX.US) готовится к первому коммерческому полету Starship, акции Voyager (VOYG.US) и Rocket Lab (RKLB.US) резко выросли
На этой неделе американские космические акции получили множество катализаторов.
Спрос на AI взрывает рынок зеленой энергии! Эти 5 акций неожиданно выросли в этом году, максимальный рост превысил 223%
Некоторые компании в сфере зеленой энергетики в области устойчивого развития тихо обогнали многих популярных конкурентов.
Цены на крипто
Далее


