
Цена на нефть упала до довоенного уровня, почему процентные ставки по доллару не следуют за ней?

Morning FX
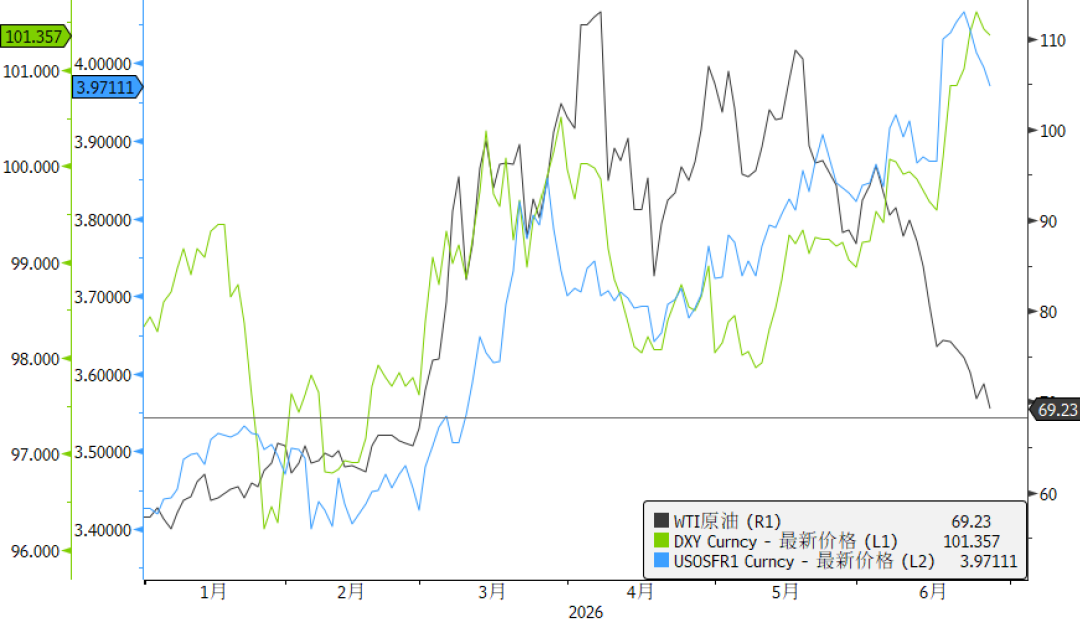
После достижения договоренности между США и Ираном, мировые цены на нефть незаметно приблизились к уровням начала марта, что превзошло ожидания рынка. Тем временем 1Y SOFR с мая продолжает расти, двигаясь вразрез с динамикой цен на нефть — почему жеSOFRигнорирует снижение цен на нефть?
1. Неожиданно: почему цены на нефть упали так быстро?
Вскоре после начала войны между США и Ираном в марте рынок был переполнен опасениями по поводу устойчиво высоких цен на нефть весь год, и многие были уверены, что “100 долларов — это дно” для нефти в этом году; Bank of America даже прогнозировал экстремальные максимумы в 150-200 долларов. Однако на деле, с мая цены на нефть неуклонно снижались и теперь уже почти достигли довоенных уровней.
Почему динамика цен на нефть полностью разошлась с ожиданиями? На мой взгляд, последний обзор JP по нефти довольно ясно это пояснил:
В условиях шока на рынке энергоносителей, вызванного войной, рынок мог “очиститься” двумя путями,
"Первый сценарий — если спрос в целом не меняется, недостаток предложения приводит к скачку цен, и в краткосрочной перспективе рынок может покрывать дефицит за счет запасов, но в более долгосрочной перспективе накопленный спрос на потребление и восстановление запасов приведет к тому, что цены на нефть еще дольше не вернутся к прежним уровням."
Это был базовый сценарий для большинства участников рынка в начале конфликта, но по факту коммерческие запасы не уменьшились так сильно, как ожидали, а падение спроса намного превзошло прогнозы. Это выводит на другой путь “очистки” рынка:
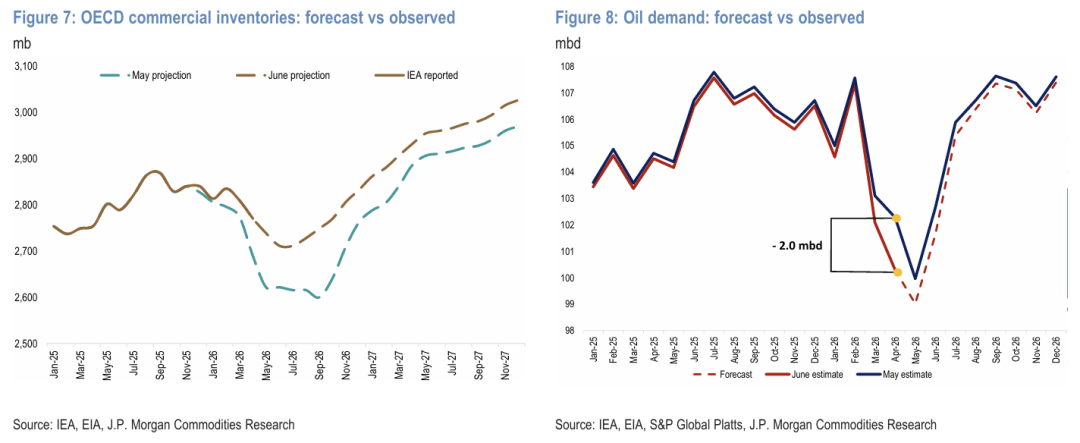
“Во втором сценарии, когда предложение ограничено, спрос также резко сокращается, что, наоборот, давит на цены.” JP особо отметили быструю коррекцию спроса на нефть в Азии (особенно в Китае) после начала конфликта — и, конечно, мощный вклад бурного развития зеленой энергетики.
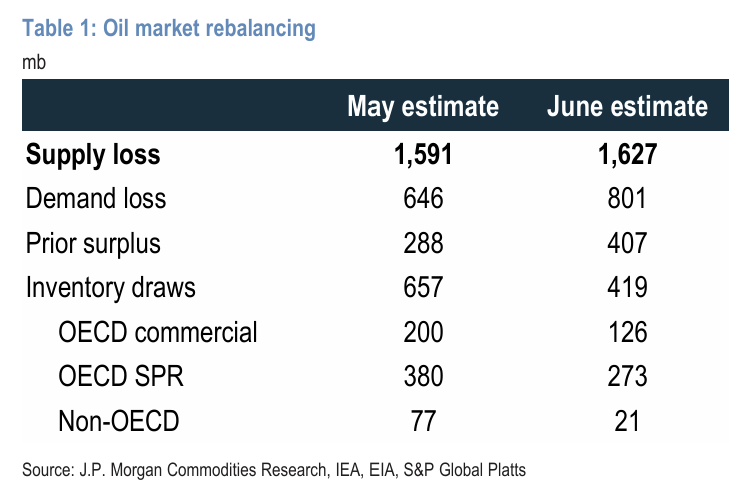
Делюсь с вами выводом JP: “рынок всегда очищается, но именно путь очищения определяет, где зафиксируется цена”。
2. Против логики: почему долларовые ставки игнорируют снижение цен на нефть?
До мая динамика цен на нефть и 1Y SOFR была тесно связана, но после середины мая корреляция резко снизилась — что выглядит нелогично, ведь тренд ростаSOFRбыл обусловлен логикой “рост нефти — скачок инфляции — ужесточение политики”, а в итоге вверх ставки идут, а вниз — нет?
По моим оценкам, расхождение между ценами на нефть и долларовыми ставками сейчас вызвано двумя причинами: во-первых, макроэкономическая база США действительно сильна — неожиданно хорошие данные по занятости второй месяц подряд, PMI — лучший среди стран G10. Во-вторых, новый председатель ФРС Walsh в своем первом выступлении сразу заложил “минус” в сторону ужесточения политики, твердо намерен добиться стабильной 2% инфляции, которой нет уже более 5 лет, а его склонность избегать прямого общения заставляет рынок закладывать дополнительную неопределенность в “ястребиную” риторику.
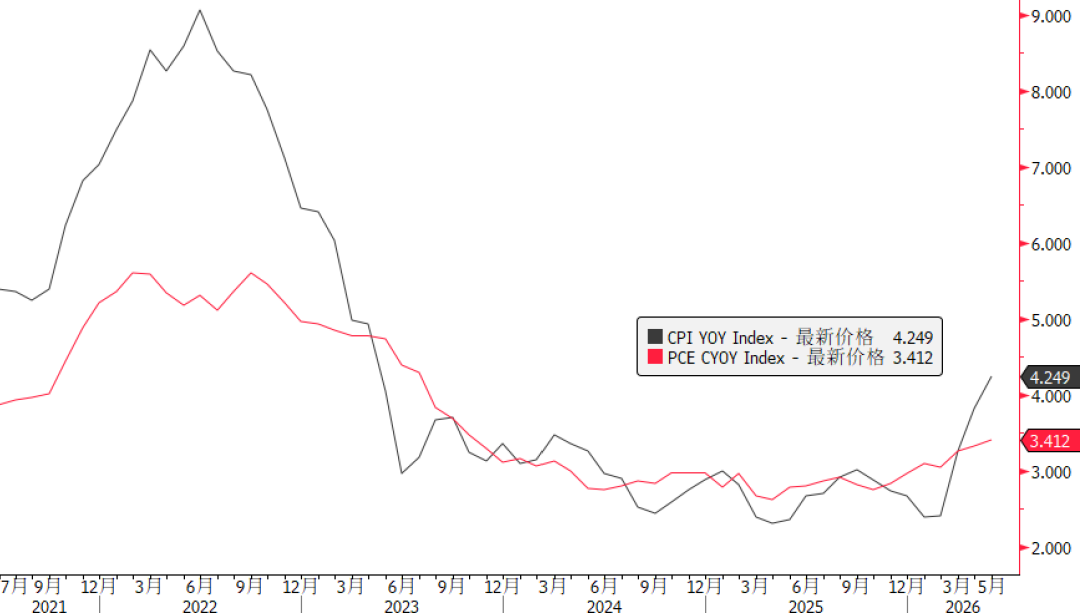
В такой обстановке тенденция долларовых ставок реагировать на рост нефти, но игнорировать падение, скорее всего, сохранится. Только если (1) цены на нефть стабилизируются ниже 80, а CPI в США после нескольких месяцев снизится ниже 3%, или (2) будет обвал на рынке акций и fed put вынужденно активируется, только тогда возможно заметное снижение краткосрочных долларовых ставок.
3. Итоги
Мировые цены на нефть вернулись к довоенным уровням, возможно, из-за более быстрого сокращения спроса по сравнению с падением предложения — рынок пошёл по совершенно неожиданному сценарию “очистки”.
SOFR реагирует на рост цен на нефть, игнорируя их падение; основная причина — сильная макроэкономика США и “ястребиная” риторика Walsh. Существенное снижение SOFR возможно только на фоне явного снижения CPI в США или обвала на рынке акций.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

У AI-супербыка всё ещё есть пространство для воображения, но Wall Street тихо подготовила "два вида страховки": чтобы защититься от медленного снижения доходности и одновременно от резкого падения.
Из-за роста процентных ставок и цен на нефть рост фондового рынка замедлился, и мнения инвесторов разделились: одни опасаются быстрого падения рынка, другие — медленного снижения. Некоторые трейдеры стали проявлять большую изобретательность в ставках на падение, например, покупают опционы пут на индекс волатильности Чикагской биржи опционов или на S&P 500, либо используют двойные бинарные опционы для ставок на медленное снижение цен.


Накануне 5% порога, шторм распродажи американских облигаций стал сложной задачей для рынка и Федеральной резервной системы.
Распродажа на рынке облигаций уже подняла доходность по ключевым казначейским облигациям США почти до 5%, что усилило опасения как на Уолл-стрит, так и в Вашингтоне по поводу влияния роста стоимости заимствований на экономику США.

Цены на крипто
Далее


