
Опасное расхождение в ожиданиях инфляции: потребители «оценивают» 3,5%, что опровергает прогнозы с Уолл-стрит, рост нециклических цен сужает пространство для политики ФРС

Дивергенция инфляционных ожиданий становится недооценённым ключевым риском в текущем макроэкономическом нарративе США.
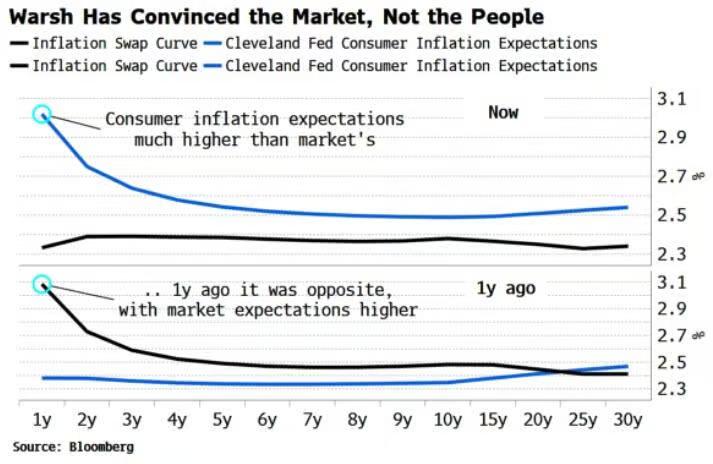
Финансовые рынки закладывают в цены сценарий «плавного возвращения инфляции к 2%», а подразумеваемые инфляционные ожидания в рынке процентных фьючерсов продолжают снижаться, отражая высокую уверенность в эффективности ужесточающей политики. Однако, согласно опросам среди американских домохозяйств, их инфляционные ожидания, напротив, устойчиво растут — среднесрочный показатель уже приближается к 3,5%. Редкий разрыв между двумя силами формирует картину, где «рынок — оптимистичен, а потребители — пессимистичны».
Ещё более сложная проблема заключается в том, что драйверы текущей инфляции претерпевают структурные изменения. Так называемая «нециклическая инфляция» — в частности в секторах услуг, здравоохранения и жилья — продолжает расти, а цены в этих категориях традиционно слабо реагируют на изменение процентных ставок.
Даже при дальнейшем ужесточении монетарной политики Федеральной резервной системой, её воздействие на вышеперечисленные секторы будет ограниченным, что означает, что потенциальные шаги ФРС окажутся под большим давлением реальных ограничений — основной инструмент монетарной политики оказывается не совместим с самыми устойчивыми источниками инфляции.
Когда разрыв между рыночным ценообразованием и восприятием потребителей продолжает расти, сами инфляционные ожидания могут стать «самореализующимся» фактором. И, возможно, как раз это — переменная, которой следует уделять наибольшее внимание в текущей макроэкономической торговле.
Рынок и потребители: две полностью противоположные инфляционные истории
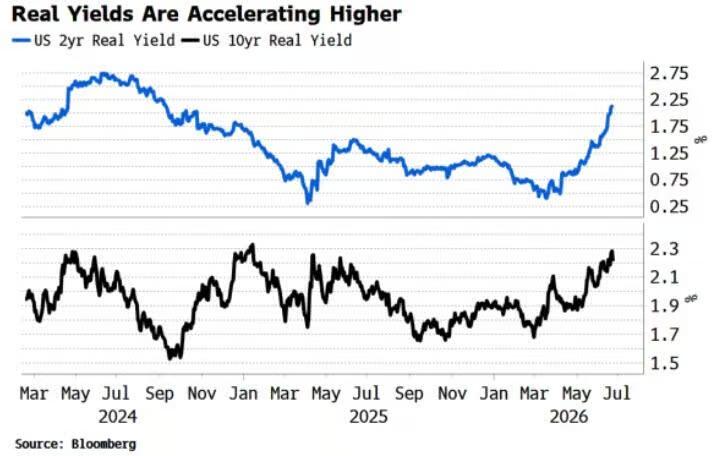
За последние месяцы американские финансовые рынки пережили заметную переоценку в сторону ужесточения. Ожидаемый путь процентных ставок был пересмотрен вверх, в ценообразование заложено дополнительно около 50 базисных пунктов повышения ставок к концу года, реальные ставки значительно выросли. На рынке деривативов 12-месячный CPI swap временно опустился ниже 2%, практически полностью вернувшись в «целевой диапазон».
Однако «ценовое восприятие» в реальной экономике развивается в ином направлении. Многочисленные опросы потребителей показывают, что инфляционные ожидания домохозяйств на срок от года до нескольких лет продолжают расти, среднесрочно держась выше 3%, а некоторые показатели приближаются к 3,5%. Что ещё важнее — этот тренд не случайный всплеск, а структурный рост, начавшийся с момента пандемии.
Иными словами: рынок «торгует окончание инфляции», а домохозяйства всё ещё «чувствуют продолжение инфляции».
Кому больше доверять: рыночной оценке или ожиданиям потребителей?
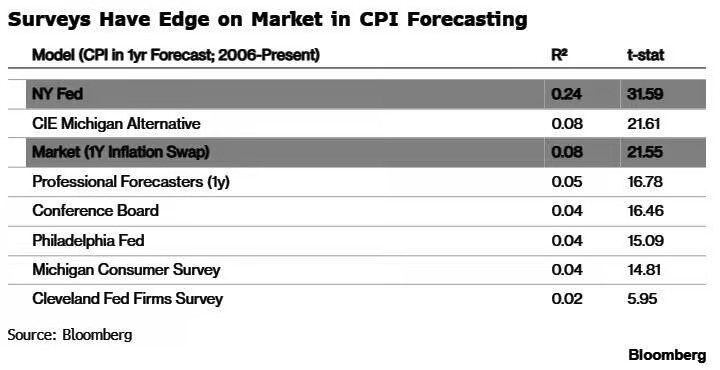
Финансовые рынки обычно склонны верить «сигналу цен». Однако исторические данные показывают, что прогнозная сила инфляционных деривативов не так велика.
Эмпирические исследования показывают, что однолетний инфляционный swap объясняет будущую динамику CPI лишь примерно на 8% (R² = 0,08), что близко к случайным колебаниям. В то же время точность прогнозов большинства потребительских опросов не уступает рынку; исследования ФРБ Нью-Йорка имеют объяснительную силу около 24%.
Наиболее спорными остаются «долгосрочные данные»: на больших временных промежутках корреляция между инфляционными ожиданиями потребителей Мичиганского университета и фактической CPI значительно возрастает, коэффициент объяснения приближается к 60%. Это означает парадоксальный вывод: на фоне высокошумного краткосрочного финансового ценообразования, «непрофессиональная» ценовая интуиция массового потребителя может быть ближе к реальным инфляционным трендам.
Почему рынок системно недооценивает инфляцию?
Ключевое допущение рынка сегодня: жёсткая денежно-кредитная политика + ужесточение финансовых условий = быстрое снижение инфляции, однако в такой логике скрыто три критических уязвимости:
Структурный дисбаланс инфляции. По данным филиала ФРС Сан-Франциско, циклическая инфляция, чувствительная к ставкам, действительно снижается, однако нециклическая инфляция (услуги, здравоохранение, жильё), на которую монетарная политика влияет слабо, остаётся на подъёме. ФРС выигрывает «легкую битву», но проигрывает там, где сложнее всего бороться.
Обратная связь от сжатия ликвидности. Снижение избыточной ликвидности прямо подавляет цены активов, а через ужесточение финансовых условий дополнительно поднимает реальные ставки, создавая самоподдерживающуюся цепочку «денег стало меньше → кредитование подорожало → потребитель становится осторожнее → издержки растут». Даже если ставки остаются без изменений, реальная стоимость заёмных средств продолжает расти автоматически — этот механизм нередко проявляется перед сильной коррекцией на рынке и служит важным упреждающим сигналом.
«Ожидания ФРС» не проверены на практике. Оценка рынком более жёсткой политики ФРС пока носит гипотетический характер. Если устойчивость инфляции окажется выше ожиданий или политические факторы обострятся, консенсус по уровню конечной ставки будет вынужден испытывать существенный пересмотр.
«Иллюзия» инфляции на фоне структурной дифференциации
В центре текущих макродискуссий в США стоит не вопрос «вернётся ли инфляция к 2%», а риск неправильной оценки пути к этому уровню рынками.
Логика рынка — линейная экстраполяция: ужесточение подавляет спрос, уменьшение спроса тянет за собой снижение инфляции. Но данные по потреблению и разбивка по структуре показывают другую картину — спад в циклических компонентах сопровождается ростом нециклических, что приводит к «липкости» общей инфляции. Если это так, то текущее рыночное ценообразование вокруг уровня 2% систематически недооценивает будущий риск повторного разгона инфляции.
По мере того, как рынок продолжает закладывать в цены более низкие инфляционные ожидания, реальные ставки пассивно растут, что создаёт скрытое давление в формате «номинальный оптимизм + фактическое ужесточение». Такая рассинхронизация повышает чувствительность цен активов к изменению ликвидности. В случае стабилизации данных по экономике или очередного роста инфляции на рынке может последовать нелинейная переоценка рисков.
Главная макровопрос сейчас — не «улучшилась ли инфляция», а «где закрепится новая точка отсчёта». Для рынка инфляция — уже решённая проблема, для потребителей — продолжающееся давление. Настоящий риск кроется не в том, кто окажется прав в итоге, а в том, что при выборе реальностью одной из позиций ценовая корректировка вряд ли будет мягкой.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Спрос на AI стремительно растет, однако "кредитные ворота" финансирования сужаются! Под давлением доходности американских облигаций в 5% проигравшие в гонке вычислительных мощностей постепенно выходят на поверхность
По мере того как доходность государственных облигаций США достигает самых высоких уровней с 2007 года, общая стоимость финансирования строительства инфраструктуры искусственного интеллекта вот-вот станет еще выше. JPMorgan прогнозирует, что к 2030 году объем долгов, связанных с искусственным интеллектом, достигнет 4,1 триллиона долларов США.
От спасения Credit Suisse до рассмотрения трансграничного слияния: UBS столкнулся с «капитальным осадом», следующий этап — объединение с Wall Street?
В связи с тем, что крупнейший банк Швейцарии сталкивается с давлением из-за более строгих требований к капиталу, несколько крупных международных банков уже обратились к UBS по поводу потенциального слияния или других форм объединения.

Волатильность отдельных акций против индексов! Популярная торговая стратегия на американском рынке: покупка опционов на отдельные акции с хеджированием опционами на индекс
Разделение повествования об искусственном интеллекте, резкие колебания цен на нефть и рост доходности государственных облигаций США до максимума за 20 лет — тройная катализирующая сила привела к тому, что степень дифференциации компонентов S&P 500 достигла 95-го процентиля за последние 30 лет. Сжатие волатильности отдельных акций делает стоимость открытия позиций относительно низкой, разрыв между волатильностью отдельных акций и индекса вновь расширился, и для диверсифицированной торговли («лонг опционы на отдельные акции + шорт опционы на индекс») наступило редкое окно возможностей.
Цены на крипто
Далее


