
Иллюзия низких процентных ставок

Утренний FX
После того как доллар США вошёл в цикл повышения ставок, для снижения стоимости финансирования некоторые компании на рынке заменяют долларовые или юаневые кредиты на внешние заёмные средства в валюте с низкой процентной ставкой.
Однако многие компании не осознают, что с учётом стоимости форвардной фиксации курса заём в валюте с низкой процентной ставкой фактически ничем не отличается от прямого доллара США.
Причина в том, что основа ценообразования форвардного курса — это теория процентного паритета.
Согласно теории процентного паритета, если между двумя странами существует разница в процентных ставках, инвесторы будут осуществлять арбитраж капитала между странами (например, у иены низкая ставка, у доллара высокая, в начале срока инвестор берет в долг иены и меняет их на доллары, получая высокий процент, в конце срока снова меняет доллары на иены для погашения кредита), что приводит к снижению спот-курса валюты страны с низкой ставкой, увеличению форвардного курса, а валюта страны с высокой ставкой, наоборот, дорожает; арбитраж прекращается, когда стоимость свопа в точности равна разнице ставок между странами.
Формула процентного паритета выглядит так (слева — стоимость пересчёта пункта свопа, справа — разница ставок двух стран):
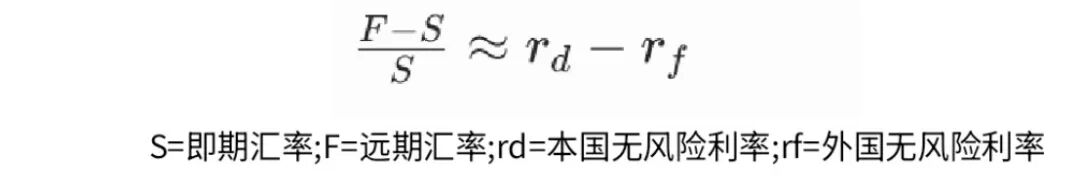
Следовательно, форвардный курс по сути не прогноз на будущий курс, а компенсация за разницу в процентных ставках. В идеальной ситуации процентного паритета, если зафиксировать валютный риск, не имеет значения какая валюта была взята в долг — стоимость одинакова. (Конечно, на практике могут быть отклонения из-за волатильности рынка, сегментации и других факторов.)
Поскольку процентные ставки по иене уже долгое время низкие, самая популярная стратегия на рынке — брать кредит в иенах, чтобы заменять долларовые или юаневые кредиты, но на самом деле это не решает проблему высокой стоимости заёмных средств.
Пример 1: годовая стоимость кредита в иенах составляет 1%, компания конвертирует полученные иены в доллары по курсу 161.7, а курс обратной конвертации через год форвардом фиксируется на уровне 156.79 с пунктами свопа -491. При форвардном дискаунте к погашению потребуется больше долларов, чем в начале, что создаёт дополнительную валютную стоимость для возврата иенного кредита.
Валютная стоимость по этой операции: (161.7-156.79)/161.7=3.03%
Общая стоимость средств по этой операции: 1.00%+3.03%=4.03%
То есть, общая стоимость средств = ставка по иене + валютная стоимость ≈ ставка по доллару.

Когда мы учитываем стоимость форвардной фиксации курса, становится ясно, что если не брать в расчет другие комиссии, разницы между кредитом в иенах и прямым кредитом в долларах практически нет.
Рассмотрим еще один пример.
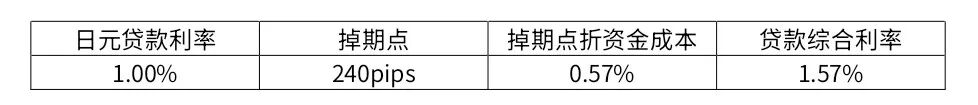
Пример 2: годовая ставка по иенам 1%, компания конвертирует взятые в долг иены в юани по курсу 4.21, а форвард на возврат юаней в иены зафиксирован на уровне 4.2340 с пунктами свопа 240. При форвардном премировании к погашению потребуется больше юаней, чем в начале, что создаёт дополнительную валютную стоимость возврата иенного кредита.
Валютная стоимость по этой операции: (4.2340-4.21)/4.21=0.57%
Общая стоимость средств по этой операции: 1.00%+0.57%=1.57%
То есть, общая стоимость средств = ставка по иене + валютная стоимость = ставка конвертации в юань.
Сравним это с долларовым кредитом. Годовая стоимость заимствования в долларах 4.10%, по курсу доллар/юань форвард на год -1760 пунктов, это форвардный дискаунт, после фиксации курса к моменту погашения для возврата доллара потребуется меньше юаней.
Таким образом, общая стоимость средств по данной операции = долларовая ставка - выгода от курсовых разниц = 4.1%-2.57%=1.53%=приведённая ставка к юаню.
Мы видим, что без учета комиссий и прочих сборов, заимствование иен для обмена на юани и заимствование долларов для обмена на юани в итоге обходятся одинаково.
В целом данный подход замены кредита валютой с низкой ставкой по сути не снижает стоимость средств — это "иллюзия низкой ставки".
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


