
Цены на нефть, Федеральная резервная система и потоки средств в ETF — эти три силы определят судьбу золота

Динамика золота в этом году была полна неожиданных поворотов. Конфликт на Ближнем Востоке не сделал золото главным защитным активом, жёсткая позиция Федеральной резервной системы США ограничила спрос со стороны ETF, а устойчивую поддержку снизу продолжает обеспечивать центробанковский спрос. Сейчас, на фоне признаков деэскалации ситуации на Ближнем Востоке, рынок вновь задаётся вопросом: что определит следующий шаг цен на золото?
По данным Trading Desk, стратег Morgan Stanley по сырьевым товарам Эми Гауэр считает, что цены на нефть, политика Федеральной резервной системы и приток/отток средств через ETF — три ключевых фактора, определяющих сейчас золото.
В свежем аналитическом обзоре она пишет: «Деэскалация на Ближнем Востоке поддерживает золото, но более жёсткая политика Федеральной резервной системы создаёт вызовы, особенно для спроса со стороны ETF. Мы по-прежнему видим риски роста стоимости золота, но если ETF не вернутся, достижение прогноза в 5 200 долларов за унцию станет менее реалистичным».
Другими словами, глобальные покупки центробанков могут стать опорой для золота, но именно ETF — тот капитал, который способен продолжить толкать цену вверх. Без возвращения ETF золото останется относительно сильным, однако путь к 5 200 долларов за унцию будет более узким.
Деэскалация на Ближнем Востоке — это плюс, но логика не в «защитном активе», главное — в цене на нефть
Многие думали, что эскалация ситуации на Ближнем Востоке подтолкнёт цены на золото, но в этом конфликте защитная функция золота почти не проявилась.
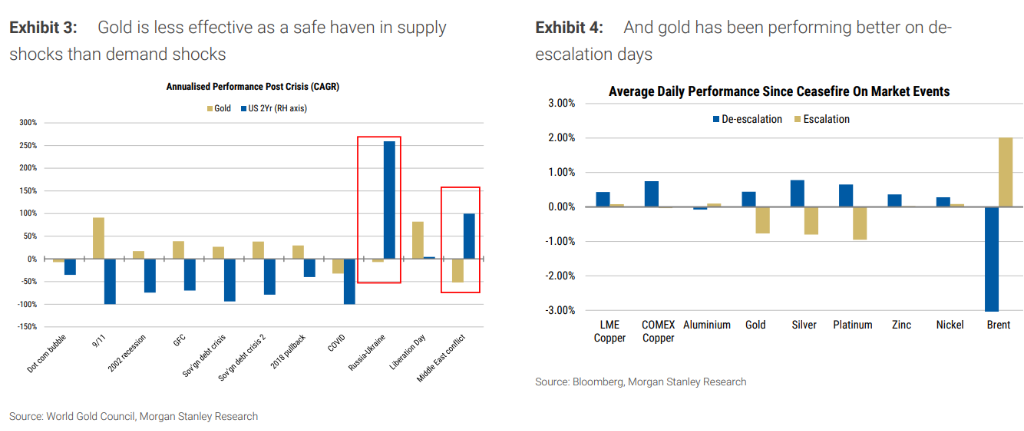
Во время конфликта золото не выступило традиционным защитным активом. Причина в том, что текущее потрясение больше связано с «шоками предложения»: рост цены на нефть повышает инфляционные ожидания и доходность облигаций, а высокая доходность сама по себе сдерживает золото.
Конфликт также привёл к двум конкретным факторам давления: рост доходности облигаций и усиление бюджетной и внешней нагрузки на импортёров нефти и газа, что привело к продажам золота со стороны части стран, как, например, Турция.
Таким образом, деэскалация на Ближнем Востоке не обязательно вредит золоту. Если цена на нефть окажется ниже ожиданий, инфляционное давление снизится, и давление на центробанки ужесточать денежную политику или продавать золото тоже уменьшится. В этой логике «деэскалация» скорее убирает один из барьеров для золота.
Центробанки продолжают покупать, но им не под силу заменить ETF на финишном отрезке
Спрос со стороны официальных структур остаётся одной из самых сильных опор цен на золото.
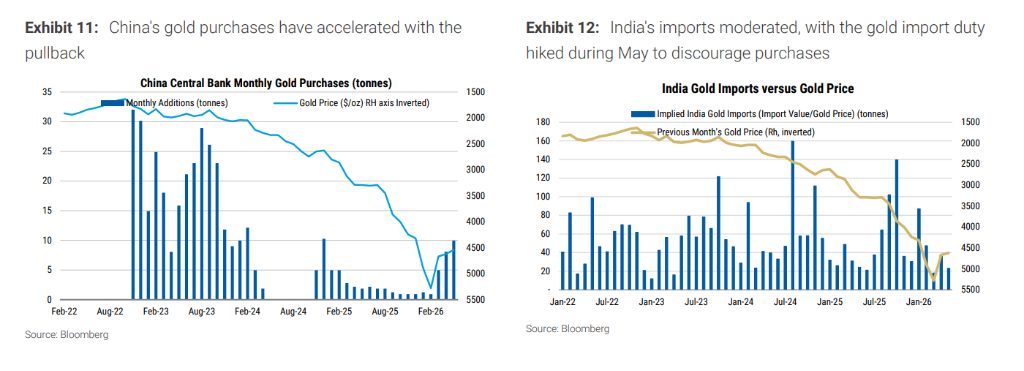
Согласно последнему опросу Всемирного совета по золоту среди центробанков, рекордные 45% респондентов рассчитывают на увеличение резервов в течение следующих 12 месяцев. Это означает: покупки центробанков — не результат краткосрочной спекуляции, а стратегия долгосрочного размещения.
Это важно для стабильности золота, но не является исчерпывающим ответом. Покупки центробанков могут поддержать рынок на коррекции, но в одиночку не способны вывести цены на золото к 5 200 долларов за унцию. Для достижения этого ориентира необходимо возвращение средств в ETF.
В Индии спрос, наоборот, начал снижаться. Как видно на графике, импорт золота Индией замедлился, а в мае были повышены импортные пошлины, чтобы сдержать покупки. Физический спрос не усиливается синхронно во всех регионах.
Главный сдерживающий фактор — Федеральная резервная система: ETF ориентируются на ставки
Федеральная резервная система остаётся главным краткосрочным фактором неопределённости для золота.
Последние заявления FOMC, экономические прогнозы и пресс-конференция были восприняты как жёсткие, при этом не было упомянуто об ухудшении ситуации на рынке труда. В результате рынок стал закладывать в цены вероятность очередного повышения ставок, а золото отреагировало снижением.
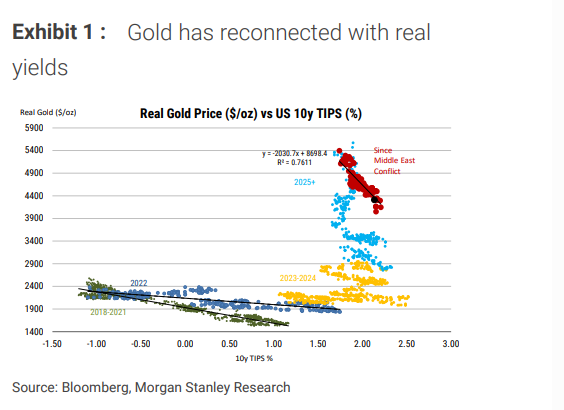
Механизм влияния здесь достаточно прямой: золото не приносит купонного дохода, а потому чем выше процентные ставки, тем выше альтернативные издержки держать золото; по мере повышения реальной доходности золото становится менее привлекательным; укрепление доллара также оказывает давление на долларовые котировки золота.
Покупки золота центробанками менее чувствительны к динамике ставок, а вот средства ETF — очень. В этой схеме важно: спрос со стороны официальных структур может сохраняться, но спрос ETF гораздо сильнее зависит от политики Федеральной резервной системы, реальной доходности и силы доллара.
Диаграммы наглядно демонстрируют корреляцию: цена на золото вновь приближается к реальной доходности 10-летних TIPS США, коэффициент детерминации R² — 0.7611; реальная доходность продолжает оставаться выше февральского уровня; за время паузы в политике ФРС часть позиций по золоту в ETF была распродана.
Повышение ставки не обязательно «сломает» золото, но для 5 200 USD нужны два условия
Рост ставок не обязательно ведёт к падению золота.
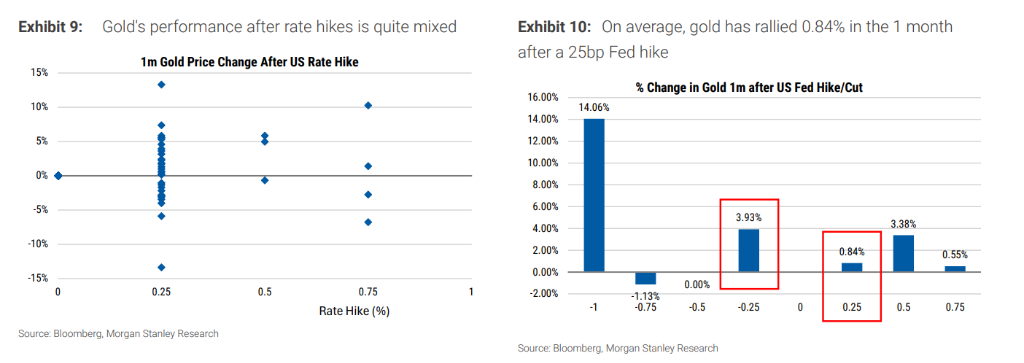
Анализ исторических данных показывает: после повышения ставок золото ведёт себя по-разному. В среднем за месяц после повышения на 25 б.п. золото, наоборот, росло на 0,84%. Это говорит о том, что рынок торгует не столько само «повышение ставки», сколько последующие изменения доллара, реальной доходности и аппетита к риску.
Всемирный совет по золоту отмечал случаи роста цен после повышения ставки: июнь 2006 года — ФРС повышает ставку на фоне опасений за экономику, ETF и физический спрос в Китае поддержали рынок; март 2017 — рынок воспринимает повышение как мягкое, доллар слабеет; декабрь 2018 — повышение расценивается как ошибка, вскоре в 2019 году ФРС переходит к снижению ставок; ноябрь 2022 — повышение происходит в условиях слабого рынка и ослабления доллара; март 2023 — на фоне банковского кризиса доходность длинных облигаций обрушилась, рынок начал закладывать паузу и будущую мягкость политики.
Поэтому у золота сохраняются риски роста. Прогноз ФРС по инфляции скрыто не учитывает охлаждающий эффект от повторного открытия SoH и выше оценок их собственных экономистов; при этом их базовая траектория подразумевает отсутствие изменений ставки вплоть до 2026 года.
Однако отметка 5 200 долларов за унцию — больше не задача, которую решит только центробанковский спрос. Для достижения этой цели необходимо, как минимум, выполнение двух условий: первое — снижение цен на нефть должно реально сказаться на инфляции и ожиданиях по ставкам, второе — отток средств из ETF должен прекратиться и смениться притоком.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


