
Пока Запад колеблется, азиатские инвесторы тихо накапливают золото

На рынке золота появляется интересный разлом: западные инвесторы продолжают уходить, в то время как азиатские покупатели активно заходят вопреки тренду.
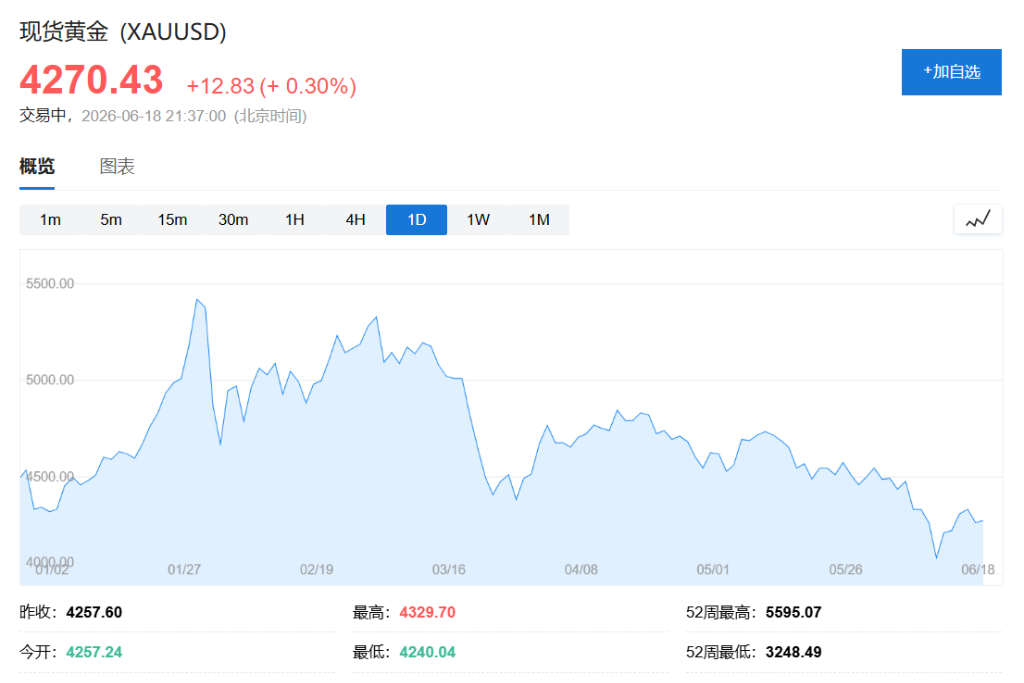
Как отмечает макростратег Bloomberg Саймон Уайт, хотя инвесторы из США и Европы становятся более осторожными по отношению к золоту, на азиатском рынке спрос на драгоценный металл остается высоким. На прошлой неделе цена на золото резко отскочила в районе отметки 4000 долларов. Ранее сообщения о мирных соглашениях с Ираном временно ограничили рост цен на золото, но азиатские покупатели не поспешили отступать. Этот разногласие становится важным сигналом для оценки будущего направления рынка золота.
Для рынка расхождение в спросе между Западом и Востоком означает структурный сдвиг в поддерживающих золото факторах. Из западных ETF продолжается выход капитала, в то время как азиатские ETF быстро расширяют свои объемы; это устойчивое расхождение траекторий может оказать значительное влияние на среднесрочные перспективы цен на золото.
Капитал продолжается выходить из западных ETF, привлекательность bitcoin может временно вырасти
В настоящий момент золото пытается найти опору выше 4000 долларов.
На прошлой неделе после появления новостей о мирном соглашении с Ираном цена на золото резко отскочила от этой отметки, однако темпы выхода западных инвесторов не замедлились.
Согласно данным Bloomberg, из крупнейших ETF по золоту, зарегистрированных в США, продолжают фиксироваться значительные оттоки капитала. В то же время, из bitcoin ETF вывод капитала начал замедляться — этот контраст может указывать на то, что некоторые инвесторы вновь склоняются в пользу криптовалют вместо физического золота.
Тем не менее, по мнению Саймона Уайта, делать вывод о потере позиций золота только на основании этого сигнала — возможно, слишком поспешно.
Гонконг и Индия лидируют: Азия импортирует золото из Швейцарии в больших объемах
Спрос Азии на золото ясно виден в торговой статистике. В качестве крупнейшего в мире экспортера золота, данные о поставках из Швейцарии показывают, что Гонконг и Индия сейчас — два крупнейших импортерa золота из этой страны, опережая все остальные страны.
Эти данные торговли высоко коррелируют с динамикой позиций глобальных ETF. Запасы американских ETF по золоту продолжают сокращаться, в Европе они в целом стабильны, а азиатские ETF по золоту демонстрируют стремительный рост и практически не фиксируют снижения.
Саймон Уайт отмечает, что объем азиатских ETF по золоту пока уступает западным аналогам, но это, вероятно, лишь верхушка айсберга реального спроса в Азии — и экспортные данные Швейцарии это подтверждают.
Последнее снижение цен на золото не ослабило азиатский покупательский поток: этот сигнал нельзя игнорировать
По мнению Саймона Уайта, энтузиазм азиатских инвесторов к золоту не ослаб даже несмотря на краткосрочную коррекцию цен — и это явление само по себе есть сигнал, который нельзя упускать из виду.
Пока западные инвесторы колеблются между золотом и bitcoin, азиатский капитал стабильно и последовательно наращивает позиции в золоте. Эта устойчивость спроса указывает на то, что решение азиатских покупателей по распределению средств в пользу золота обусловлено не краткосрочными колебаниями цен, а более глубокими причинами в структуре активов.
Для инвесторов, следящих за динамикой золота, скорее стоит обратить внимание на Азию, чем исключительно на западные потоки в ETF — возможно, именно Азия станет настоящим драйвером следующего движения цен на золото.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


