
Насколько нынешний бычий рынок на американском фондовом рынке далёк от исторических пиков пузырей?

Последняя оценка главного стратега американского рынка акций Goldman Sachs показывает, что уровень эйфории на рынке сейчас достиг 86-го процентиля в истории и приближается, но пока не достигает экстремальных уровней, наблюдавшихся во время интернет-пузыря 2000 года и пика бычьего рынка 2021 года.
За последние два месяца индекс S&P 500 до отката в пятницу суммарно вырос на 15%, что для исторических данных с 1980 года соответствует 99-му процентилю. Главный стратег американского рынка акций Goldman Sachs Ben Snider в своем последнем отчете отмечает, что хотя четыре исторических сигнала пика бычьего рынка — спекулятивная лихорадка, ухудшение темпов роста, массовый выпуск акций и ужесточение политики ФРС — пока не полностью реализованы, каждый из них сейчас ближе к порогу срабатывания, чем несколько месяцев назад.
Для рынка такая оценка означает, что текущий бычий рынок еще имеет пространство для роста, но риски накапливаются. Snider прямо заявляет: "Мы еще не дошли до этой точки", но предупреждает, что рынку не обязательно ждать крайней эйфории со стороны инвесторов, чтобы начался спад — исторические закономерности вовсе не гарантируют повторения в данном цикле.
Стремительность роста: самый мощный откат с поправкой на волатильность за 50 лет
Темпы текущего роста уже вошли в историю. По данным Goldman Sachs, S&P 500 за примерно два месяца прибавил 15%, а отношение доходности к реализованной волатильности приблизилось к 4 — это максимальное значение за последние 50 лет.
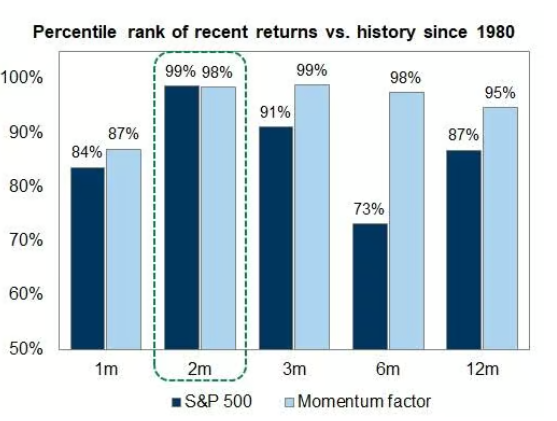
Искусственный интеллект является ключевой темой этой фазы рыночного роста. Акции компаний из сектора AI, фактор инерции и крупные индексы растут синхронно, создавая сильную резонансную динамику.
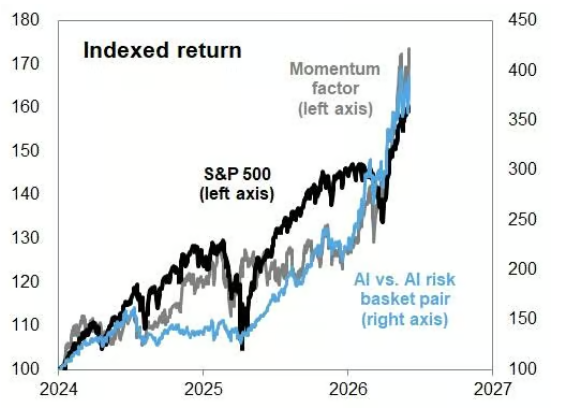
Snider отмечает, что, в отличие от прошлых инерционных ралли (например, конца 1999 года и 2021 года), нынешний рост в основном обусловлен резким повышением ожиданий по прибыли, а не исключительно эмоциональным пузырем — это придает текущему ралли более солидную фундаментальную основу.
Показатель эйфории: 86-й процентиль, ниже двух исторических максимумов
Для количественной оценки текущих рыночных настроений Snider создал интегрированную структуру оценки, включающую четыре категории и девять индикаторов. Исторические данные показывают, что на пике интернет-пузыря 2000 года медианный рейтинг этих индикаторов достиг 100-го процентиля; на пике бычьего рынка 2021 года — 95-го процентиля. Текущий показатель — 86-й процентиль: выше исторического среднего, но все еще далеко от двух экстремальных максимумов.
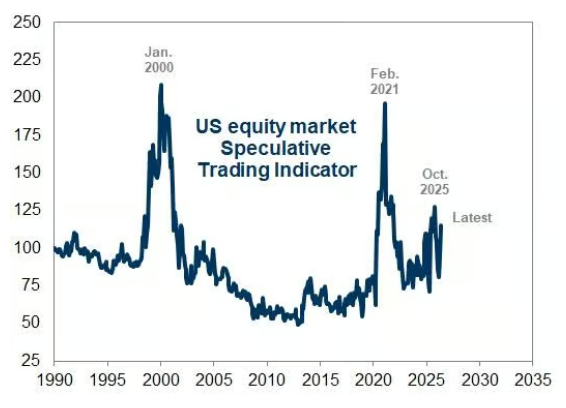
В частности, индикатор спекулятивных сделок от Goldman Sachs за последний месяц немного вырос, но все еще ниже уровня конца 2025 года и намного ниже максимумов 2000 и 2021 годов. Среди различных видов спекулятивных операций заметно вырос объем сделок по акциям с высокой оценкой, тогда как активность торговли убыточными акциями остается умеренной. Кроме того, объем сделок по опционам на покупку акций и баланс маржинальных счетов у розничных инвесторов растут, что свидетельствует о повышении настроения среди игроков рынка.
Стоит отметить, что широта текущего рыночного ралли крайне ограничена, но пока не достигла экстремальной концентрации, характерной для интернет-пузыря.
Четыре риск-фактора: пока не сработали, но расстояние сокращается
Аналитическая структура Goldman Sachs объясняет завершение исторических бычьих рынков с высокими оценками и концентрацией четырьмя факторами: спекулятивная лихорадка, ухудшение перспектив роста, экстремальный рост выпуска акций и ужесточение политики ФРС. Snider отмечает, что ни один из этих факторов сейчас полностью не соответствует текущей ситуации, но каждый приближается к опасной черте быстрее, чем в начале года.
Активность IPO возвращается, давление со стороны выпуска акций начинает проявляться; рост затрат сокращает прибыльность компаний и создает потенциальную угрозу для перспектив роста; на рынке ставок уже отражается повышение вероятности ужесточения политики ФРС, хотя экономисты Goldman Sachs считают реальное повышение ставки маловероятным.
Snider также подчеркивает: падение рынка не требует обязательно крайней эйфории инвесторов, а признаки эйфории, характерные для прошлых пиков бычьего рынка, могут не повториться в текущем цикле. Это означает, что даже если текущие показатели еще не достигли исторических максимумов, инвесторам не стоит воспринимать их как достаточную гарантию безопасности.
В целом оценка Goldman Sachs — осторожная, но не пессимистичная: уровень эйфории в текущем бычьем рынке "становится все ближе" к историческим пикам, но пока не достиг их. Ключевой аргумент — нынешний рост еще поддержан улучшением ожиданий по прибыли, а не исключительно эмоциональной динамикой. Однако, учитывая сильную инерцию факторов роста, высокий уровень концентрации на рынке и скрытое повышение некоторых рисковых сигналов, отчет Snider фактически предупреждает инвесторов: окно еще открыто, но оно постепенно сужается.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Убежище на фоне обвала AI! Акции крупных фармацевтических компаний приближаются к историческому максимуму
Из-за опасений по поводу капитальных затрат в сфере искусственного интеллекта средства ищут «премию за определённость». Медицинский ETF компании State Street достиг исторического максимума. Акции Eli Lilly и AbbVie приблизились к историческим максимумам; за последние пять дней Gilead и Amgen выросли на 7,7% и 7,2% соответственно. Eli Lilly продолжает делать ставки на будущее благодаря доминирующему положению GLP-1 и 40 сделкам на сумму 20 млрд долларов; новые данные по подкожной инъекционной форме ключевого препарата Skyrizi от AbbVie позитивны, что может позволить продлить патент и увеличить продажи.
Представители Федеральной резервной системы выступили с жесткими заявлениями: Daly заявила, что на шоки предложения нельзя больше "смотреть сквозь пальцы", а Hammack отметил, что закрепление инфляционных ожиданий может потребовать более агрессивного повышения ставок.
Президент Федерального резервного банка Сан-Франциско Daly заявил, что отказался от традиционного подхода «наблюдать и ждать» к шокам на стороне предложения, отметил, что компании в регионе склонны перекладывать рост затрат на потребителей и считает, что текущие инфляционные риски «в целом смещены вверх». Президент Федерального резервного банка Кливленда Hammack заявил, что как только у общественности сформируется «устойчивое инфляционное мышление», регулирование монетарной политики станет значительно сложнее, а необходимое повышение процентных ставок превысит ожидаемый уровень.
За четыре торговых дня рыночная капитализация уменьшилась более чем на 10 миллиардов долларов — долговой риск CoreWeave (CRWV.US) вызвал распродажу, однако Deutsche Bank рассматривает это как хорошую возможность для покупки.
Deutsche Bank считает, что недавняя распродажа CoreWeave не имеет достаточных фундаментальных факторов со стороны компании, а значительная коррекция цены акций наоборот создала возможность для инвесторов приобрести их.

Ночной обзор американского фондового рынка | Давление инфляции продолжает расти, три основных индекса идут вверх, Dell (DELL.US) упал на 6,8%
На момент закрытия Dow Jones вырос на 557,51 пункта (1,08%), достигнув 52 178,99 пункта; S&P 500 поднялся на 25,18 пункта (0,33%), составив 7 744,12 пункта; Nasdaq Composite увеличился на 20,16 пункта (0,08%), достигнув 26 713,03 пункта.
Цены на крипто
Далее


