
Золото редко сталкивается с «проклятием цен на нефть»! Коммерческий банк Германии внезапно резко понизил целевую цену на 2026 год до этого уровня
Commerzbank снизил свой прогноз по цене золота на конец 2026 года с 5 000 долларов до 4 800 долларов, при этом целевая цена на конец 2027 года осталась неизменной — 5 200 долларов.
Прогноз был снижен на фоне продолжающегося конфликта с Ираном — между золотом и ценой на нефть формируется необычная обратная связь, что оказывает давление на цену золота. Тем не менее, немецкий банк по-прежнему сохраняет целевую цену на золото в 5 200 долларов на 2027 год, объясняя это тем, что структурные драйверы бычьего тренда по золоту остаются сильными.
На прошлой неделе котировки золота опустились до минимума за два месяца, ниже 4 400 долларов за унцию. Этому предшествовало заявление президента США Трампа, которое вселило на рынках надежду, что США и Иран близки к соглашению. Однако затем эти ожидания подверглись сомнению, что вызвало падение цен на золото.
С момента начала иранского конфликта более чем три месяца назад, золото как актив-убежище ведет себя вопреки обычной логике: при обострении ситуации золото оказывается под давлением и дешевеет, когда же напряженность спадает, цена на золото растет.
Как отмечает аналитик по сырьевым товарам Commerzbank Карстен Фритч, решающую роль в этой динамике играет цена на нефть.
Сильная отрицательная корреляция с ценой на нефть
Перевозки через Ормузский пролив практически прекратились, что отсекло более 12% мировых поставок нефти, вызвав резкий рост цен на нефть.
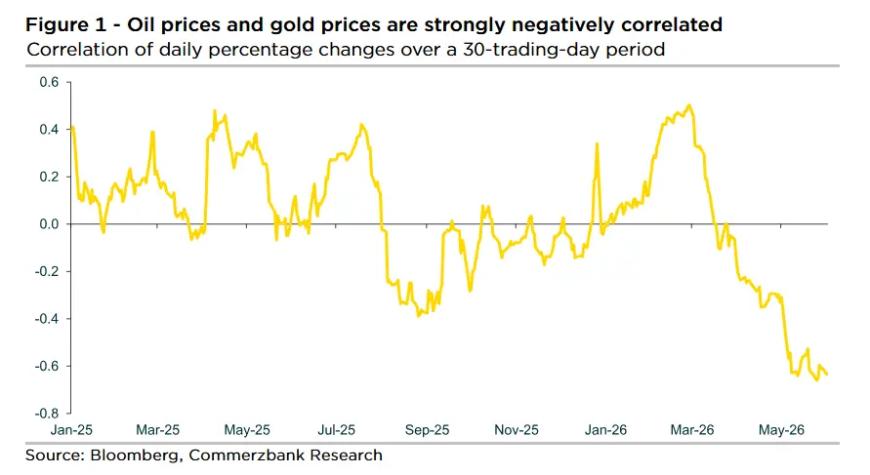
Рост цен на нефть часто сопровождается снижением котировок золота, и наоборот — при признаках смягчения ситуации золото дорожает. Карстен Фритч объясняет масштаб этих изменений:
«Соответствующий коэффициент корреляции в настоящее время составляет -0,6. Незадолго до вспышки иранской войны этот показатель был +0,5. В течение последнего года коэффициент большую часть времени колебался в диапазоне от +0,4 до -0,4».
(Источник: Bloomberg, Commerzbank)
Он назвал текущую степень отрицательной корреляции «необычно высокой».
Рост цен на нефть подстёгивает инфляцию, но тянет золото вниз
Обычно подорожание нефти увеличивает инфляционные риски, что, как правило, поддерживает золото. Но в этот раз золото не получило выгоды, а наоборот — подешевело.
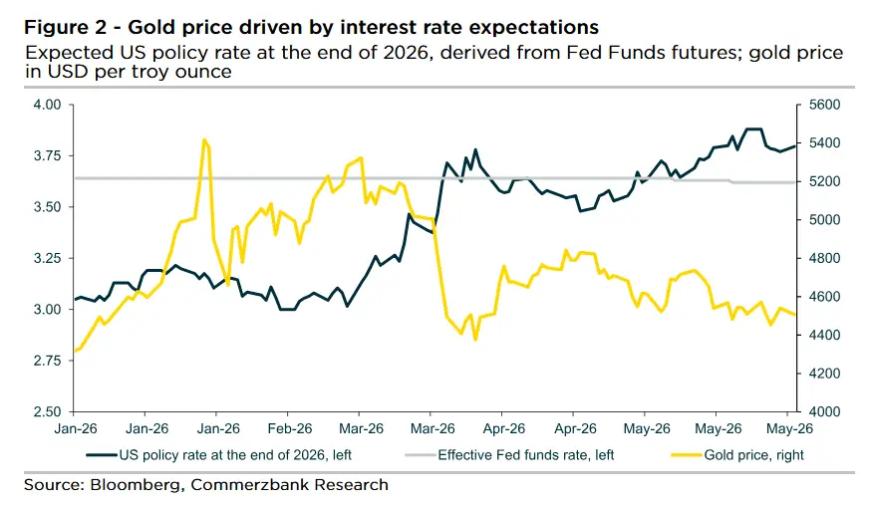
По мнению Фритча, ключевую роль в этом сыграли ожидания рынка по монетарной политике центробанков, прежде всего — Федеральной резервной системы США.
До начала войны на рынке ожидали снижения ставок в этом году примерно на 50 базисных пунктов. Однако резкий рост цен на нефть существенно изменил эти ожидания. Фьючерсы на федеральные фонды теперь сигнализируют, что ключевая ставка США к концу года будет на уровне около 3,8%. Это означает, что рынок закладывает возможность повышения ставки на 25 базисных пунктов весной 2027 года.
Commerzbank корректирует прогнозы по ФРС и золоту
Экономисты Commerzbank также пересмотрели свои ожидания по Федеральной резервной системе. Теперь они не ждут снижения ставок в этом году, но и не полагают, что будет повышение.
По текущему прогнозу банка, снижение ставки состоится не раньше середины 2027 года под политическим давлением. Коррекция этих ожиданий по денежной политике и стала причиной пересмотра прогноза по ценам на золото в этом году.
(Источник: Bloomberg, Commerzbank)
Фритч отмечает, что новая базовая гипотеза банка такова: через два месяца переходного периода Ормузский пролив будет вновь открыт. Это должно снизить давление на нефтяные котировки и развернуть текущие ожидания по ставкам, открыв пространство для восстановления цен на золото.
Долгосрочный бычий прогноз на 2027 год сохраняется
Несмотря на понижение ближайшего таргета, Commerzbank остается позитивен относительно долгосрочных перспектив золота и сохраняет целевую цену на конец 2027 года на уровне 5 200 долларов за унцию.
Фритч подчеркивает, что структурные факторы, поддерживающие золото, полностью в силе: это и ослабление доверия к доллару как резервной валюте, и продолжающиеся закупки золота центральными банками, и высокий уровень государственного долга.
Он отмечает: «Интерес инвесторов к золоту также может оставаться высоким. Это поддерживается тем, что уровень государственного долга уже очень высок и быстро растёт, а с инфляционной точки зрения это ведет к слишком мягкой монетарной политике».
Влияние на рынок
По мнению Фритча, текущая цена золота всё ещё значительно ниже скорректированной цели в 4 800 долларов на конец 2026 года, поэтому в случае ослабления давления со стороны цен на нефть в ближайшие месяцы у золота остаётся потенциал для роста.
Тем не менее, пока обстановка в Персидском заливе остаётся неопределённой, в краткосрочной перспективе ожидается сохранение высокой волатильности. Ближайшие недели будут особенно важны — инвесторы будут внимательно следить за переговорами между США и Ираном, динамикой нефтяных цен и сигналами ФРС.
Несмотря на текущие необычные встречные ветры для золота, Commerzbank считает, что долгосрочная бычья логика по золоту остаётся очень устойчивой.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


