
Фу Пэн: «Техника всасывания звёзд» снова появляется на арене, в условиях крайней дифференциации скрывается спираль рефлексивности【Фу Пэн говорит. Глубокая статья】

“Поглощение звезд” возвращается на рынок: рецессивная спираль и экстремальная дивергенция под покровом рефлексивности
В настоящее время мировые финансовые рынки переживают структурную хрупкость, высокую концентрацию и углубляющееся расслоение ликвидности. Пока почти все на рынке сходят с ума по поводу искусственного интеллекта, опытные мастера незаметно уловили необычные признаки: “поглощение звезд” и “сужающийся круг” становятся всё очевиднее. В классической соросовской петле рефлексивности появляется всё больше сигналов уязвимости. В чём же истинная логика происходящего? Старый волк рынка считает необходимым зафиксировать свои наблюдения — в дополнение к 20-летним дневникам.
“Начальные условия”: давление на маржинальную ликвидность
Один из важнейших факторов, требующих внимания: с конца прошлого года до начала этого происходит постепенное ужесточение общей ликвидности. Я уже говорил об этом в январском аналитическом дневнике, посвящённом возвращению ФРС к традиционализму и консерватизму. Фактически, уже тогда сложилось первое ключевое “начальное условие” рефлексивной петли на финансовом рынке: маржинальное давление на ликвидность.
В этом году Кевин Уош был выбран новым председателем ФРС. Его курс на «возвращение к традиционализму и консерватизму» в монетарной политике направлен на то, чтобы поставить точку в длительном периоде нетрадиционных интервенций, проводимых после финансового кризиса 2008 года. Планируется поэтапный отказ от наращивания баланса и мягкой ликвидности, противовес чему — снижение ставок.
Суть политики Уоша — не только борьба с инфляцией или охлаждением экономики, а признание потенциального подъема производительности за счёт искусственного интеллекта. Мы видим, что доходности 10-летних гособлигаций США уже три-четыре года колеблются вокруг уровня 4,2%-4,4%. Это результат переоценки рынком долгосрочного экономического роста под влиянием AI. Снижая краткосрочные ставки, ФРС не добилась такого же снижения долгосрочных.
Когда технологический прогресс поднимает долгосрочный тренд роста, центробанк должен активно сокращать свой баланс (QT — quantitative tightening), реагируя на технологические прорывы, рост производительности и разогрев экономики, чтобы вернуть рыночным механизмам роль основного регулятора. Вот почему главной линией политики становится сокращение баланса.
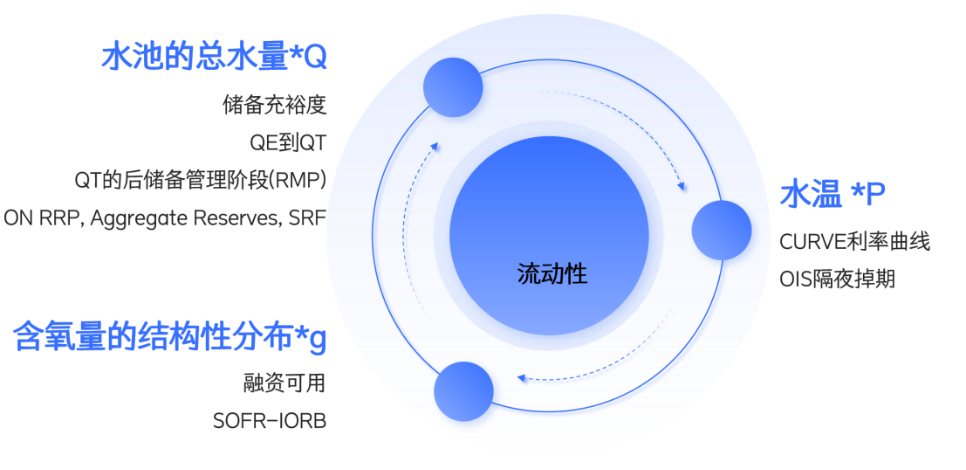
С ноября прошлого года меры США по QT и восстановлению TGA начали усиливать маржинальное давление на ликвидность. Подробно я уже разбирал в своем первом квартальном материале, как маржинальный удар по Q сочетался с вторым триггером (шоком неопределенности), что ограничило пространство для P и вызвало ситуацию двойного ужесточения P+Q. Эта ситуация сохраняется и сейчас, уже приводя к структурному напряжению по g. На уровне активов, под давлением общего или маргинального ужесточения ликвидности, становится очевиден эффект “поглощения звезд” и “сужения круга”: ликвидность системно перетекает в «определённые» активы (или высоко надёжные, защитные), формируя одностороннюю или ускоряющуюся концентрацию капитала и средств. Это не простая нехватка денег — общих средств может быть достаточно, но их «доступность» и «направление» крайне дифференцированы;
Структура расслоения ликвидности и механизмов ценообразования меняется: с ростом риск-аверсии капитал уже не распределяется равномерно, а собирается в немногих активах, по которым на рынке сложился консенсус как об "определённых". Эти активы, благодаря спросу институциональных инвесторов, удобству залога и укреплению консенсуса, аккумулируют ликвидность, тогда как рисковые активы и маргинальные сектора испытывают рост стоимости финансирования, волатильность залогов и давление на де-леверидж.
Премия за определённость и рефлексивная спираль ликвидности
В выпуске «Фупэн сказал» в апреле я отмечал одновременное существование “определённости” и “неопределённости”. На фоне сжатия или нейтральной ликвидности любая затяжная неопределенность может послужить триггером.
В этот раз неопределенность с апреля связана с ситуацией в Ормузском проливе и её влиянием на энергетику, инфляцию и ставки. Но здесь есть 60-90 дней буферного периода для реального воздействия, благодаря логистическим циклам, стратегическим нефтяным резервам стран, запасам НПЗ и их загрузке. Именно это сочетание определенности и неопределенности создало «окно». Возникла ситуация одновременного существования риска на Ближнем Востоке и определенности в AI-индустрии;
Сам производственный контур AI — воплощение определённости, аналогично «железнодорожной» логике инфраструктурных инвестиций: триллионы направлены на данные и вычисления, структурный дефицит материалов — неотвратимая тенденция;
“Поглощение звезд” и "сужение круга" обостряются: неопределённость гонит капитал в самые определенные зоны. Ключевые активы доминируют, а оценка маргинальных — падает, их финансирование ухудшается, иногда случается локальный кризис ликвидности. Через “премию определенности” формируется рефлексивный самоусиливающийся контур. Это не просто падение риск-аппетита — это самореализующаяся структура:
При ударе по неопределенности наиболее чувствительные к ликвидности рисковые активы сразу массово распродаются, что запускает де-леверидж и ускоряет приток ликвидности в основные активы.
Параллельно структура финансирования маргинальных секторов ухудшается, институты и средства массово перекладываются в “определённые” по рыночному консенсусу активы, наращивая их цены.
Однако сам процесс роста цен усугубляет отток ликвидности из маргинальных активов — тот самый "эффект поглощения звезд" — снижая их ликвидность, увеличивая стоимость и сложность финансирования.
Это вновь ведет к ускоренному стягиванию средств к ядру, растит их цены: чем выше концентрация ликвидности в немногих “определённых”, тем очевиднее их статус, а периферия теряет способность к восстановлению.
В итоге под мнимой стабильностью (ростом основных активов) в системе накапливается всё большая рефлексивность, а системная хрупкость прячется в тени.
Такова соросовская рефлексивность и современное воплощение гипотезы финансовой нестабильности Мински применительно к ликвидности: сама фаза процветания/стабильности готовит почву для последующих потрясений — теперь не за счет кредитного расширения, а благодаря "нарративам определенности".
Эффект ликвидного поглощения в “поглощении звезд”
Предыдущий эффект самоподкрепляющейся “премии определенности” провоцирует резкое перетекание средств с периферии к ядру, из второстепенного — к фундаментальному. Единственными "крупной рыбой" — чистыми бенефициарами ликвидности становятся глобальные активы AI-индустрии (Nvidia, HBM, поставщики, инфраструктура вычислений и т.п.), только они продолжают притягивать мировую ликвидность в условиях неопределенности.
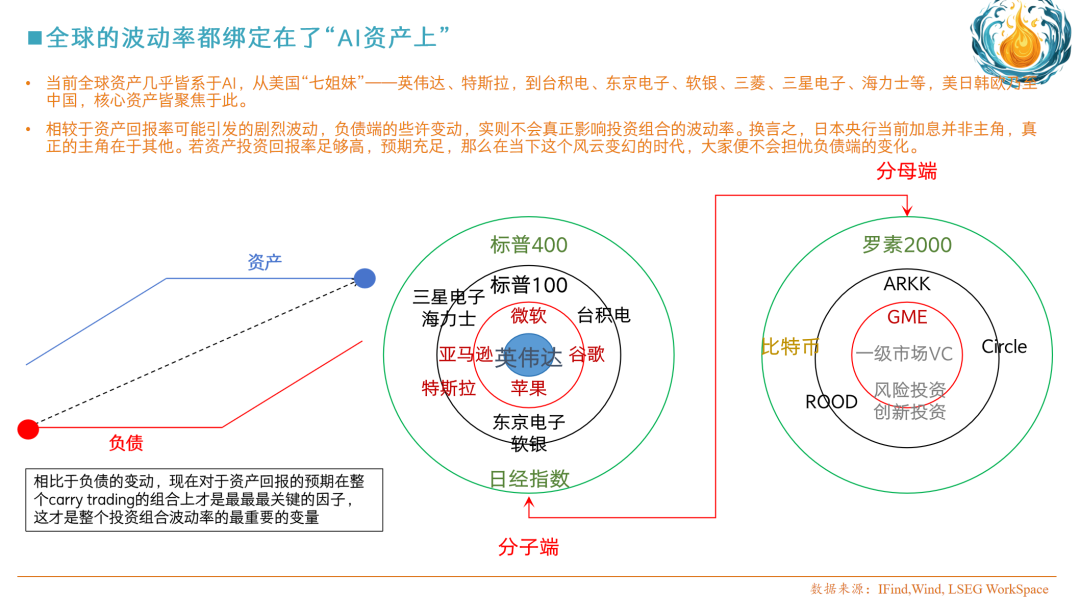
Напротив, многочисленные “мелкие рыбы” явно испытывают недостаток ликвидности, а то и полное её иссякание. В моих годовых обзорах термин “демонстраторы и знаменатели” — та часть знаменателей, которая гиперзависит от ликвидности, с ноября прошлого года начала слабеть. Даже золото ослабло из-за оттока из ETF.
Эти “хронически гипоксичные активы” — акции малой капитализации, маргинальные отрасли, низколиквидные виды, часть commodity и немейнстримовые crypto-активы вроде BTC — резко теряют в цене. От них массово отвернулись, ликвидность минимальна, книги заказов пусты. Малейшее давление продавцов — и происходят массовые мгновенные обвалы (флеш-крах). Это пример структурного выпаривания ликвидности с периферии и в то же время подтверждение крайней стадии рыночного "сужения круга".
Трансграничное “поглощение звезд”
Сегодня, в эпоху глобального скачка производительности за счет AI, рынки акций больше не делятся по странам, а чётко распадаются на два типа: “с AI-нарративом” и “без AI-нарратива”.
Поэтому такие, как корейский, японский, тайваньский фондовые рынки — это уже не отражение национальных экономик, а лишь глобальные звенья цепочки производства AI, своеобразные “кузнечики” на ветке новых технологий;
Глобальные капиталы плавно перетекают в активы, связанные с AI, страны/рынки без этой темы маргинализируются. Логика “поглощения звезд” и “сужающегося круга” срабатывает в первую очередь на рынках, лишённых AI-конкурентоспособности — пример: Индонезия, Вьетнам. В случае сверхконцентрации возможны первые флеш-крахи именно здесь.
Даже на рынках с AI-темой наблюдается “перетекание капитала” — все погони за самыми центральными AI-активами. В ответ экономики вынуждены прибегать к собственным мерам защиты;
Корейские индексы в этом году росли ярко, но под постоянным давлением оттока иностранного капитала и внутридневной волатильности. Ввиду жесткой зависимости индекса от Samsung, Hynix, власти стимулируют население на кредитное участие — чтобы оставить спекулятивный капитал внутри страны. Это же и причина ослабления вона, и перетока инвесторов из-за рубежа к местным;
Аналогично, другие рынки укрепляют контроль за движением капитала, ужесточают правила финансирования технологий. В основе — всё та же логика: в условиях сильного “поглощения” AI-активами страны вынуждены строить “внутренние циклы” для стабилизации.
Проще говоря, все уже осознали экстремальность эффекта "поглощения", и предпринимают меры против внутреннего “оттока” ликвидности, не давая ей превратиться во внешний.
Внутри рынков: “поглощение звезд” и “сужающийся круг”
В основных рыночных узлах AI-суперконцентрация помогает нескольким акциям тянуть вверх индексы, но большинство бумаг падают — их оценки полностью игнорируются. Наивысшая историческая степень рыночной дифференциации, предельное “сужение круга”.
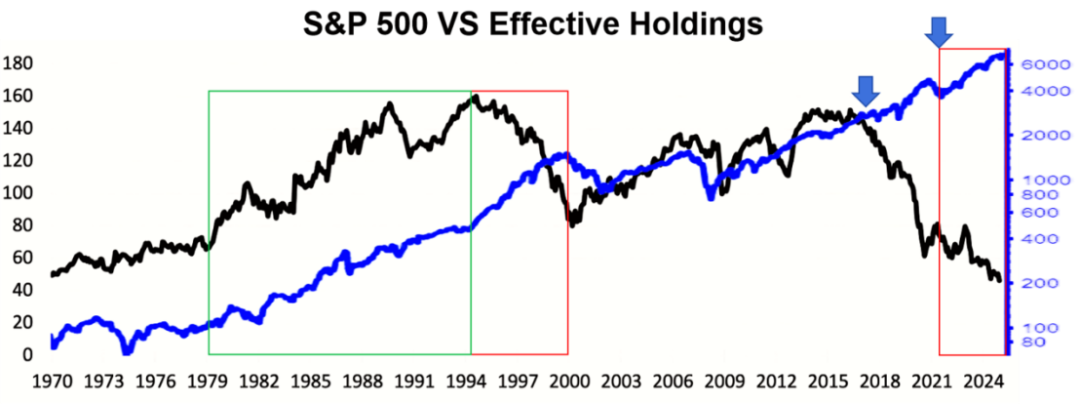
Это явление сильнее всего выражено на американском рынке: весь вклад в рост S&P 500 или Nasdaq — заслуга нескольких AI-гигантов, концентрация выше чем во времена пузыря 2000 года. Получился “одна точка держит всю планету” — ультраэкстремальная структура. Такая концентрация — прямая причина низкой устойчивости рынка и его хрупкости.
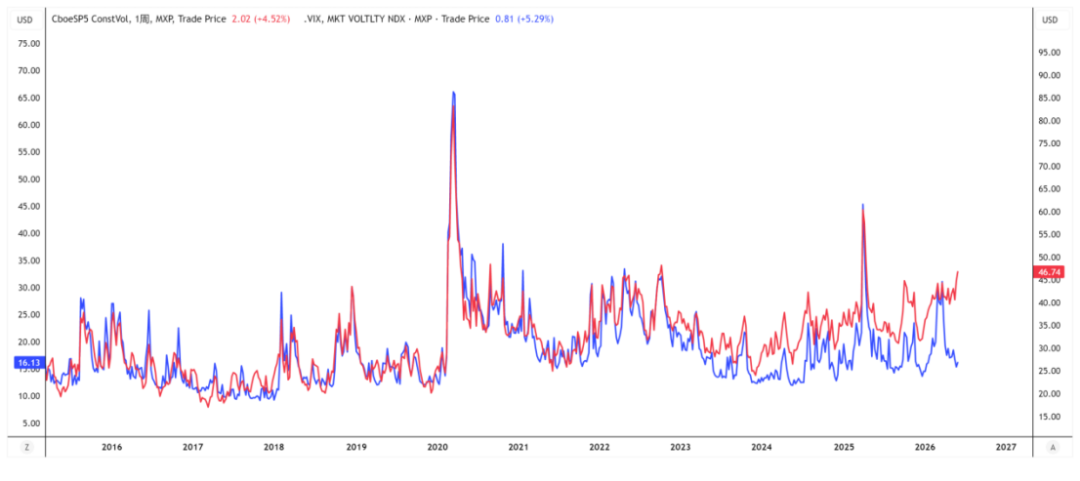
Разница между индексами VIX и VIXEQ (индекс волатильности компонентов S&P 500) достигла максимума с января 2023 года — историческое расхождение на 22 пункта, VIXEQ вернулся на уровни апреля прошлого года;
Внешне всё выглядит благополучно: индексы на рекорде, VIX на минимумах, но на деле такой рост стал возможен исключительно за счёт нескольких компаний. Конструкция крайне хрупкая: вся устойчивость держится на “точках-столпах”. Любое их колебание несёт риск гигантской волатильности.
Огромные деньги влились в топовые компании, сделав их менее волатильными (ликвидность велика), а остальные акции (а также активы вне рынка акций) заметно обескровлены — их стабильность ухудшается, волатильность зашкаливает. Вот почему VIX (индексные опционы) низкий, а VIXEQ (индивидуальные акции) высокий — деньги образуют "глубокий ров" вокруг немногих бумаг, всё сконцентрировано там же, и риск тоже.
Жёсткая сторона рефлексивности по Соросу
Итог “поглощения звезд” и “сужения круга” таков: чем больше неопределенности — тем активнее деньги перетекают к “определённым”, тем сильнее периферия иссыхает и подвержена флеш-крахам, что ещё больше укрепляет нарратив “безопасно только ядро”, туда же уходит еще больше денег;
“Крупная рыба” жиреет, “мелкая” — погибает первой. Их гибель — порой предвестник крупных кризисов ликвидности. Ведь когда периферия иссякает, рыночная глубина падает, и при малейшем разочаровании в AI (слабая прибыль, скандалы с capex, регуляторные риски) паника распространяется из центра вовне.
Это и есть соросовская рефлексивность: чем выше ставки на AI, тем выше их цены, тем выше приток новых денег, дальше гонит оценки вверх и делает альтернативные инвестиции менее привлекательными — концентрация только растёт. Такой позитивный фидбек разгоняет рост немногих бумаг, но экстремальная “нарративная концентрация” становится уязвимой.
Эта гротескно искажённая активная структура рынка, где любая внешняя искра (слово от ФРС, эскалация на Ближнем Востоке, неудача по AI-отчетности) способна обрушить систему.
Именно потому, что все поставили на один вектор, малейшее колебание в ожиданиях приведёт к сверхрезкому эффекту домино. Правильная стратегия — держаться в кэше: самый большой риск не в том, чтобы не получить последнюю прибыль, а оказаться не в состоянии выйти, когда ликвидность мгновенно исчезнет.
Потенциальные триггеры “разрядки”
Старый мастер внимательно следит за низковолатильными FICC-активами — энергоресурсы (нефть), доходности облигаций США, доллар. Их “тихая” волатильность — неявный якорь для текущего экстраструктурного баланса: благодаря ей деньги могут ультраконцентрироваться в AI, игнорируя остальное.
Если ситуация на Ближнем Востоке нормализуется, США и Иран договорятся, проходы через пролив откроют — риски роста ставок и инфляции снизятся, но из-за дисбалансов по нефти центровка цен всё равно будет выше мартовской. В энергетической индустрии бытует мнение, что эти “подушки” истощаются, и риск накапливается. С грядущим летним пиком спроса, если предложение не выправится, волатильность нефти резко возрастёт, и цены взлетят.
Инфляционные ожидания быстро перепишут, кривая доходностей сдвинется, а для AI-акций с высокими оценками риск пересчёта дисконтирования сильно вырастет. Для них главный страх — неожиданный/крупный скачок ставки дисконтирования.
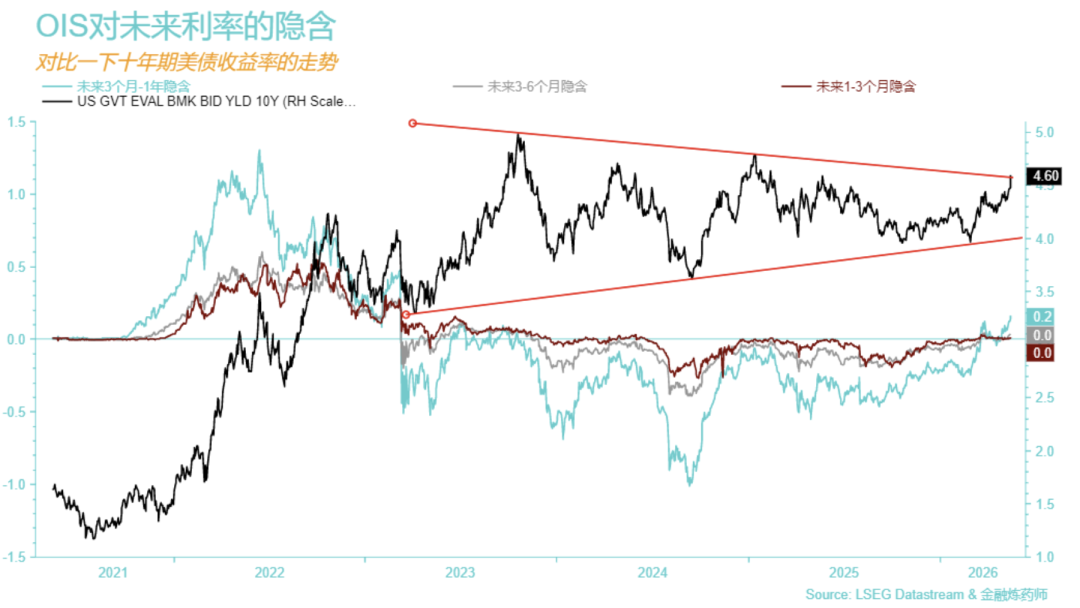
Высокие (а не низкие) ставки вкупе с низкой волатильностью позволяют рынку давать AI высочайшие премии, одновременно изгоняя “дешевые” циклические, малые, и “valuation-акции”. Если же инфляционная нагрузка повысит доходность трежерис, особенно если 10-летние выйдут выше 5%, то для рынка с CAPE около 40x, с высокой маржинальной концентрацией и экстремально оптимистично настроенного это окажется невыполимой задачей.
В этом случае перегруженное ядро AI не сможет больше впитывать средства, и паника приведет к обвальным продажам. “Мелкие” рынки первыми пострадают: спираль дефицита — продаж — нового дефицита, а волатильность взлетит.
Пока доллар вяло движется в диапазоне 95-99 по DXY, сохраняется низкая глобальная волатильность, carry trade и миграция капитала стабильны. Это и есть основа гонки рынка в AI-акции. Но если волатильность по доллару подрастет — глобальная ликвидность пойдет на перераспределение, будут задеты развивающиеся рынки, carry по сырью, да и некоторые плечевые позиции даже на американском рынке.
Три этих звена формируют позитивный цикл: низковолатильный FICC → спокойная концентрация на AI → маргинализация всего остального → все более зависимый от FICC рынок → подъем волатильности в FICC резко роняет систему, корректировка будет намного острее обычного.
Хроническая “гипоксия мелких активов” и частые флеш-крахи — ранние сигналы всей цепочки: периферийная ликвидность уже испарилась, FICC — последняя линия обороны. Если она уходит, шок пробегает быстро.
Самое главное — отслеживать именно волатильность и ключевые уровни по этим FICC-активам. Это даст сигнал о структурном развороте раньше, чем VIX или AI-индивидуальные бумаги.
Заключение
Нет сомнений, что AI движет производительность, но рыночное ценообразование уже отклонилось от динамики корпоративных прибылей, концентрация зашкаливает — говорить о каких-то отраслевых циклах теряет актуальность. Это эквилибриум с высокими оценками и сверхнизкой волатильностью — любой единичный фактор (нефть, доходности, всплеск волатильности в каком-либо секторе) может стать “первыми костяшками домино”.
Участникам рынка при такой очевидной структурной угрозе необходимо вовремя хеджировать позиции: вера в долгосрочные фундаменталы может обернуться не способностью выйти из растущего актива при мгновенном исчезновении ликвидности. Исторический урок: главный риск — не “не забрать все сливки”, а не успеть убежать, когда ликвидность уходит со скоростью света. Поэтому всегда следует ставить на защиту, не пытаться сыграть до последней секунды, а сохранить ликвидность — самое разумное решение в такой среде.
Здоровое развитие рынка впереди — когда AI-продуктивность действительно распространится повсеместно, повысит доходы и радикально изменит производственные отношения всех секторов, экстремальная концентрация сменится на здоровое рассеяние, а приоритет снова получит рост, а не игра в ликвидность. Но до этого момента рынок может пройти через серию очищающих кризисов, которые утилизируют экстремальные оценки и концентрацию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


