
Обрезанное среднее инфляции: является ли это спасением для снижения процентных ставок?

Morning FX
В прошлый четверг Бюро экономического анализа США (BEA) опубликовало данные по PCE за апрель, где общий индекс PCE и базовый PCE в годовом выражении составили соответственно 3,8% и 3,3%, что является самыми высокими показателями с 2023 года. Рост цен на нефть немедленно отразился на инфляции, а базовый PCE, который вызывает наибольшую озабоченность у ФРС, растет уже третий месяц подряд.
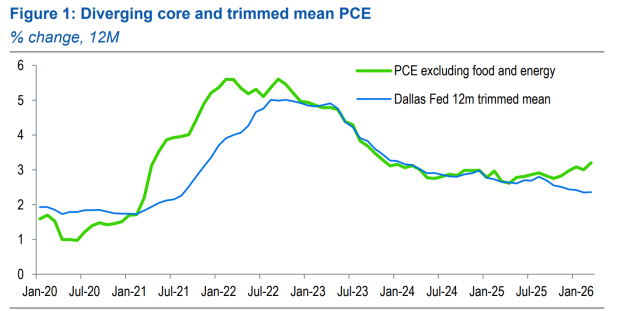
Рис.: усеченное среднее PCE и базовый PCE демонстрируют противоположную динамику
Тем не менее, ФРС Далласа опубликовал усеченное среднее по PCE за апрель (trimmed-mean PCE), которое по сравнению с мартом немного снизилось и составило 2,35%. Уш традиционно является сторонником усеченного среднего по PCE и в ходе слушаний вновь подчеркнул необходимость его использования вместо базового PCE. Тенденции показателей прямо противоположны. Может ли это стать поводом для снижения ставки?
1. Почему усеченное среднее по PCE наоборот снижается
Усеченное среднее PCE, поддерживаемое Ушем, составляется экономистами ФРС Далласа,и призвано исключить влияние аномальных колебаний. Конкретно составляющие PCE ранжируются по темпам месячного прироста от низших к высшим, после чего отсеивается 31% верхних и 24% нижних компонент, а затем проводится перерасчет с новыми весами.Этот подход позволяет трактовать внешние шоки, такие как войны и тарифы, как "шум" и удалять их из расчета.
Почему выбраны такие несимметричные параметры отсечения? Причина в том, что в периоды низкой инфляции падение цен по нижним компонентам было значительно выше роста цен по верхним. Удаление большей доли верхних компонентов позволяет сгладить волатильность показателя после усечения.
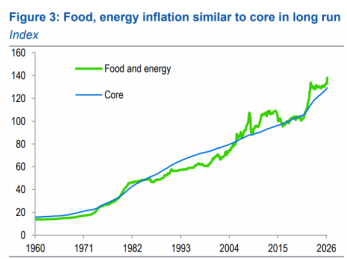
Рис.: влияние энергетики на общую инфляцию нельзя недооценивать
Однако в текущий период роста нефтяных цен стоимость верхних компонентов приростает сильнее, чем падает стоимость нижних. В этот раз распределение инфляции имеет положительную асимметрию, что приводит к занижению значения усеченного среднего в результате прежней методики расчета и к искусственному занижению оценки потенциальной инфляции.
2. Ушу трудно убедить ФРС принять новый стандарт
Причина, по которой Уш поддерживает усеченное среднее по PCE как новый стандарт, заключается в его сглаженной динамике, которая способствует формированию стабильных ожиданий в денежно-кредитной политике и избавляет от зависимости от краткосрочных данных.
Однако после пандемии инфляция ярко выражена с положительной асимметрией, то есть большинство товаров становятся дороже. В результате чувствительность усеченного среднего к будущим изменениям цен резко снижается, например,во время энергетической инфляции в 2022 году резкий скачок цен на нефть и газ постепенно отразился на ядре товаров, и именно экстремальные компоненты содержали актуальную прогностическую информацию.
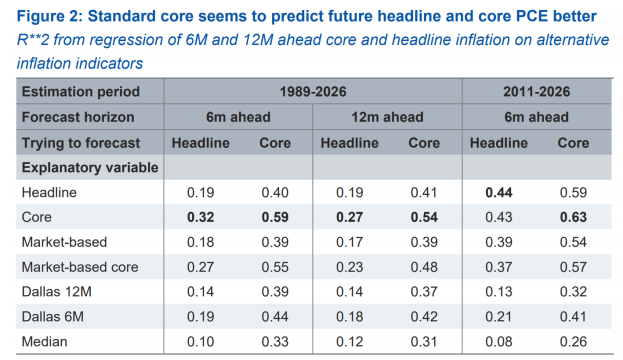
Рис.: прогностическая способность усеченного среднего по PCE невелика
По расчетам Standard Chartered, прогностическая способность усеченного PCE относительно будущей инфляции ниже, чем у традиционных индикаторов. Исключенные 55% компонент охватывают такие важные для потребителя категории, как энергия, здравоохранение, образование, страхование и прочее.
Поэтому Ушу сложно старыми аргументами убедить ФРС принять новый стандарт инфляции. В периоды положительно асимметричного распределения цен усеченное среднее существенно теряет свою информативность.
3. Итоги
(1) Усеченная инфляция и базовый PCE показывают противоположную динамику: последний достигает трехлетнего максимума, в то время как первый остается исключительно стабилен, указывая на диаметрально противоположные сценарии политики.
(2) С точки зрения методики расчета и характера инфляционных искажений, предсказательная эффективность усеченного PCE снижается и этого недостаточно, чтобы Уш мог убедить ФРС понизить ставку.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Цены на крипто
Далее


