
Уолл-стрит отказался от хеджирования, наиболее шортовые акции выросли на 30% за два месяца

В условиях общего роста рисковых активов осторожность сама по себе стала самой дорогой ценой на Уолл-стрит.
Индекс S&P 500 на этой неделе продлил рост девятой неделей подряд, установив самый продолжительный с 2023 года период подъема и обновив исторические максимумы. Одновременно с этим усилились позиции по "мусорным" облигациям, цены на нефть упали до худшего месячного показателя с 2020 года, а стоимость хеджирования рисков снижения опустилась до минимального значения за год. Составленная Goldman Sachs корзина акций для коротких позиций за последние два месяца подскочила более чем на 30%, что привело к тяжелым убыткам мишенгеров.
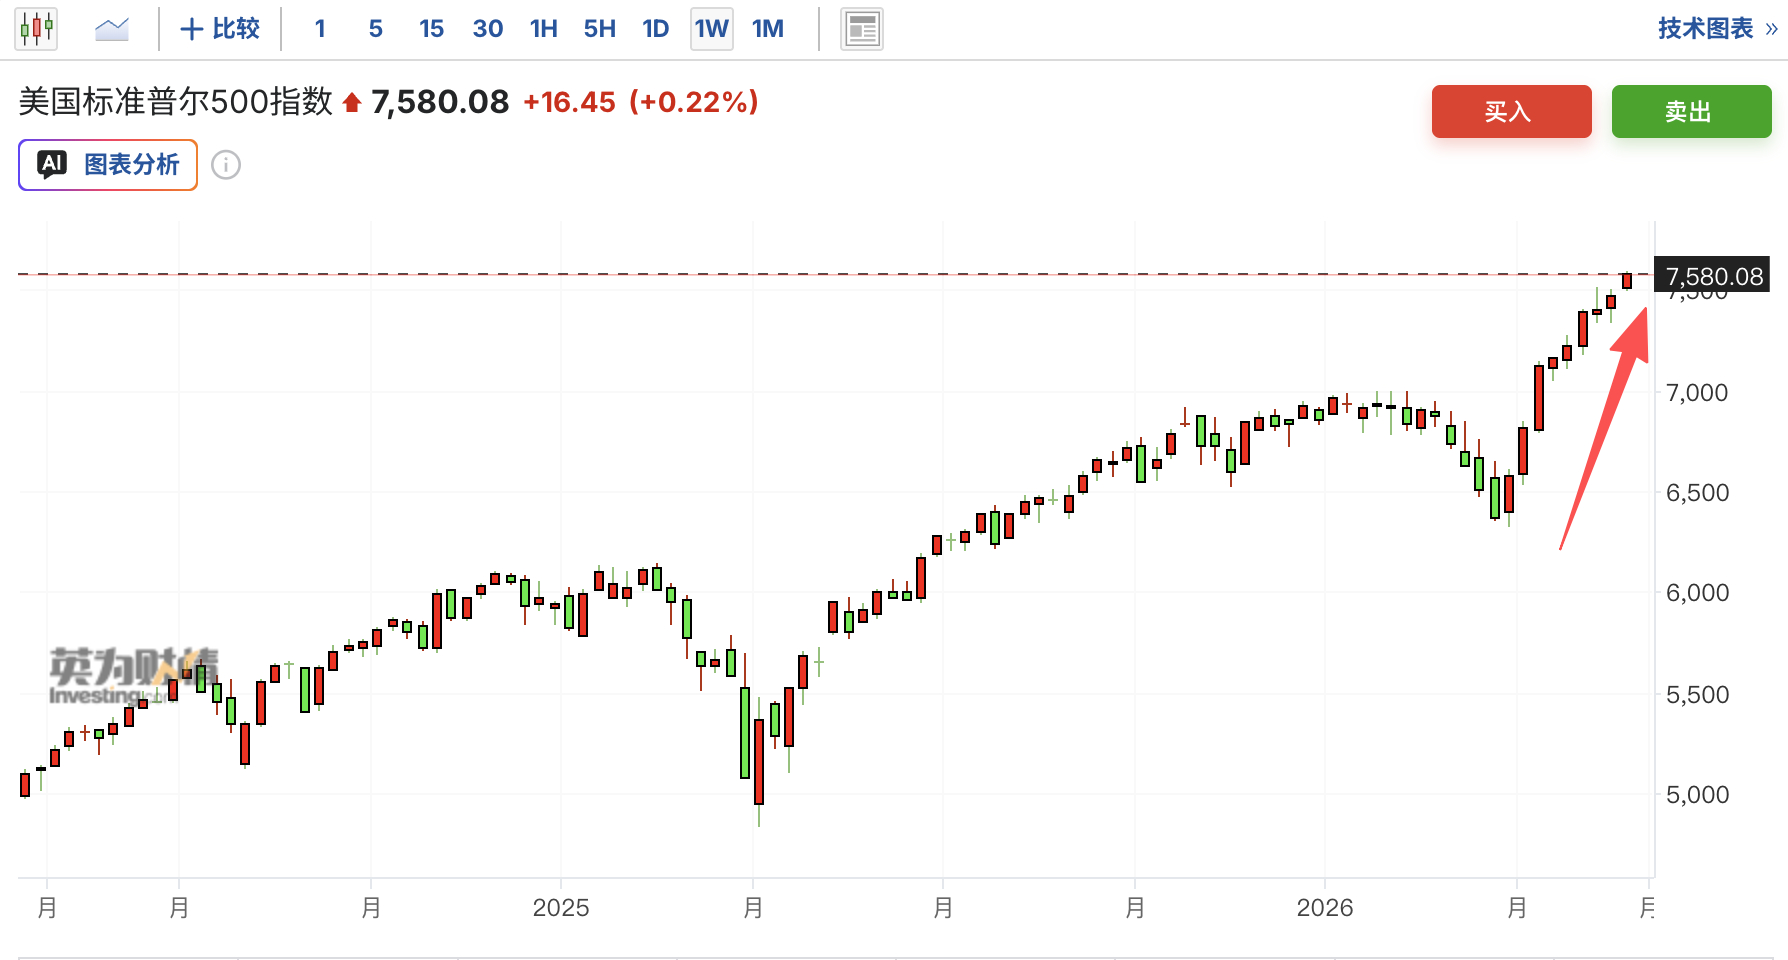
Движущей силой этой волны роста стало не столько уверенность инвесторов в перспективах, сколько "страх пропустить" распространяющийся по более высокой цене. Те инвесторы, которые ранее в течение нескольких месяцев оставались скептически настроенными и снижали долю акций в портфелях, теперь сталкиваются с вынужденным отставанием и вынуждены догонять, увеличивая позиции. На рынке опционов стоимость защиты от снижения продолжает падать, а спрос на ставки на рост остается на высоком уровне.
Barclays отмечает, что сейчас хедж-фонды и фонды следования за трендом восстановили позиции по акциям, однако импульс покупок со стороны долгосрочного капитала ослаб, участие розничных инвесторов остается на низком уровне, а значительные объемы наличных продолжают ожидать вне рынка. На отдельных участках рынка наблюдается переполненность, но до "полного входа" все еще далеко.
Стоимость хеджирования упала до минимума года
Цены на защиту от снижения опустились до редких для рынка низких уровней.
Стоимость хеджирования привычных снижений снизилась до минимального значения с начала 2025 года, в то время как страхование хвостовых рисков на случай крайнего обвала после кратковременного скачка также вернулось к годовому минимуму. Так называемый "наклон" (Skew), который показывает, какую премию инвесторы готовы платить за защиту от резкого падения, вновь снизился до уровней января 2025 года.
Руководитель отдела деривативных стратегий RBC Capital Markets Эми Ву Сильверман отмечает:
"Многие считают, что даже если произойдет коррекция, деньги тут же пойдут в покупки. Есть старая поговорка: 'Хеджируй, когда можешь, а не когда вынужден'. Проблема в том, что наклон уже выглядит очень дешевым, но он продолжает падать".
Тренд отказа от защиты возник как раз на фоне ослабления экономических данных: снижается доверие потребителей, замедляется рост доходов, продажи новых домов в апреле уменьшились. Тем не менее, фондовый рынок завершил день на исторических максимумах на фоне сообщений о соглашении между США и Ираном — несмотря на то, что сам Трамп еще не подтвердил это соглашение.
Главный рыночный стратег JonesTrading Майкл О'Рурк отмечает:
"Ключевая логика ставок рынка в том, что Трамп не захочет вновь втягиваться в крупномасштабные боевые действия. Если соглашение сорвется, рынок просто будет ждать следующего раунда переговоров. Только в случае, если Трамп возобновит серьезные военные операции или произойдет резкий скачок цен на нефть, рынок отреагирует негативно".
Спрос на опционы на акции полупроводников крайне смещен в сторону роста
Направление потоков средств стало очевидным: расходы на защиту от снижения уменьшаются, а стоимость ставок на рост непрерывно растет.
По данным Nomura Holdings, открытый интерес по опционам на ETF VanEck Semiconductor объемом 68 млрд долларов свидетельствует о чрезвычайно высоком спросе на рост — даже после значительного роста котировок инвесторы готовы платить необычно высокую премию за внеденежные колл-опционы.
Согласно статистике SpotGamma, у 20 из 25 крупнейших по капитализации компаний Nasdaq цены колл-опционов находятся в топ-10% всех исторических значений — впервые с июня 2024 года наблюдается такая концентрация.
Крис Мерфи, сопредседатель отдела деривативных стратегий Susquehanna International Group, отмечает:
"Трейдеры явно преследуют защиту на рост, но это не беспорядочная скупка коллов, а скорее инвесторы, которые в условиях ралли на фоне искусственного интеллекта были недоинвестированы, сейчас покупают дополнительные позиции в расчете на рост по хвостовому сценарию. Мое мнение: инвесторы уже не просто хеджируют риски падения, а многие — страхуют риск пропустить следующий подъем".
Для маркет-мейкеров, которые оценивают подобные транзакции, этот спрос больше похож на догоняющие закупки, чем на сигнал о повальном энтузиазме: те управляющие фондами, которые сомневались в отскоке, теперь возвращают те позиции, которые им так и не удалось удержать ранее.
Мультиассетная атмосфера улучшается, нефть дешевеет, доходность трежерис падает
Такая перемена настроений не ограничивается только рынком опционов на акции, а охватывает практически все классы рисковых активов.
На кредитном рынке спреды по корпоративным облигациям продолжают сужаться, приближаясь к минимальным значениям за многие десятилетия; "мусорные" облигации дорожают. На рынке сырья Brent подешевела до 92 долларов за баррель, волатильность падает почти во всех классах активов. Казначейские облигации США выигрывают от снижения цен на нефть и уменьшения опасений по поводу инфляции, что приводит к снижению их доходности.
Больше всего страдают “медведи”. Корзина акций с наибольшей долей коротких позиций, отслеживаемая Goldman Sachs, за последние два месяца выросла более чем на 30%, и любые ставки на обратную динамику нанесли крупные убытки этим позициям.
На этой неделе "разогретые" данные по инфляции подтолкнули годовой показатель инфляции к максимуму почти за три года, в Персидском заливе вновь наблюдались удары, а ожидания того, что ФРС будет сохранять жесткую политику, все еще существуют — но ни один из этих факторов не смог остановить рост рисковых активов.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Теория «замедления развития AI» сталкивается с 5% «глобальным якорем ценообразования активов», технологический риск резко возрастает! Wells Fargo пересматривает инвестиционную карту фондового рынка США, снижает целевой уровень S&P 500.
Стратег Wells Fargo Оhсунг Квон снизил прогноз по целевой отметке S&P 500 на конец года. Он заявил, что десятилетний цикл роста прибыли в конечном итоге замедлится, а риски в технологическом секторе продолжают увеличиваться.

Торговые операции гигантов Уолл-Стрит показывают "две крайности": JPMorgan Chase (JPM.US) ожидает резкий рост результатов за третий квартал, Bank of America (BAC.US) предупреждает о замедлении.
JPMorgan прогнозирует двузначный рост доходов от торговли и инвестиционно-банковской деятельности в третьем квартале, что стимулировало отскок акций. Ранее Bank of America предупредил о стагнации доходов из-за сокращения финансирования, что вызвало распродажу в секторе.

Бюджет обороны на триллион долларов близок, Guggenheim активно поддерживает акции в секторе обороны, L3Harris Technologies (LHX.US) — главный выбор среди крупных акций
На днях Guggenheim Securities впервые охватил 22 компании в аэрокосмическом и оборонном секторе. Общий тон: позитивное отношение к подрядчикам оборонной отрасли и производителям самолетов, но осторожный подход к поставщикам запасных частей и услуг для гражданской авиации.

В Японии сообщается о планах удвоить расходы на оборону до 3,5% ВВП, Министерство обороны отрицает, доходность государственных облигаций достигает максимума за тридцать лет.
По сообщениям, японские оборонные чиновники выразили намерение значительно увеличить расходы на оборону в ходе переговоров с США. Один из предложенных вариантов — увеличить оборонные расходы до 3,5% ВВП в течение десяти лет, другой, менее амбициозный — до 3%. Ранее японские чиновники заявляли, что в этом финансовом году расходы на оборону и связанные с ней области составили около 68,8 миллиардов долларов, что примерно соответствует 1,9% номинального ВВП 2022 года.
Цены на крипто
Далее


