
Австралийские облигации: рыночные наблюдения на фоне расширяющегося бюджета и сокращения предложения

По мере того как мировая макроэкономическая повестка смещается в сторону сценария «высокие ставки надолго» (Higher for longer), австралийские гособлигации (ACGB) вступают в новую фазу ценовой корректировки. В условиях сочетания «проциклического расширения» федерального бюджета и «ограничивающей жёсткости» политики Резервного банка Австралии (RBA), а также неожиданного сокращения совокупных планов по выпуску облигаций, австралийский рынок гособлигаций на ряде сроков демонстрирует привлекательность для инвестиций.
1. Проциклическая бюджетная экспансия удлиняет цикл ужесточения денежной политики
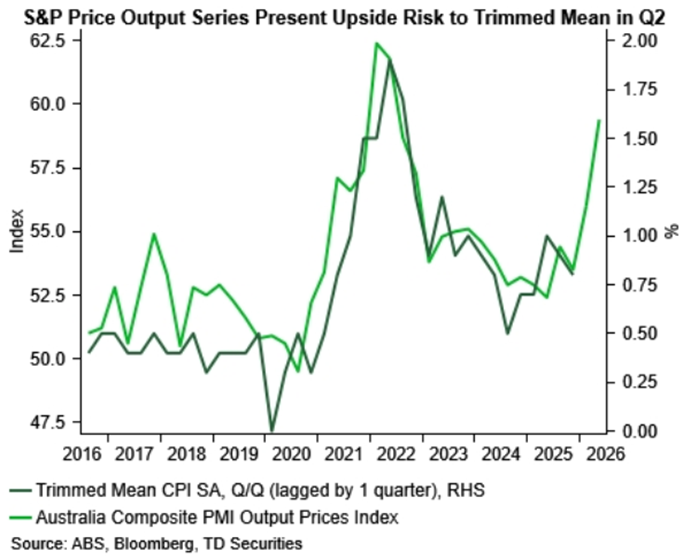
В последнее время динамика ценообразования на рынке ACGB тесно связана с внутренней политикой: расширение бюджета усиливает ожидания устойчивости инфляции. Несмотря на то что бюджет Австралии на 2026/27 финансовый год делает акцент на поддержку населения по снижению стоимости жизни (субсидии на электроэнергию и помощь с арендой жилья), по сути речь идёт о проциклическом расширении фискальной политики. Эти меры косвенно увеличивают доступные доходы домохозяйств, а грядущее с июля снижение подоходного налога дополнительно подольёт топлива в экономику, уже близкую к пределу производственных мощностей, с упором во второй половине 2026 года. Вторичная волна роста покупательной способности усиливает липкость и устойчивость усечённого среднего значения (Trimmed Mean) базовой инфляции.
Сводный индекс цен на выпуск S&P предвещает риски роста усечённого среднего значения CPI во 2 квартале
2. План выпуска долговых обязательств: "неожиданное сокращение"
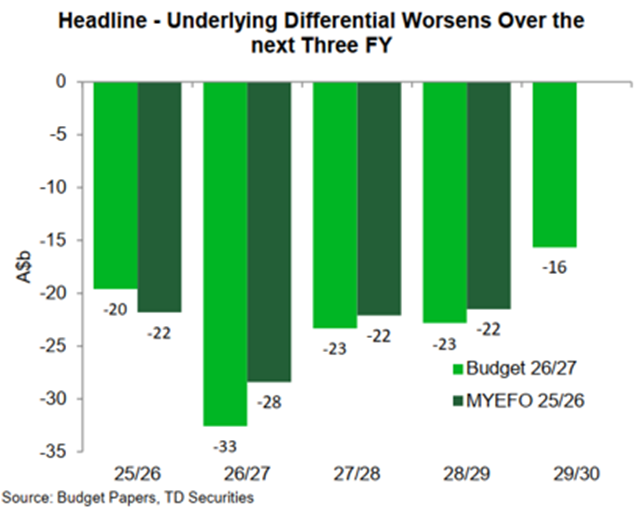
Несмотря на то, что бюджет повысил прогноз дефицита из‑за увеличения расходов, ситуация соотношения спроса и предложения на микроуровне указывает на сдержанность со стороны эмитентов, что стало маржинально позитивным фактором для рынка ACGB.
Согласно последнему плану заимствований, опубликованному Австралийским управлением финансового менеджмента (AOFM), эмитент проявил заметную сдержанность: объём планируемых выпусков в 2026/27 финансовом году составляет 85 млрд австралийских долларов; после погашения уже размещённых бумаг чистый выпуск составит всего 42 млрд, что значительно ниже рыночных ожиданий в 90 млрд. Поскольку у правительства достаточно предварительных денежных резервов, нет необходимости чрезмерно увеличивать объёмы выпуска облигаций. Неожиданное ослабление давления со стороны предложения эффективно компенсирует негативное влияние фискального расширения на долговой рынок, особенно защищает наиболее сконцентрированные по плану AOFM средне- и короткосрочные облигации.
Эволюция общего и чистого объёма выпуска госдолга по годам от AOFM (неожиданное сокращение в 2026/27 фингоду)
3. Взгляды и перспективы рынка ACGB
С учётом двойной логики "устойчивой инфляции" и "сдержанности предложения" на рынке ACGB могут проявиться следующие особенности:
1. Средне- и короткосрочные выпуски достаточно оценены, высокая инвестиционная привлекательность
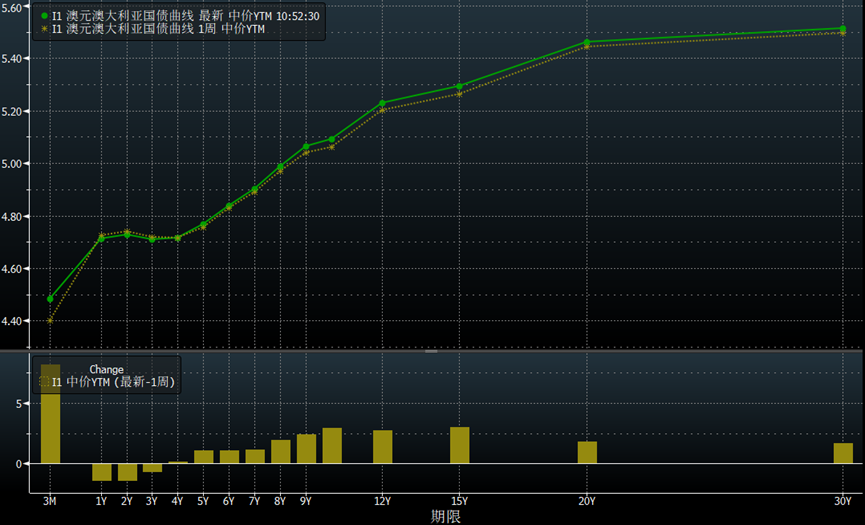
В настоящее время доходность 3-летних ACGB находится в диапазоне 4,60%-4,80%. Кривая ночных свопов OIS уже достаточно закладывает в цену 4,60% как конечную ставку, а объёмы новых выпусков останутся ограничены. На фоне снижающейся премии за предложение и ясных ориентиров по денежно-кредитной политике, кратко- и среднесрочные ставки обладают высокой инвестиционной ценностью.
2. Длинный конец кривой зависит от глобальных факторов, спред "Австралия – США" может сократиться
Доходность 10‑летних ACGB, как правило, плотно коррелирует с динамикой американских и других мировых суверенных облигаций. С учётом экспортной структуры Австралии (минеральное сырьё и энергетика), относительно высокопрочного фундамента экономики на фоне сильного рынка труда и премии за ресурсы, у страны более устойчивая макроэкономическая позиция, чем у США. Если в будущем мировые экономические перспективы пойдут на спад, ACGB могут показать результаты лучше, чем американские гособлигации, способствуя сужению 10-летнего спреда между Австралией и США.
3. Доходность к погашению: от плоской кривой к более крутой
Во второй половине года высвобождение покупательной способности благодаря снижению налогов и бюджетным субсидиям может усилить риски базовой и долгосрочной инфляции, что приведёт к росту давления на длинные выпуски ACGB; в то время как на коротком конце поддержка со стороны сокращения предложения AOFM и уже учтённых ожиданий по ставкам ограничит рост доходности. Вероятность перехода кривой доходности ACGB от плоской к более крутой довольно высока.
Кривая доходности ACGB к погашению
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Малые модели "забирают" спрос на облачные вычисления, капиталовложения в дата-центры на триллион долларов под угрозой
Отчёт Jefferies отмечает, что повышение производительности малых языковых моделей и снижение стоимости могут привести к переходу корпоративных AI-решений с облака на локальные платформы, что ударит по инвестициям в гипермасштабируемые дата-центры. Снижение загрузки серверов, несоответствие огромных капитальных расходов IT-гигантов и спроса на вычислительные мощности может привести к тому, что часть дата-центров окажется «заброшенными активами». Спрос на AI сохраняется, но масштаб и рентабельность централизованных вычислительных мощностей требуют переоценки.
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
Цены на крипто
Далее


