
Настоящий дефицит наличных и ложная тревога: почему SOFR резко вырос, но американский фондовый рынок не рухнул? 【Мастер-класс Чэн Тань 3.4】

Превью интересного контента
Многие, увидев резкий рост SOFR или скачок ставок по репо, инстинктивно думают:
«Проблемы с долларовой ликвидностью».
«Может ли это привести к краху рисковых активов?»
Но реальная ситуация может быть не столь однозначной.
В сентябре 2019 года ставка по репо в США подскакивала на 300 базисных пунктов;
В октябре 2025 года SOFR снова неожиданно прыгнул.
Однако в оба этих периода на фондовом рынке США не было системного обвала;
Золото не рухнуло; и на рынке гособлигаций также не произошло настоящей ликвидностной паники.
Почему?
Потому что «нехватка средств» на рынке репо не означает, что во всей финансовой системе «не хватает денег».
Действительно важно не само поведение SOFR, а то, начал ли шок ликвидности передаваться на более широкие рынки финансирования.
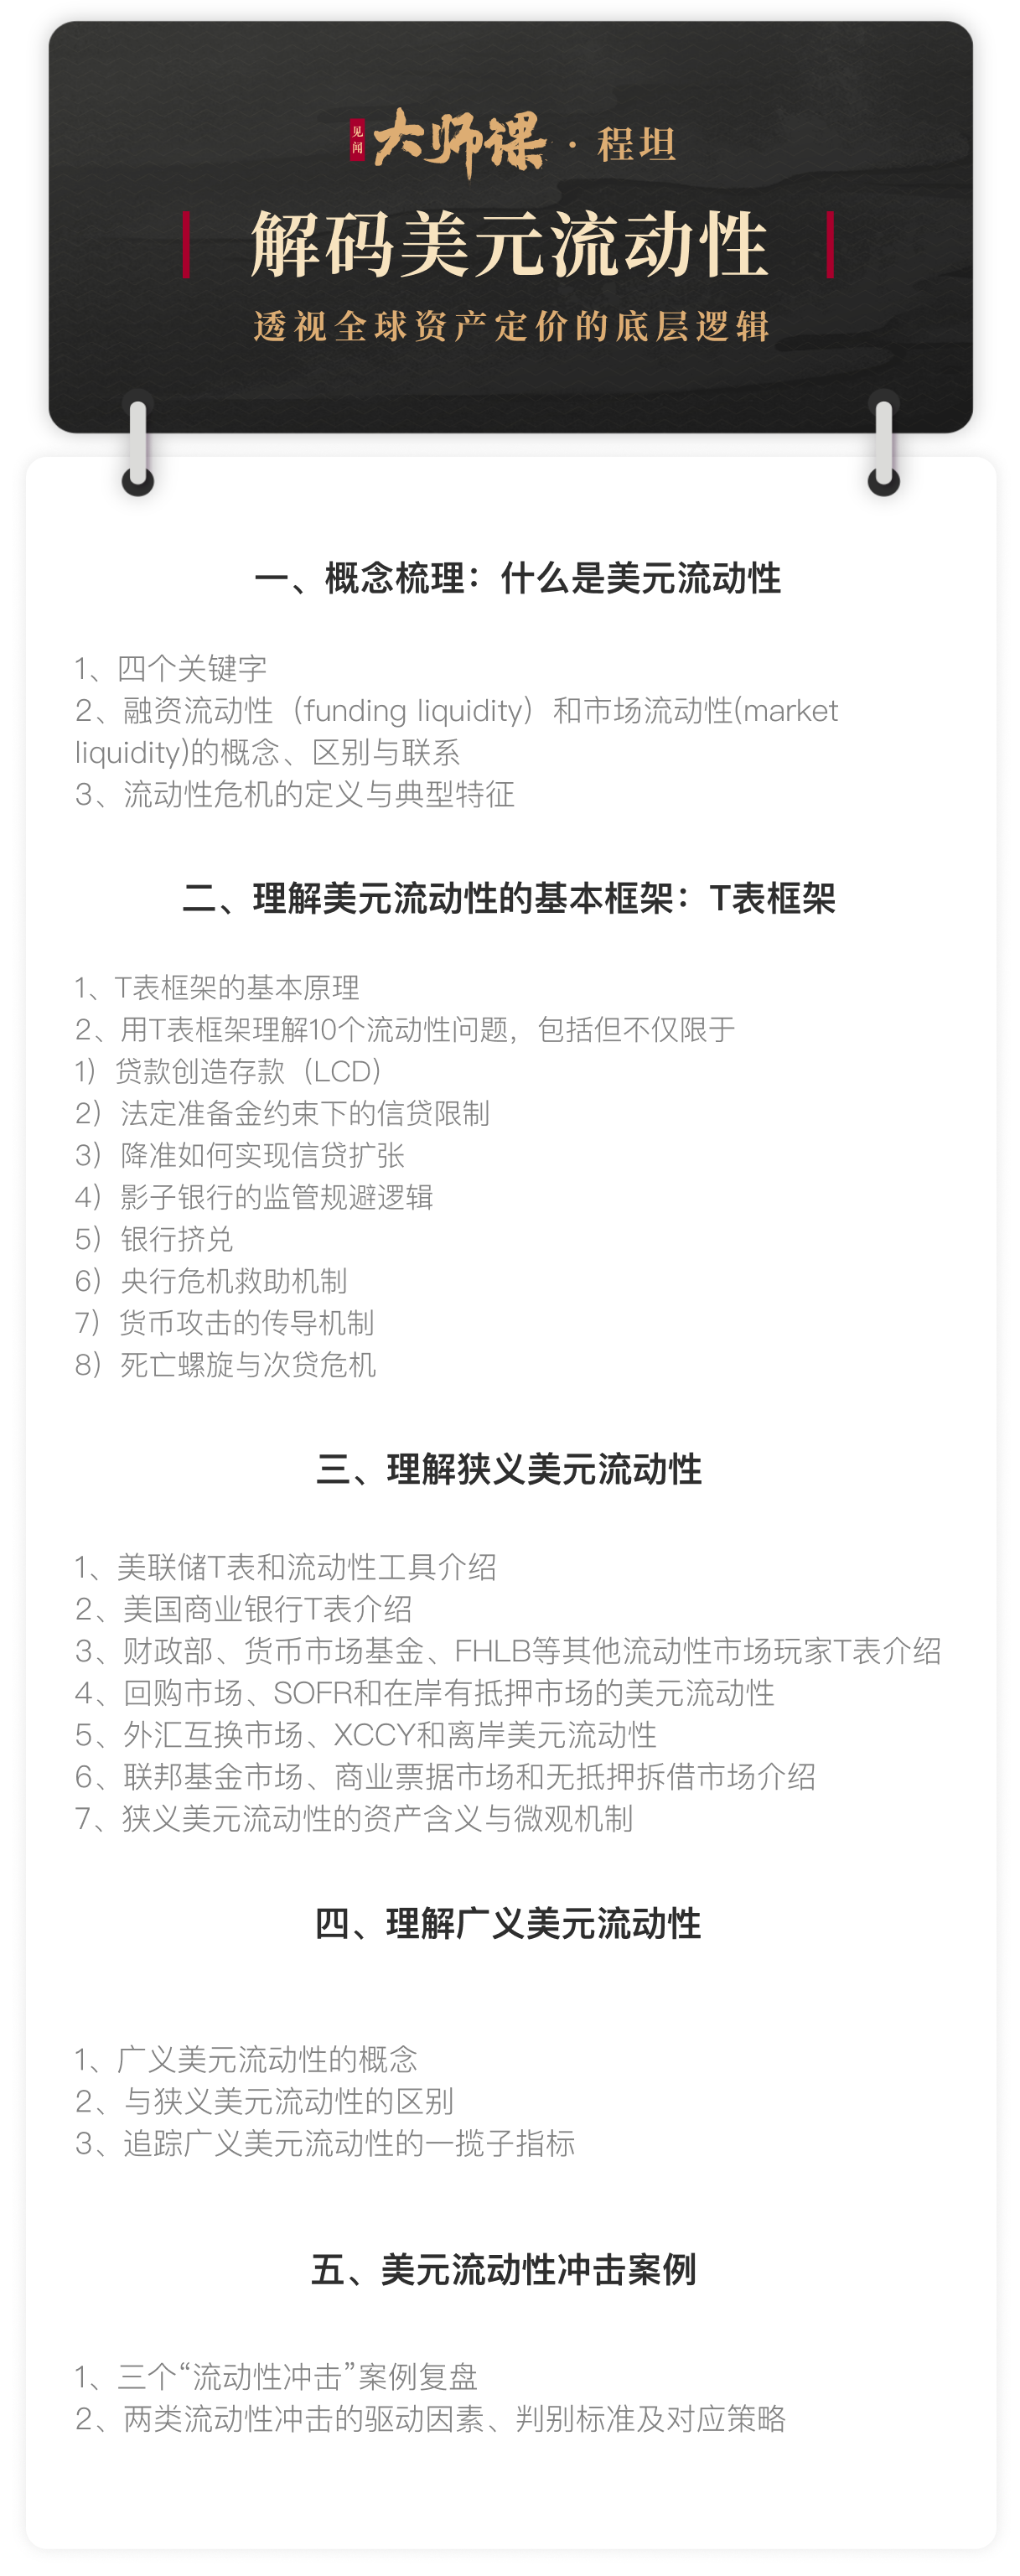
В этом уроке основатель Tantu Macro, Чэн Тан, системно разберёт —
Что такое настоящая нехватка ликвидности;
Что собой представляют временные колебания, вызванные концом месяца, налогами или выпуском облигаций;
Почему некоторые скачки SOFR заслуживают внимания, а другие вовсе не вызывают беспокойства;
А также, какие именно показатели ликвидности действительно определяют опасность для рисковых активов.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


