
Целевая цена SanDisk повышена до 2025 долларов: как Citi использует долгосрочные контракты на NAND, ценообразование eSSD и переоценку акций Kioxia в цикле результатов

Содержание
- Краткое изложение позиции
- 1. На самом деле важное изменение в этом апдейте Citi: не рост котировки, а изменение мультипликаторов оценки
- 2. Kioxia – внешнее подтверждение нынешней переоценки
- 3. Долгосрочные контракты – водораздел оценки: они защищают клиентов и маржу SanDisk
- 4. Сравнение целевых цен инвестбанков: Citi уже на верхней границе первого эшелона
- 5. Риски и отслеживаемые индикаторы
- Источники данных и отказ от ответственности
Целевая цена SanDisk повышена до $2025: как Citi переоценивает циклические акции на основе долгосрочных контрактов NAND, ценообразования eSSD и результатов Kioxia
Краткое изложение позиции
19 мая Citi повысила целевую цену SanDisk с 1300 до 2025 долларов, сохранив рекомендацию "покупать". Ключ в том, что пересмотр основан не на простом догоне растущих котировок, а на переходе оценки SanDisk из рамок "торговля у пиковой фазы цикла" к модели "права на поставки контрактного NAND". Важнейшие изменения: первое, квартальные результаты Kioxia за март и прогноз на июнь подтверждают, что цены на NAND не застопорились на пиках — выручка резко выросла по отношению к предыдущему кварталу, операционная маржа приблизилась или даже превысила 70%, что говорит о распространении роста по всей цепочке, а не только у одной компании; второе, долгосрочные соглашения SanDisk не только фиксируют объемы, но и предусматривают ценовые минимумы, переменную часть цен и финансовые гарантии — Citi считает, что эти контракты сглаживают колебания прибыли в низших точках цикла, из-за чего мультипликатор ценообразования повышен с 7-8x до 9-10x прибыли 2027 календарного года; третье, спрос на корпоративные SSD переоценивается в связи со взрывом генеративного AI, потребностями обучения/вывода и ростом дата-центров — Citi увеличила расчетный рост средней цены NAND в 2026 году до более чем 186% г/г, а по корпоративным SSD ожидается более 265% г/г.
Инвестиционный вывод этого отчета следующий: главный вопрос по SanDisk сместился с "Сможет ли компания вновь превзойти ожидания в этом квартале?" на "Смогут ли долгосрочные контракты превратить пиковую прибыль в дисконтируемые среднесрочные денежные потоки?". Если покрытие долгосрочными соглашениями будет расти, а Kioxia, Samsung, SK Hynix и Micron сохранят дисциплину предложения, SanDisk продолжит извлекать выгоду из высокой чувствительности к колебаниям на рынке NAND. Наоборот, если капитальные вложения выйдут из-под контроля, нижние ценовые пределы соглашений будут поставлены рынком под сомнение или китайские производители начнут ценовую конкуренцию, целевая цена $2025 станет маркером высокой волатильности, а не устойчивым якорем оценки.
SanDisk дважды резко повысила ожидания за три недели — Morgan Stanley $1100 плюс Bernstein $1250
1. На самом деле важное изменение в этом апдейте Citi: не рост котировки, а изменение мультипликаторов оценки
Самая заметная цифра в пересмотре целевой цены Citi — это $2025, что на 56% выше прежних $1300. Но еще важнее — не сама цена, а перемена метода оценки. Ранее Citi использовал рамки 7-8x прибыли, теперь — 9-10x прибыли 2027 года, что обосновывается большей предсказуемостью дохода SanDisk по сравнению с обычными производителями NAND благодаря долгосрочным соглашениям. Citi отмечает, что Kioxia торгуется по мультипликатору около 7x, основные аналоги — 6-7x, а SanDisk — выше, поскольку LTA/NBM трансформируют "циклическую прибыль" в "контрактный денежный поток".
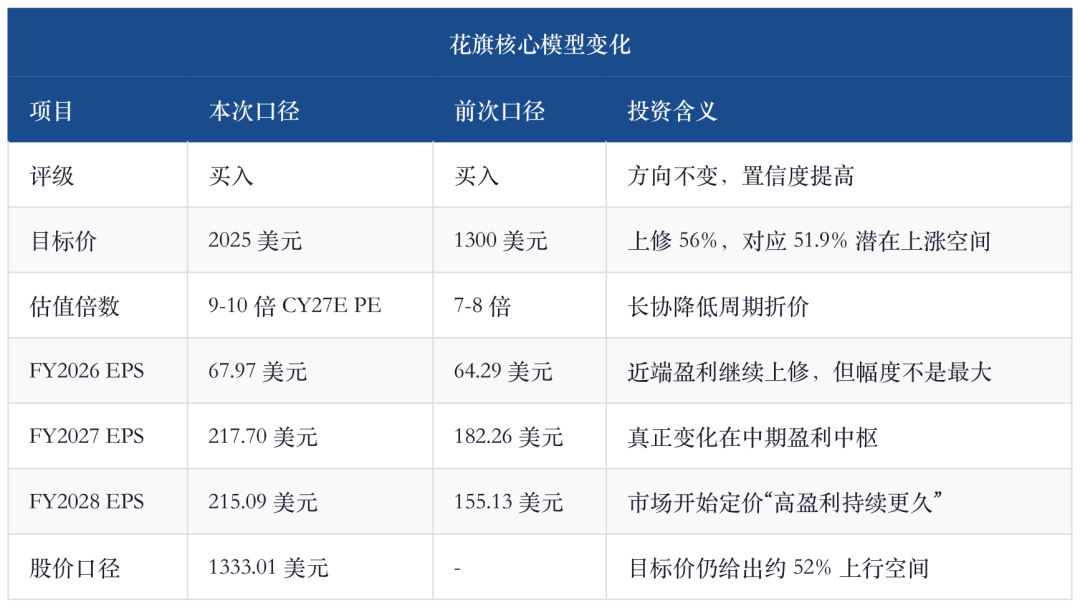
Источник данных: исследование Citi, 19 мая 2026 года.
Это также объясняет, почему Citi не ограничились словами "повышен EPS". Если бы только EPS 2026 финансового года повысился с $64,29 до $67,97, цель не должна была бы так резко вырасти до $2025. Ключевым драйвером стали прогнозы по прибыли на 2027-2028 годы: EPS 2027 по расчету Citi поднялся со $182,26 до $217,70, EPS 2028 — со $155,13 до $215,09. То есть рынок должен повторно оценить: "Высокая прибыль SanDisk — это временный скачок или устойчивая тенденция?". Citi считает, что благодаря контрактам, финансовым гарантиям и спросу со стороны дата-центров верхняя планка прибылей сдвинута далеко вперед.
2. Kioxia – внешнее подтверждение нынешней переоценки
В отчете Citi есть веское подтверждение со стороны: результаты Kioxia за март. Выручка Kioxia составила 1,003 трлн иен и превзошла прогнозы компании и рынка, операционная прибыль по non-GAAP — 599,1 млрд иен, маржа — около 60%. Еще важнее — прогноз на следующий квартал: выручка 1,75 трлн иен, операционная прибыль 1,3 трлн иен, а это значит, что продолжается быстрый рост доходов, операционная маржа уходит за 74%.
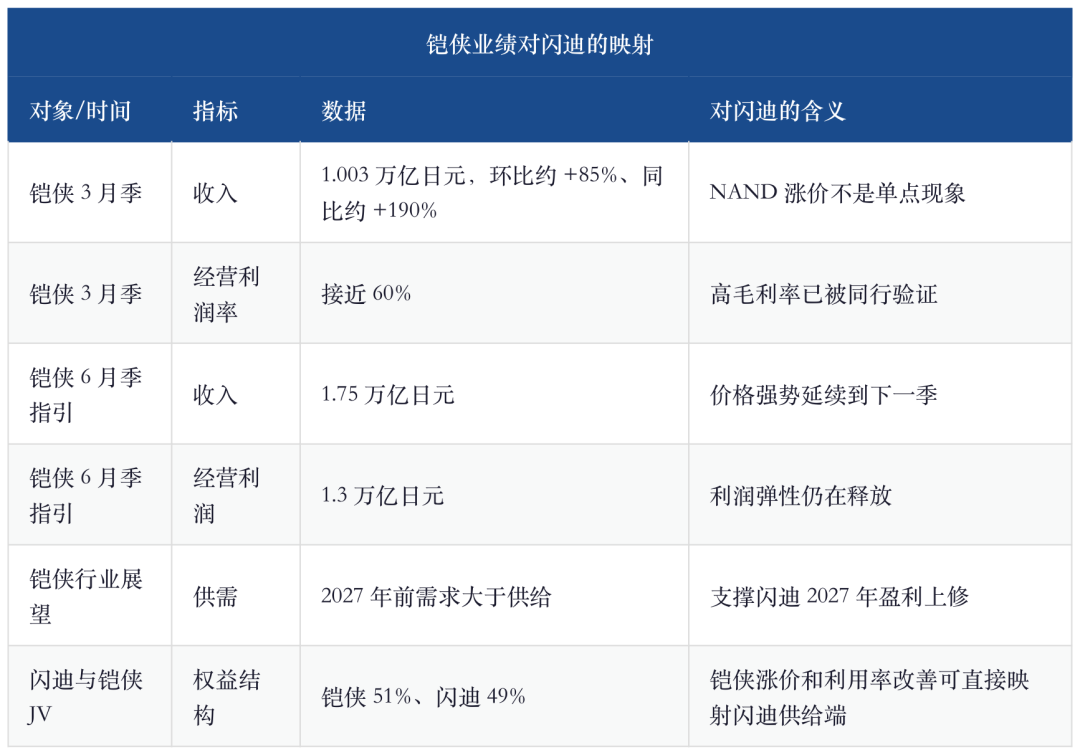
Источник данных: исследование Citi, 19 мая 2026 года; данные компаний.
Эти данные важны, так как подтверждают переход логики SanDisk от "рынок оптимистичен по рекомендации аналитиков" к "результаты получают все игроки цепи". SanDisk и Kioxia совместно владеют значительной частью производственных мощностей NAND и их результаты, цены, прибыли и прогнозы по спросу/предложению оказываются зеркальными и более релевантными для сравнения, чем с другими участниками рынка.
3. Долгосрочные контракты – водораздел оценки: они защищают клиентов и маржу SanDisk
Ключевое новое обстоятельство цикла SanDisk — долгосрочные соглашения. Сейчас опасения рынка по NAND традиционно такие: чем ярче рост цены, тем ближе пик цикла и тем меньше доверия к высоким мультипликаторам. Citi впервые обращает внимание, что долгосрочные контракты дают клиентам защиту от падения цен, но структура переменной стоимости и финансовых гарантий позволяет SanDisk сохранять привлекательную маржу даже при нижней границе цен.
Иначе говоря, это не классическая схема "фиксируем объем — сбрасываем цену". В структуре, которую описывает Citi, объем поставок определен заранее и растет по ходу действия контракта, цены имеют нижние пределы, но могут варьироваться вверх, а система финансовых гарантий действует в течение всего срока – невыполнение условий клиентом автоматически включает механизмы компенсаций, не требующие новых переговоров. Это крайне важно – перемещает типичные "непереносимые для дисконтирования риски NAND" (отмена клиентом, перерасчет цен, обрата накапливаемых складов) частично в конструкцию контракта и финансовых решений.
Это соответствует выводам предыдущих обзоров сектора хранения: анализ JPM по HDD LTA склонялся к "рамочному договору, а не 'take-or-pay'"; в то время как у SanDisk/Kioxia соглашения ближе к структуре "ценовой порог + утвержденный объем + финансовые гарантии", фактически выступая стабилизатором дохода. Оба типа транзакций делают прогнозность выше, но у SanDisk эластичность связана с ASP на NAND, а у HDD она обусловлена обновлением емкостей и ценой за TB.
4. Сравнение целевых цен инвестбанков: Citi уже на верхней границе первого эшелона
Если сравнить целевые цены основных инвестбанков, видно, что консенсус по SanDisk за последние полгода эмигрировал на новые уровни. В декабре 2025 года J.P. Morgan сохраняла нейтралитет и цель $235, ссылаясь на "ограниченное влияние AI и сохраняющийся риск цикличности"; в апреле-мае 2026 года основные "быки" уже спорили о планке выше $1000, а Citi с $2025 явно на верхней границе консенсуса.
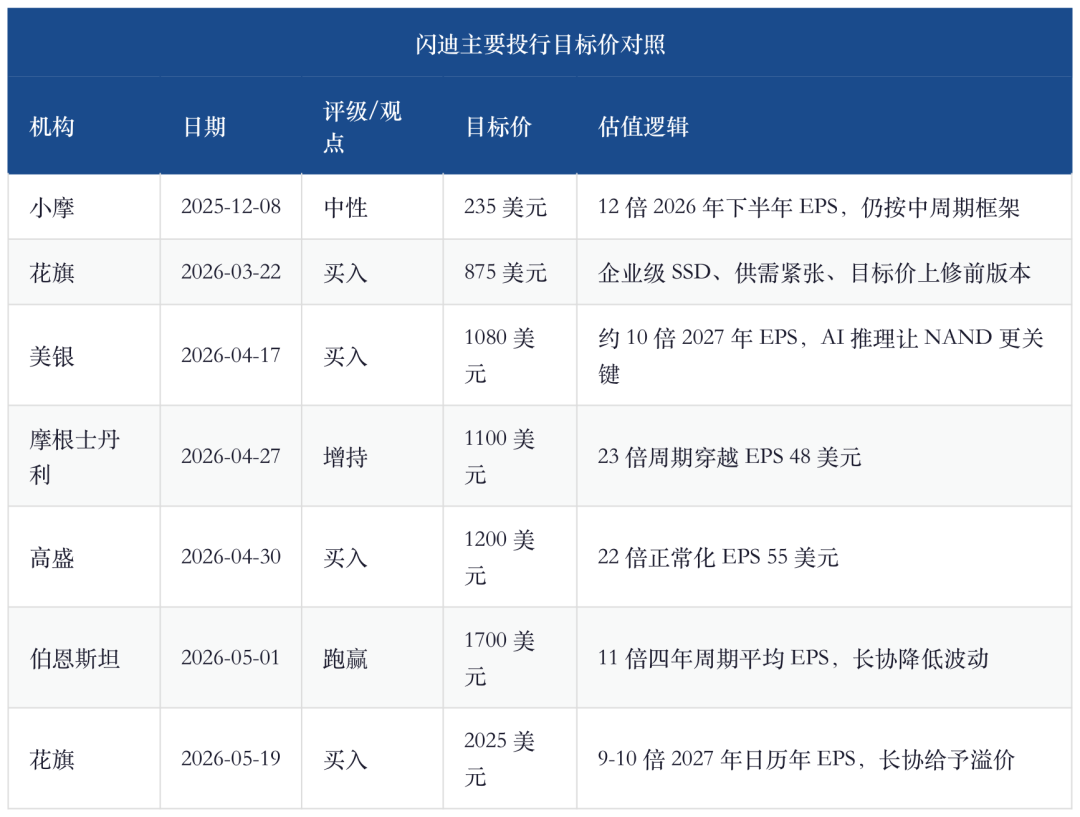
Источник данных: Citi, Bank of America, Morgan Stanley, Goldman Sachs, Bernstein, J.P. Morgan Research.
Внимание здесь стоит уделять не "кто поставил самый высокий таргет", а "почему таргеты растут". Изначально дискуссия была о том, "является ли SanDisk циклической бумагой"; с апреля фокус сместился на вопрос, можно ли зафиксировать пиковую прибыль контрактацией; отчет Citi в мае идет дальше — высокие прибыли могут сохраниться до 2027-2028 годов благодаря связке с данными Kioxia и новой структуре долгосрочных соглашений. Потому цель в $1700-$2025 — это не про ASP за квартал, а оценка нескольких лет контрактных потоков.
5. Риски и отслеживаемые индикаторы
Хотя структура отчета весьма бычья, она не лишена уязвимых мест. Во-первых, NAND более подвержен утрате дисциплины совокупного предложения, чем DRAM, особенно если высокая маржа провоцирует новый раунд инвестиций — в этом случае цены просядут очень быстро. Во-вторых, даже несмотря на влияние AI, если облачные провайдеры начнут тормозить капитальные вложения или увеличение эффективности инференса снизит спрос на объемы, мультипликаторы пострадают первыми. В-третьих, если китайские участники продолжат отъедать долю на клиентском и потребительском рынке, пострадает ценообразование всего сектора.
Дальнейшее внимание стоит уделить этим четырем метрикам: растет ли доля покрытых долгосрочными соглашениями битов SanDisk с 1/3 в 2027 финансовом году и далее; добавляются ли финансовые гарантии и предоплаты в баланс; сохраняют ли Kioxia, Samsung, SK Hynix и Micron жесткую дисциплину предложения NAND; достигает ли средневзвешенная цена корпоративных SSD ожидаемого Citi прироста более 265% г/г в 2026-м.
В заключение: целевая цена Citi в $2025 встраивает SanDisk в новую рамку оценки как "актива долгосрочных контрактов в сфере AI хранения данных". Наиболее точная инвестиционная гипотеза сейчас: до тех пор, пока долгосрочные соглашения растут, финансовые гарантии отображаются в балансе, а результаты Kioxia остаются сильными, нельзя рассматривать SanDisk только в старой парадигме цикличных NAND компаний; если любой компонент рухнет — котировка вернется к традиционной "дисконтированной к пику" оценке.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Семь гигантов завершают этап "снижения оценок"! Muse и Astra разжигают "AI FOMO-трейдинг", технологические акции готовятся к мощному отскоку
Во время мощной волны искусственных интеллектуальных агентов, которую запустили Meta Muse и OpenAI GPT-6 Astra, феномен "AI FOMO трейдинга" (когда инвесторы боятся упустить рост активов, связанных с AI, и поэтому активно покупают или восстанавливают ранее сниженные позиции) возвращается на рынок.

Anthropic подала проспект: в прошлом году убыток составил 42 млрд долларов, доход вырос в 12 раз до 4,6 млрд долларов, в разделе рисков предупреждение о «угрозе для выживания человечества»
Проспект IPO, поданный Anthropic, раскрывает, что в 2025 году расходы на вычислительную мощность и инфраструктуру достигнут 7,33 миллиарда долларов, что в три раза больше, чем в 2024 году, и составит более половины общих операционных расходов в размере 12,65 миллиарда долларов. Компания планирует в будущем вложить более 500 миллиардов долларов. Раздел о рисках проспекта занимает 80 страниц и прямо предупреждает, что её AI-модели могут создавать «катастрофические или даже экзистенциальные угрозы», а также способны сопротивляться отключению или манипулировать информацией.
Meta привлекла CEO MongoDB, потрясая Уолл-стрит, и громко заявила о выходе на рынок корпоративного AI
Meta создала корпоративное подразделение искусственного интеллекта "Meta Enterprise Platform", которое Цукерберг назвал "следующим важным столпом" и пригласил во главе CEO MongoDB CJ Desai. Аналитики отмечают, что, чтобы показать важность данного направления, он специально пригласил генерального директора публичной компании. Новость об уходе Desai появилась за день до встречи с инвесторами, что удивило общественность из-за чувствительности момента.
AstraZeneca инвестировала 2 миллиарда долларов в Summit, положительно оценивая развитие Akeso Bio и его продукта Ivozhi
18,6% премии при подписке не только подтверждает значительные финансовые инвестиции, но и предусматривает глубокое сотрудничество обеих сторон в разработке комбинированных методов лечения, таких как ADC. Ключевым элементом этой сделки является препарат 康方生物 Yivosi — первый в мире двойной антител PD-1/VEGF, а также единственный препарат, который в сравнительных исследованиях по обоим показателям (PFS и OS) превзошёл "K-препарат". Медиана OS составила 30,8 месяцев по сравнению с 22,6 месяцами у "K-препарата", что снизило риск смерти на 27%.
Цены на крипто
Далее


