
Хранение данных больше не только циклическая отрасль: разбор JPM LTA, мультипликатора памяти Agentic AI и переоценка Samsung и SK Hynix

Содержание
- Краткое содержание статьи
- 1. Ключевая оценка: LTA — это не просто причина роста цен, а основной параметр в модели оценки стоимости
- 2. Анализ LTA от JPM: именно авансовые платежи отличаются от прошлого цикла
- 3. Дефицит полупроводниковых пластин: узкое место с DRAM для серверов AI нельзя восполнить за один-два квартала
- 4. Мультипликатор спроса у Nomura и контрактная модель JPM: один говорит о наклонной, второй — о стабильности
- 5. Ранжирование компаний: кто сможет превратить дефицит в контракты, тот получит переоценку
- 6. Почему это не «еще один отчет Nomura о памяти»
- 7. Контраргумент: пока у LTA нет «зубов», нельзя заявлять об исчезновении цикла
- 8. Рамочная система для отслеживания на ближайшие четыре квартала
- 9. Вывод: на поздних стадиях рынка памяти покупают жесткость контрактов, а не только угловой коэффициент роста цен
- Источники
Память больше не просто циклические акции: разбор LTA от JPM, мультипликаторы памяти Agentic AI и переоценка Samsung с Hynix
Ключ к нынешнему ралли в секторе памяти уже сместился с «насколько вырастут цены» к «может ли рост быть закреплен контрактами». В новом отчете JPM LTA разбиты на авансовые платежи, фиксированные и плавающие цены, take-or-pay, сторонние гарантии и поддержку капитальных расходов — фактически это приемочный акт для перевода акций памяти из категории циклических активов в активы с денежным потоком.
Краткое содержание статьи
Основная мысль этого отчета: память для AI выходит из «ценового цикла, вызванного нехваткой», и переходит к «оценке на основе долгосрочных контрактов». Nomura отвечает на вопрос спроса: почему Agentic AI, RAG, длинный контекст и вызовы вывода превращают спрос на память в функцию мультипликатора токенов; JPM отвечает на вопрос контрактов: почему облачные провайдеры готовы заключать LTA на 3–5 лет с авансами, ценовыми минимумами, take-or-pay и гарантиями; Jukan в последние дни дает маржинальные сигналы: количество DDR5 для серверов CPU Agentic AI, Vera/LPX, Rubin/LPDDR и мобильный HBM увеличивают пересмотр спроса вверх с HBM до обычного DRAM, LPDDR и NAND. Инвестиционный вывод: SK Hynix покупают ради наивысшего качества денежного потока, Samsung — ради дисконта и догоняющего HBM4, Micron — как вход в американскую AI память, SanDisk и Kioxia — за эластичность долгосрочных контрактов на NAND, CXMT — только как переменную для отслеживания влияния на предложение обычного DRAM.
1. Ключевая оценка: LTA — это не просто причина роста цен, а основной параметр в модели оценки стоимости
Название отчета JPM говорит само за себя: он раскрывает детали LTA и считает, что выгодные LTA формируют новый оценочный подход для производителей памяти. Главное не в очередном подтверждении дефицита DRAM, HBM и NAND, а в том, что размытое на рынке выражение «клиенты хотят долгосрочных контрактов» преобразовано в верифицируемые переменные.
Рынок долго опасался, что высокая прибыль может быть недолговечной. Чем выше цены DRAM, тем больше опасений по поводу обратного хода запасов; чем выше валовая прибыль от NAND, тем больше вопросов о возможности нового расширения производства; даже при дефиците HBM вопрос «что если Nvidia изменит темп закупок?» остается актуальным. Именно поэтому акции сектора памяти часто демонстрируют аномалию: с пересмотром EPS вверх мультипликатор P/E становится ниже, так как рынок воспринимает это как пик цикла.
Главное новшество JPM — попытка ответить на вопрос «почему на этот раз все может быть иначе». Если клиенты дают только устные обещания, LTA остается лишь утешением на вершине цикла; если они платят авансы, принимают ценовой минимум, подписывают take-or-pay, подключают сторонние гарантии и увязывают расширение производства с объемами заказов, LTA начинает существенно влиять на предсказуемость денежных потоков.
«Memory is turning into a strategic asset.»
Эта фраза JPM — переломный момент всего отчета. Если память — просто товар, быстрое удорожание значит пик цикла; если память становится стратегическим активом, клиенты ставят приоритет на гарантии поставки, а не только цену, появляются долгосрочные контракты, авансы, гарантии и поддержка капиталовложений. LTA — это не просто примечание к рынку, а договорное доказательство признания долгосрочного дефицита клиентом.
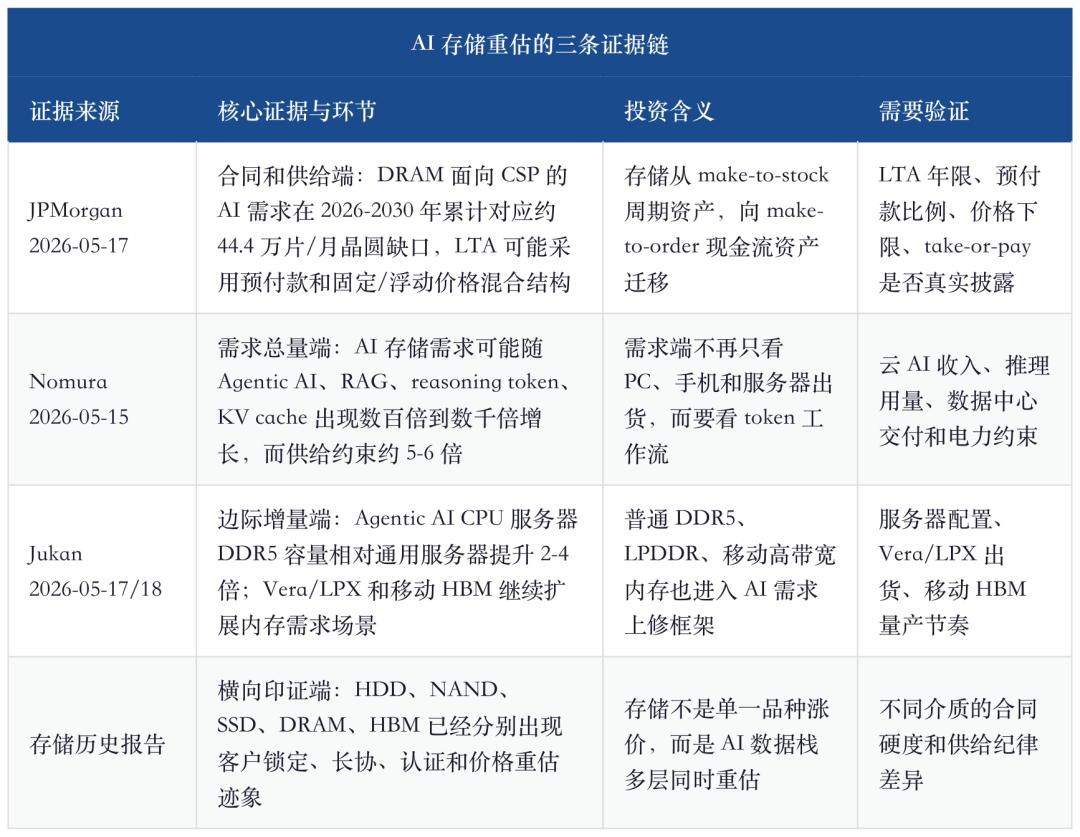
Итог этой таблицы прост: Nomura объясняет, «почему спрос может выйти из-под контроля», JPM — «почему прибыль может стать стабильнее», Jukan дает оперативные сигналы «о повышении моделей». Вместе они дают основание не рассматривать память только как «сильный рост цен в 2026 году», а как сферу, где AI одновременно переписывает спрос, условия контрактов и оценочные якоря.
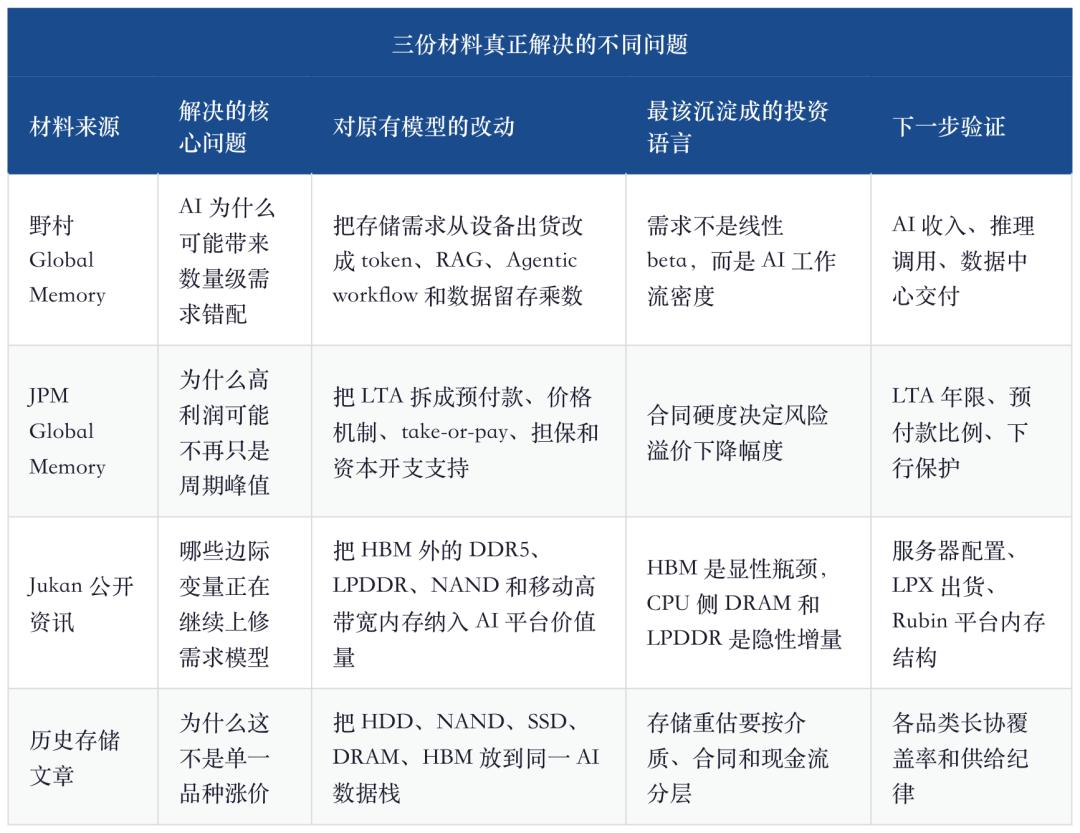
2. Анализ LTA от JPM: именно авансовые платежи отличаются от прошлого цикла
JPM отмечает, что с 2026 года LTA становится одной из самых острых тем для отрасли памяти. Быки верят, что LTA повысит предсказуемость прибыли и избавит производителей от сильной цикличности; медведи сомневаются в строгости контрактов, опасаясь новых переговоров по ценам или задержек отгрузок в случае нисходящего цикла.
В отчете представлены три реализованных случая: Micron раскрыла пятилетнюю LTA; Nanya-Technology — связанный с этим частный контракт LTA; один из американских производителей NAND объявил о пяти LTA, которые покрывают более трети ожидаемого спроса по битам в 2027 финансовом году. JPM также пишет, что Samsung и SK Hynix уже зафиксировали сильный интерес клиентов к многолетним контрактам и могут раскрыть еще более масштабные LTA.
Эти кейсы сами по себе не означают окончания цикла, но указывают: клиенты больше не рассматривают память как тривиальную комплектующую, которую можно легко докупить на спотовом рынке. Для CSP цены на DRAM за прошлый год выросли в 3 раза, HBM и топовый DRAM напрямую влияют на качество сервисов AI, производительность вывода и доступность для обучения — риск дефицита страшнее ценового риска.
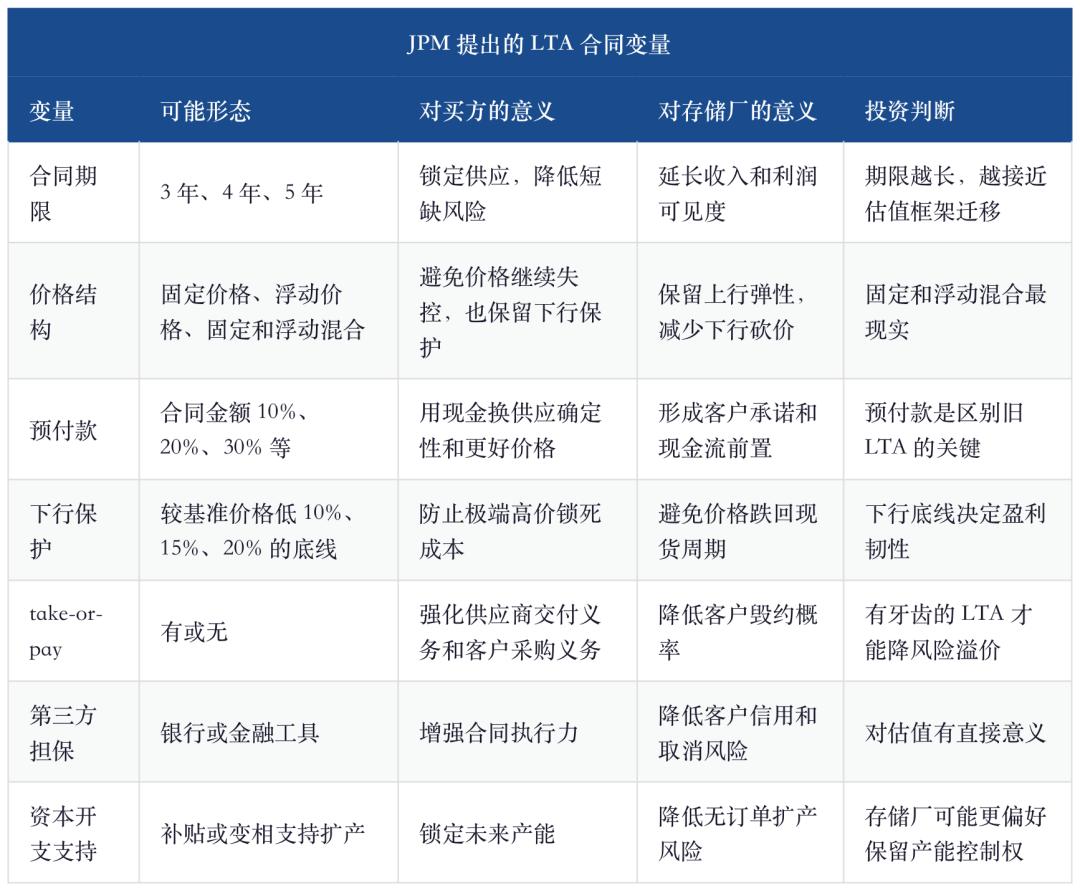
Наиболее предпочитаемая JPM структура — не просто фиксированная цена. Фиксированная цена в ростовом цикле радует покупателя, но производитель не хочет отказываться от потенциального роста; а в спаде усиливает желание клиента отказаться от исполнения. Наиболее вероятна модель скомбинированного типа: «авансовый платеж + фиксированный объем по фиксированной цене + часть переменного объема»: базовый объем дает видимость клиенту, переменный объем сохраняет цикличность, а аванс и penalty усиливают обязательства.
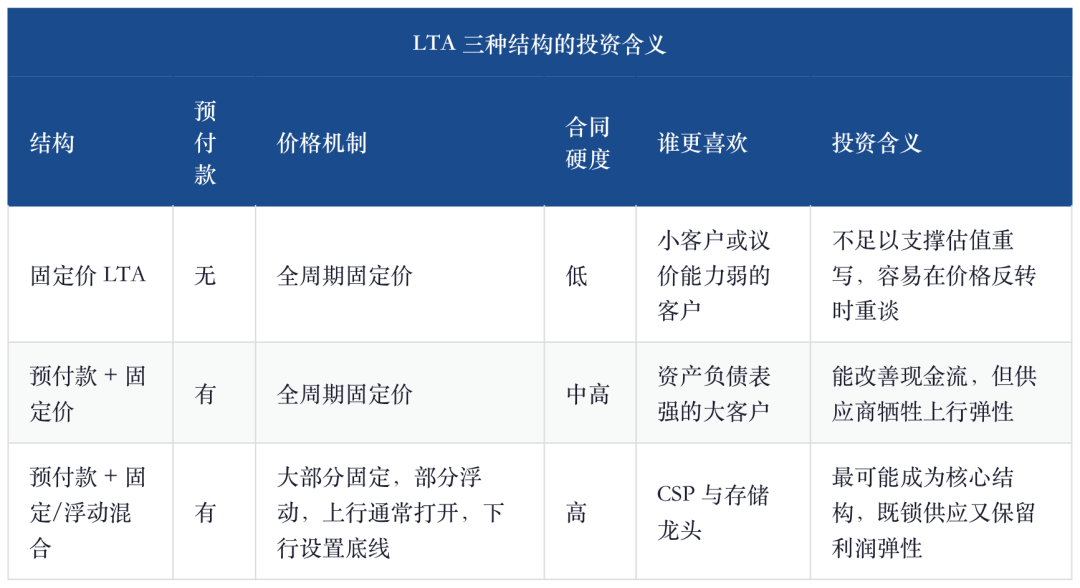
Здесь принципиальный момент:LTA нужны не чтобы облачные компании покупали дешевую память, а чтобы они вообще ее получили. Когда ресурсы действительно в дефиците, скидка достигается за счет большего объема и более существенного аванса, а не проявления щедрости со стороны поставщика. И производители памяти не будут бездумно расширять мощности только ради LTA; JPM четко указывает: в ситуации резкого дефицита поставщики будут стремиться к более качественным контрактам, а не к преждевременному неконтролируемому расширению.
3. Дефицит пластин: узкое место с DRAM для серверов AI нельзя восполнить за один-два квартала
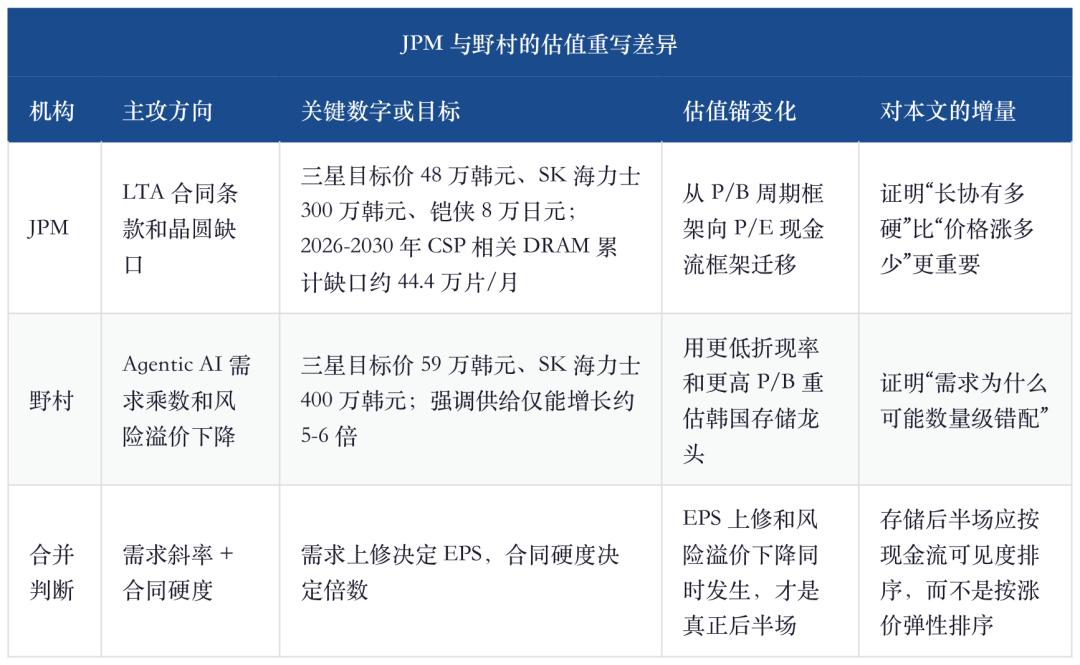
Одной из самых наглядных таблиц JPM является обратная оценка спроса на DRAM-пластины со стороны AI в CSP. Вывод: даже при оптимистичных вложениях, в 2026–2030 гг. спрос на DRAM со стороны CSP остается с недостачей в размере около 444 тысяч пластин в месяц, и дисбаланс начинает сокращаться только к 2030 году.
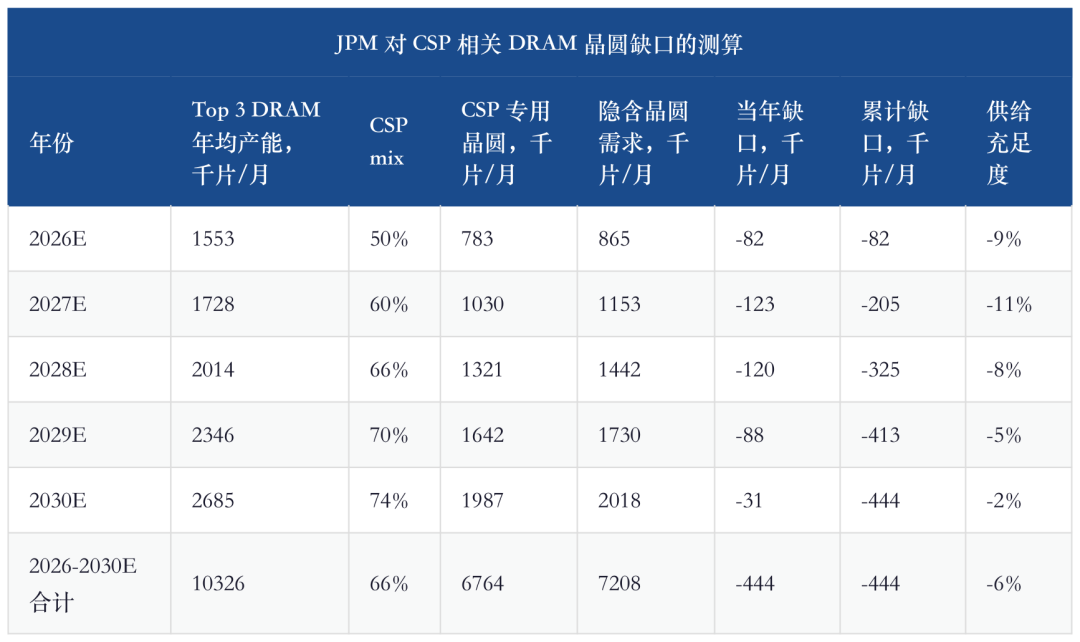
Основная идея здесь не в точности числа недостающих пластин в год, а в том, что ограничение предложения носит постоянный характер. Мощности по DRAM — это не программная функция, ее нельзя нарастить ночью в ответ на рост спроса на токены. Фабрики, чистые помещения, оборудование, выход, переход на HBM, передовые упаковки и валидация заказчика замедляют кривую предложения по определению.
Важнее другое: HBM и серверный DRAM не обособлены друг от друга. HBM потребляет передовые DRAM-пластины и ресурсы упаковки, серверы AI на CPU увеличивают спрос на DDR5 — и то и другое сужает доступные мощности. В отчете Jukan от 18 мая 2026, для CPU-серверов Agentic AI обычно применяется двухпроцессорная архитектура, а объем DDR5 в 2–4 раза больше, чем в обычных серверах. Эта информация корректирует старые модели: ранее многие просто брали память CPU-серверов как у обычных, но новые требования Agentic AI к диспетчеризации, поиску, вызовам инструментов и снабжению статусом делают память на CPU тоже узким местом.
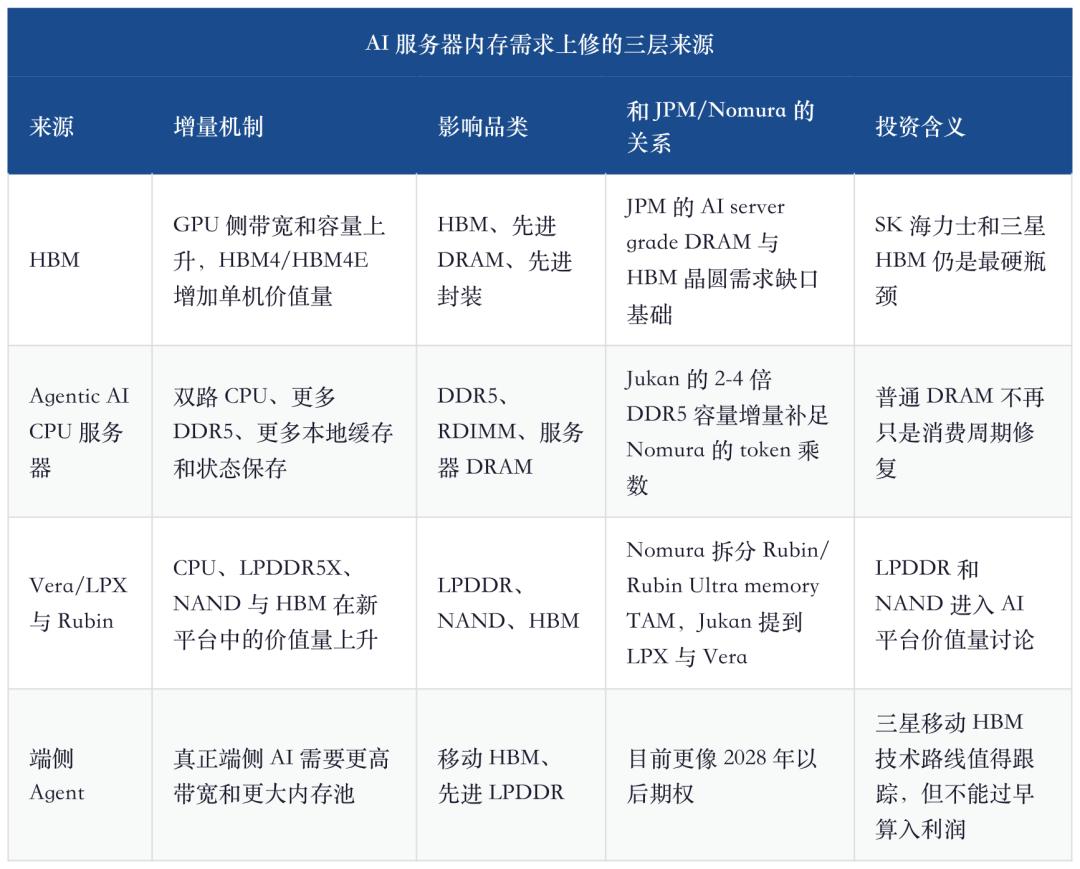
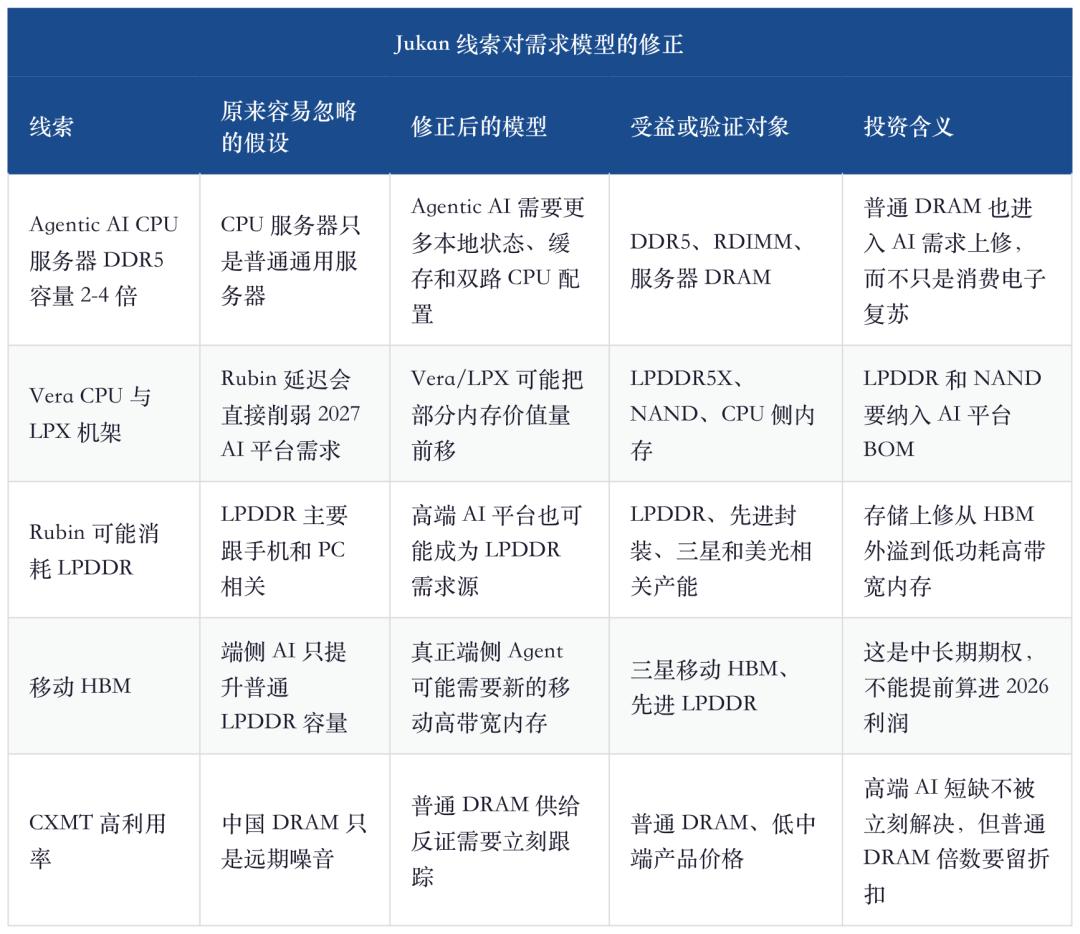
Итак, спрос на память — это не только «HBM сильный, остальное не очень». Правильнее: HBM — явное узкое место, DDR5 становится скрытым благодаря Agentic AI, а LPDDR и NAND — это переменные последующих платформ и периферийного AI.
4. Мультипликатор спроса у Nomura и контрактная модель JPM: один говорит о наклонной, второй — о стабильности
В отчете Global Memory от Nomura от 15 мая дан крайне агрессивный прогноз по спросу: с переходом AI от обучения к выводу число пользователей, время использования, сложность задач, reasoning token, RAG-вызовы и рабочие процессы Agentic AI радикально увеличивают спрос на KV cache, систему DRAM, HBM, SSD и NAND. Даже утверждается, что за пять лет спрос на память, вызванный AI, может увеличиться в сотни или тысячи раз, а предложение — всего в 5–6 раз.
Эта оценка очень бычья и ее нельзя механически переносить. Но вектор верный: эластичность спроса формируется ПО и приложениями, эластичность предложения — фабриками и капиталовложениями, и скорость реакции разная.
«memory demand could rise by several thousand-fold»
Эту цитату нельзя брать как основу для прогноза, но она подсказывает правильный метод анализа: не надо линейно экстраполировать AI-память по поставкам ПК, смартфонов и классических серверов. Оценивайте плотность AI-рабочих процессов, длину контекста, стратегии кеширования, хранение данных и частоту вызова моделей. LTA у JPM отвечает на другой вопрос: при таком росте спроса клиенты будут использовать жесткие контракты, чтобы заранее зафиксировать поставки?
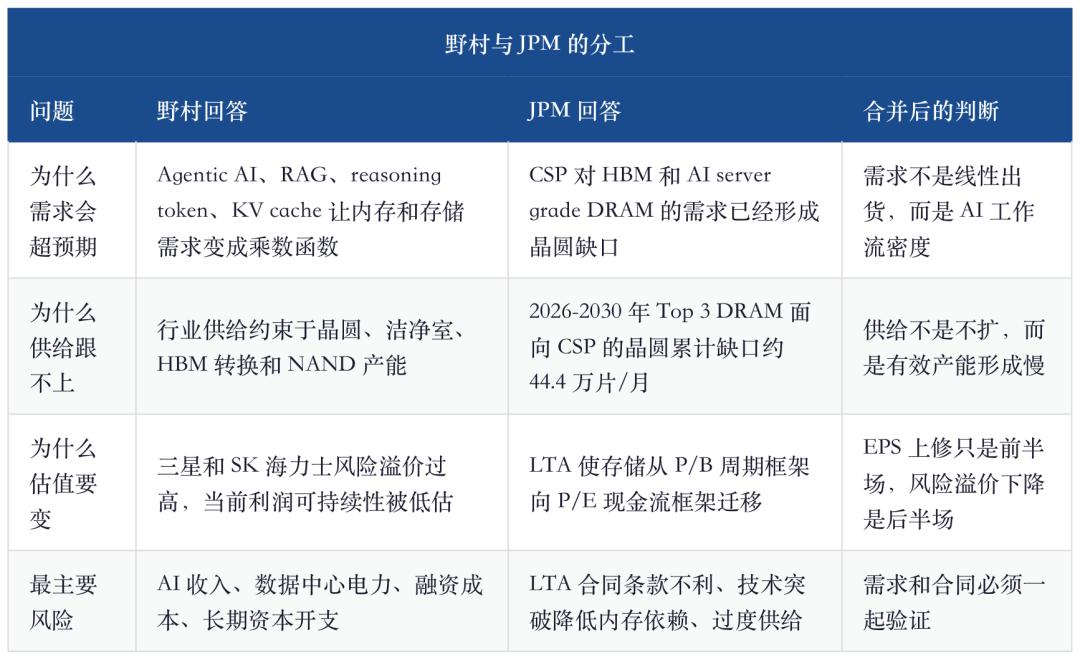
Здесь важно отличать «сильный спрос» от «переоценки». Сильный спрос — лишь признак пересмотра EPS; жесткость контрактов — возможность снижения риска. В прошлом во многих циклических отраслях были периоды «невероятного спроса», но без контрактов прибыль все равно обесценивалась цикл за циклом.
JPM сравнивает память с TSMC: та из капиталоемкого производителя микросхем превратилась в P/E-актив с авансовыми заказами, технологическими платформами и предсказуемым денежным потоком. Чтобы память получила аналогичную переоценку, нужно пять условий: снижение цикличности, устойчивость структурного ценообразования, рост доли LTA/HBM, дисциплина капитальных расходов и улучшение возврата, углубление совместных R&D с заказчиками для повышения отличия продуктов.
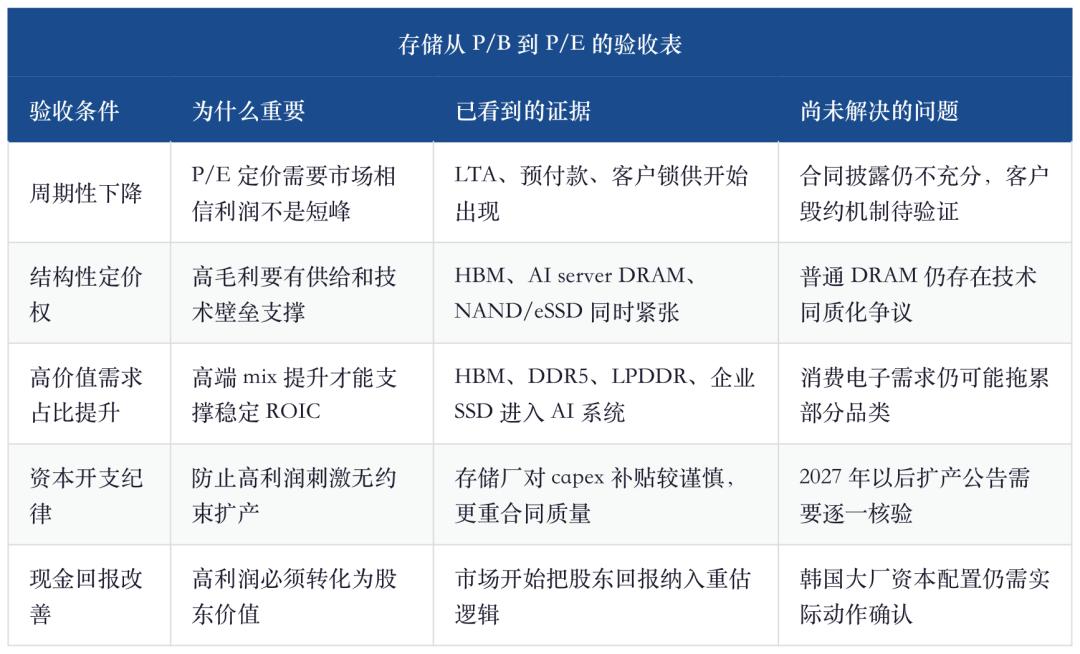
Мой вывод: память еще не стала TSMC-активом, но больше не может рассматриваться как грубая циклическая акция. Более точная оценка — это надбавка к денежному потоку в зависимости от категории памяти. У SK Hynix наивысшая оценка, Samsung чуть ниже, у Micron есть премия за «американскую цепочку», SanDisk и Kioxia нуждаются в подтверждении жесткости долгосрочных контрактов на NAND, а HDD рынком уже переоценены как кэш-флоу-актив.
5. Ранжирование компаний: кто сможет превратить дефицит в контракт, тот получит переоценку
Нельзя больше инвестировать в память одним «корзинным» способом. Действительно, AI выгоден для DRAM, HBM, NAND, SSD, HDD, но степень жесткости контрактов, дисциплина предложения и стадии переоценки разнятся у всех.
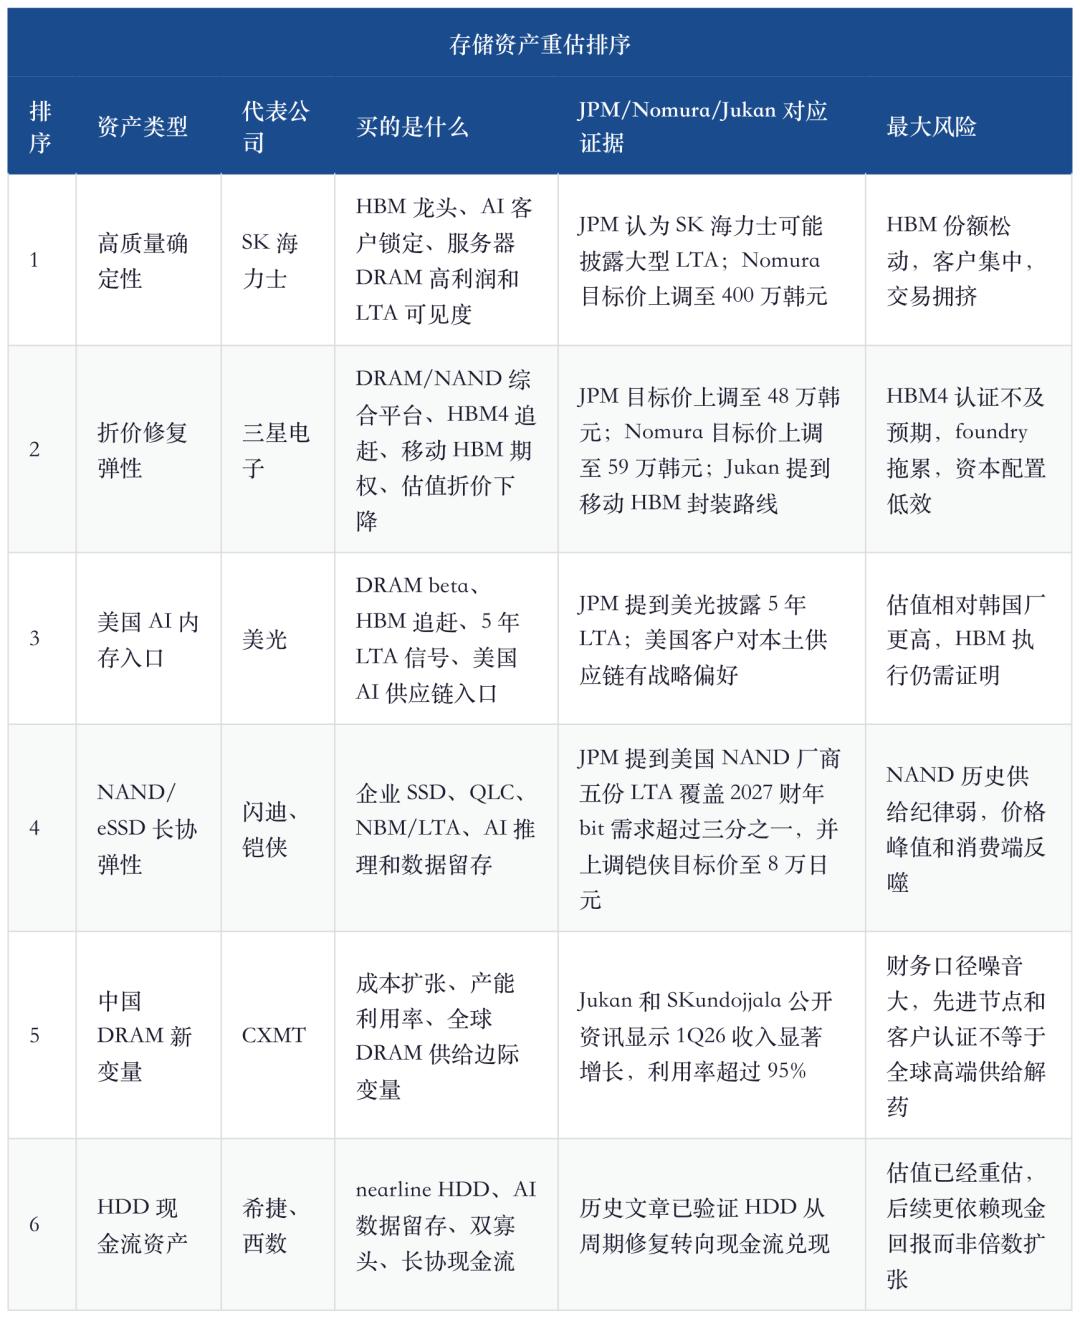
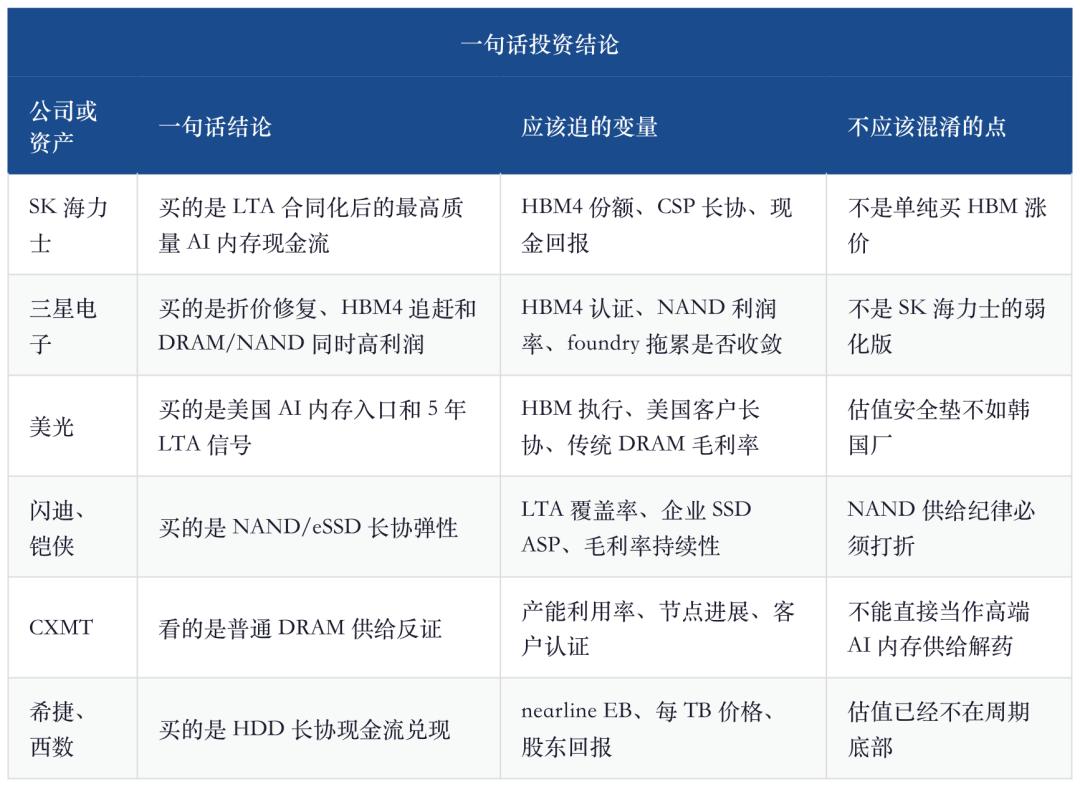
SK Hynix остается самым качественным выбором. Ключ не только в их статусе «HBM-лидер», а в частности: 1) явная узость места валидации клиентов и выхода продукции по HBM; 2) HBM занимает топовые ресурсы DRAM и поддерживает цену классического DRAM; 3) если раскрываются масштабные LTA от крупных CSP, рынок с большей готовностью воспримет высокую ROE как предсказуемый денежный поток.
Потенциал Samsung сложнее. Nomura и JPM существенно повысили целевые цены. Samsung — не ослабленная версия SK Hynix, а история «переоценки через дисконт»: HBM4, пролонгация маржи по DRAM/NAND, мобильный HBM, оптимизация группы по капиталу — внедрение хотя бы части снижает риск. Но проверок больше, особенно по HBM4, убыточному foundry и акционерной доходности.
Micron — американский вход на рынок AI-памяти, но не обязательно самая дешевая бумага. Упоминание JPM о 5-летней LTA у Micron — очень важный сигнал, указывает, что и американские заказчики используют долгосрочные контракты для резервирования памяти. Проблема в том, что оценка Micron уже учитывает премию «американской цепочки», а дальнейшее движение зависит от HBM, условий LTA и длины классического DRAM-цикла.
SanDisk и Kioxia — про эластичность долгосрочных контрактов на NAND. Еще в прошлых статьях SanDisk уже был раскрыт сценарий перехода NAND от «ценового восстановления» к «NBM и долгосрочным контрактам с дата-центрами». JPM же включает кейс американского производителя NAND с пятью контрактами в глобальную рамку LTA памяти, тем самым подчеркивая, что это не частный случай. Но исторические проблемы NAND очевидны: плохая дисциплина предложения, сильная однородность продукта, высокая ценовая эластичность — оценочные мультипликаторы должны быть ниже.
CXMT — ключевой новый игрок для отслеживания, но не универсальное решение для мирового дефицита. По информации Jukan от 17 мая, выручка CXMT в 1 квартале 2026 года — 7,46 млрд долларов (рост на 719,13% г/г), хотя по чистой прибыли в разных отчетах расхождения; 18 мая другие данные показывают загрузку фабрик CXMT свыше 95%. Это означает быстрый рост предложения DRAM из Китая, который рынок должен отслеживать на предмет влияния на классический DRAM. Но по высококлассной памяти для AI-серверов, HBM, валидации, экологии и системе контрактов стремительный рост выручки у одного производителя еще не меняет всю структуру.
6. Почему это не «еще один отчет Nomura о памяти»
В предыдущем отчете Nomura основная идея была в экспоненциальном спросе: Agentic AI превращает спрос на память из функции поставок девайсов в функцию токенов, цепочек задач и хранения данных. Там акцент был на «почему возможно несоответствие спроса и предложения в разы».
В этой статье акцент смещается на «почему контракты могут снизить риск-премию». Если продолжать повторять «AI-сценарий очень бычий, предложение медленное, Samsung и Hynix дешевые» — получится дублирование. Ценность JPM в том, что он переводит LTA из заключения продавца в последовательность условий, доступных для сверки каждый квартал.
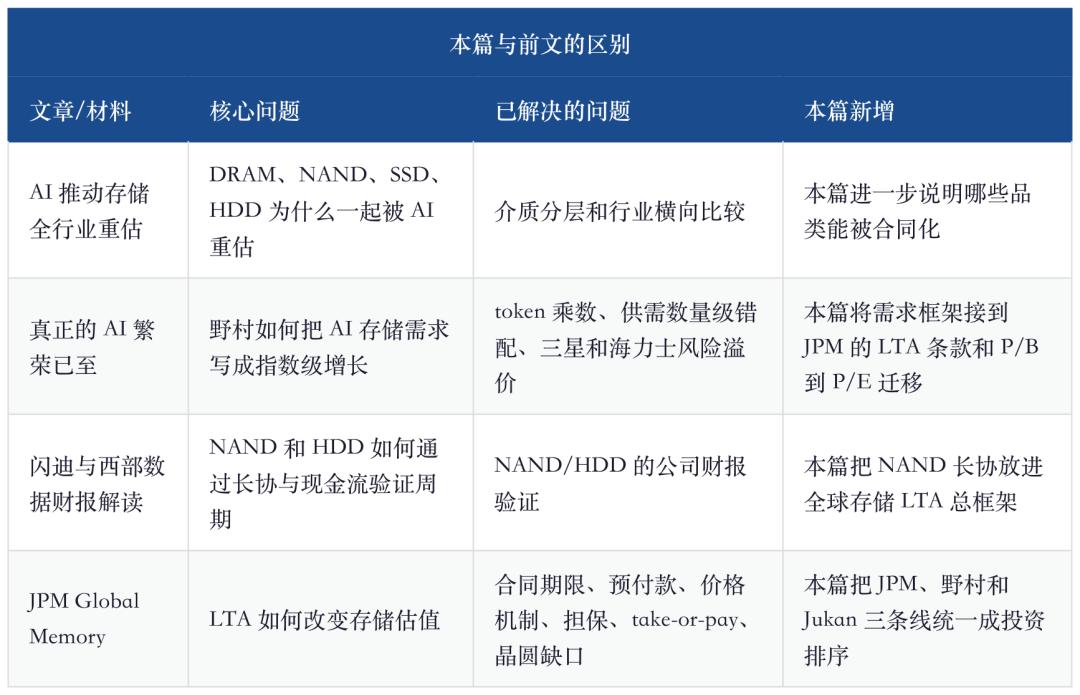
Итак, это не «JPM снова позитивно смотрит на память», а «меняется стандарт контроля на поздней стадии цикла памяти». Первая половина — это цена и EPS, чем быстрее пересмотр, тем лучше; вторая — контракты и денежный поток, чем жестче условия, тем выше цена.
7. Контраргумент: пока у LTA нет «зубов», нельзя заявлять об исчезновении цикла
JPM также не романтизирует LTA. Он специально вспоминает историю: после наводнения в Таиланде в 2011 году долгосрочные LTA помогли Seagate и Western Digital перейти из волатильного цикла в более устойчивую модель; но в 2017 году дальние договоры на DRAM не выдержали — после ослабления спроса и роста запасов DRAM подешевел более чем на 40% за 2–3 квартала, отгрузки были отсрочены, а обязательства пересмотрены к спотовым ценам.
Этот момент важен — LTA ценны не сами по себе, а по жесткости условий. Без аванса, без ценового минимума, без минимального объема, без третьей стороны-гаранта LTA — по сути, лишь намерение со стороны заказчика на пике.
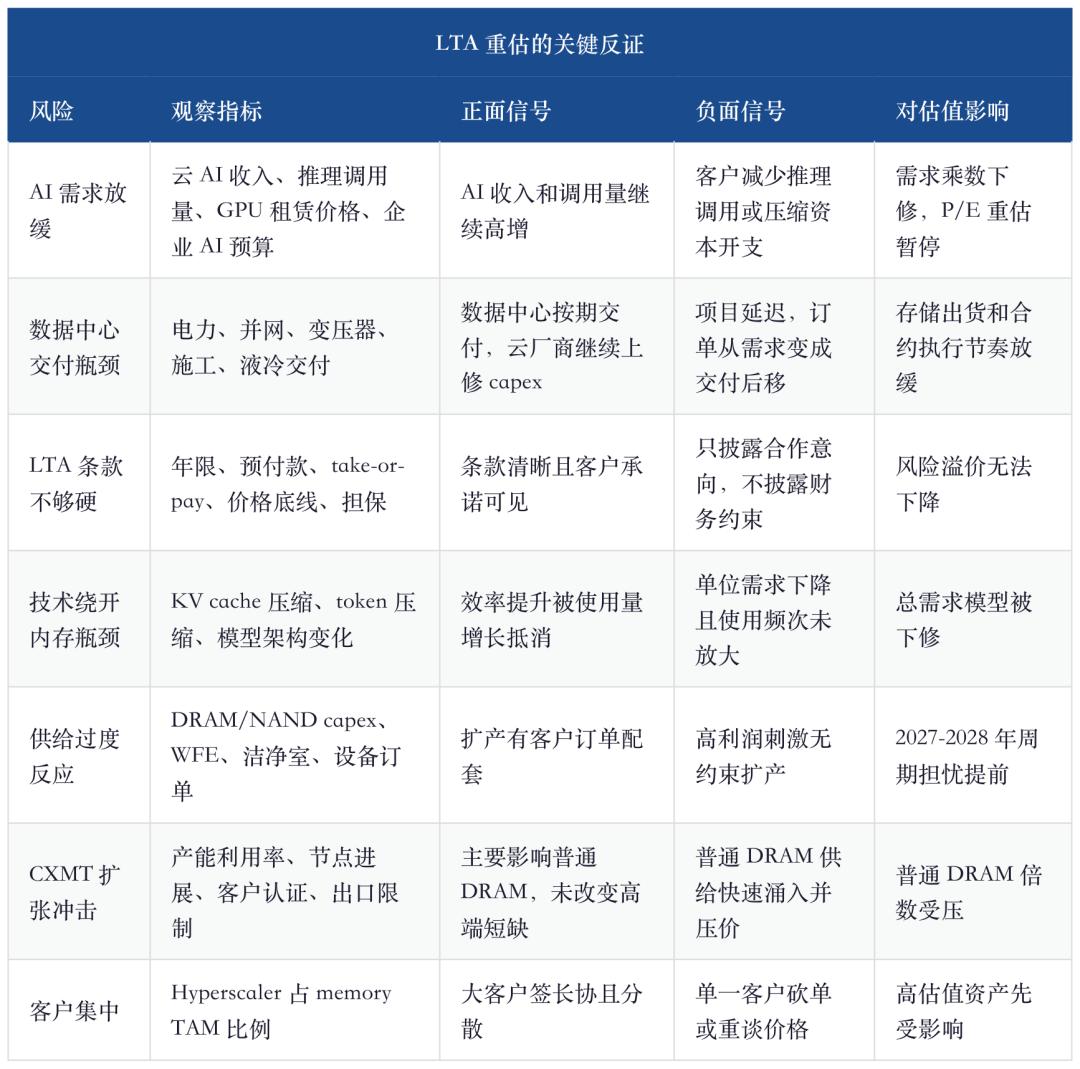
Главный риск — рассинхрон по «качеству контракта» и «реализации спроса». Сильный спрос, но слабые условия — можно расти по EPS, но не по мультипликаторам; жесткие условия, но расслабленный спрос — краткосрочный поток стабилен, но мультипликаторы тоже жмутся. Лучшая связка — это параллельный рост спроса и укрепление условий LTA.
8. Рамочная система для отслеживания на ближайшие четыре квартала
Дальнейшее обновление по памяти — это уже не только вопрос цене контрактов. Они по-прежнему важны, но JPM поднимает планку: если LTA — переменная оценки, нужно следить за раскрытием условий, авансами, концентрацией клиентов, дисциплиной капзатрат и денежной отдачей.
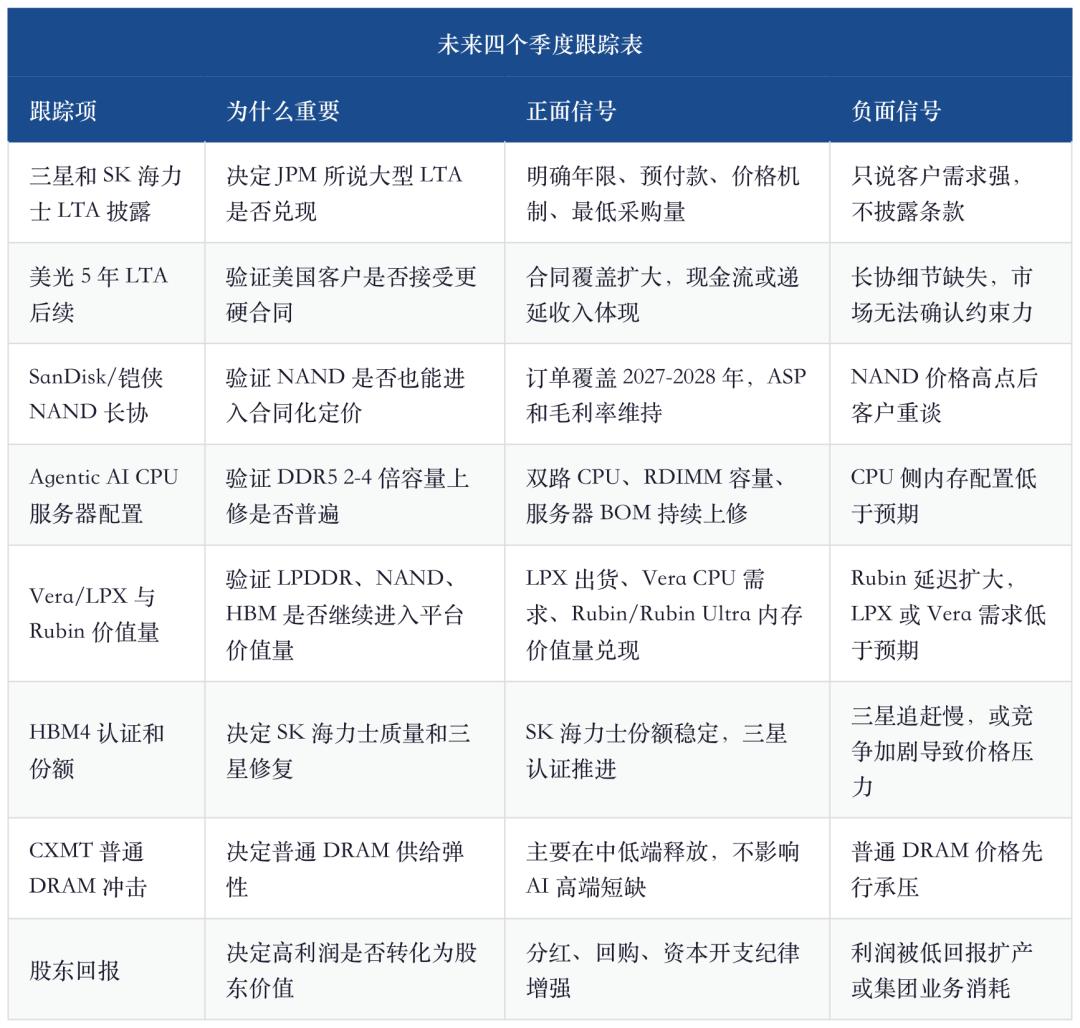
Идеальный сценарий: во второй половине 2026 года Samsung и SK Hynix раскрывают более жесткие LTA, идет валидация HBM4, продолжается апгрейд конфигурации CPU-серверов для Agentic AI, расширяются долгосрочные контракты на NAND/eSSD, а рост CXMT не обрушивает цены на топовый DRAM. Если все эти события реализуются — рынок будет готов уйти с 4–6-кратных мультипликаторов P/E старого цикла к более высоким мультипликаторам денежного потока.
9. Вывод: на поздних стадиях рынка памяти покупают жесткость контрактов, а не только угловой коэффициент роста цен
Этот отчет JPM делает вторую фазу ралли по памяти более прозрачной. Nomura объясняет рынку: после Agentic AI спрос на память вырастет за пределами традиционных моделей благодаря токенам, KV cache, RAG, длинному контексту и хранению данных. JPM объясняет: если спрос жесток, облачные провайдеры будут использовать LTA, авансы, ценовые минимумы и гарантии, превращая прибыль производителей памяти из циклического пика в дисконтируемый денежный поток.
Мой вывод трехступенчатый.
Во-первых, по направлению по-прежнему бычий взгляд на AI-память, но нарратив должен измениться. Просто говорить об удорожании DRAM, NAND и HBM недостаточно для объяснения второй части цикла. Важно, может ли рост зафиксироваться через LTA в виде 3–5 лет предсказуемых доходов и прибыли.
Во-вторых, ранжировать компании следует по жесткости контрактов и технологических узких местам. SK Hynix — за качество, Samsung — за потенциал переоценки, Micron — за американский вход в AI-память, SanDisk и Kioxia — за эластичность долгосрочных NAND/eSSD контрактов, CXMT — как показатель с запасом. Все эти компании в суперцикле памяти, но риск-профиль совершенно разный.
В-третьих, не стоит забывать о рисках. JPM сам напоминает: в 2017 году дальние договоры на DRAM не выдержали разворота цикла. Только четкость с авансами, take-or-pay, ценовыми минимумами, финансовыми гарантиями и совместным КапЭкс даст рынку стимул перевести оценку памяти из P/B в класс активов с предсказуемым денежным потоком.
Таким образом, этот отчет — логичное продолжение процесса «переоценки контрактности» во всей серии по AI памяти: спрос продолжают пересматривать Nomura и Jukan, предложение верифицируется по дефициту пластин по версии JPM, а стоимость — по условиям LTA и снижению риск-премии.
На поздних стадиях суперцикла памяти важно не то, у кого быстрее всего растет цена в этом квартале, а кто способен конвертировать AI-дефицит в более долгий контракт, более жесткую клиентскую фиксацию, стабильный денежный поток и низкую риск-премию.
Источники
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Прогноз на американский фондовый рынок | Фьючерсы на три главных индекса изменяются разнонаправленно, данные PCE скоро будут опубликованы, отчет Micron (MU.US) выйдет после закрытия торгов
Фьючерсы на три основных фондовых индекса США показывают смешанную динамику.
Завод Samsung по производству чипов, повышение цен?
Банк Англии вновь предупреждает о "пузыре": оценка AI может испытать "ещё более резкое коррекционное движение"
Банк Англии предупреждает: оценка AI может столкнуться с «более резким откатом».
Цены на крипто
Далее


