
"TACO" уже устарел, Уолл-стрит устремилась к "NACHO" сделкам!

“TACO-трейдинг уже устарел.” По мере того как сомнения относительно быстрой развязки кризиса в Ормузском проливе продолжают расти, Уолл-Стрит принимает новый нарратив — “NACHO”.
“NACHO” — это аббревиатура от “Not A Chance Hormuz Opens” (“Ормузский пролив ни за что не откроется”), недавно быстро распространившаяся среди трейдеров и рыночных аналитиков. Возникновение этой идеи связано с разочарованием рынка после многочисленных заявлений Трампа о “скорейшем открытии пролива”, которые так и не привели к реальному прогрессу.
Аналитик рынка eToro Зэйвер Вонг заявил СМИ: “NACHO по сути — это отказ рынка от надежды на быстрое решение кризиса.” В четверг американские и иранские вооружённые силы всё ещё обменивались огнём на Ормузском проливе, стороны обвиняли друг друга в провокациях, а и без того хрупкое соглашение о прекращении огня вновь испытало давление.
Распространение “NACHO”-трейдинга перестраивает позиционирование на нефтяном рынке, в судоходстве, в инструментах хеджирования инфляции и на рынке процентных ставок. Несколько опытных специалистов отмечают, что инвесторы всё чаще воспринимают длительную блокировку Ормузского пролива как “норму” макроэкономической ситуации, а не как разовый геополитический всплеск. Цена нефти Brent хоть и отступила от военного максимума в $126 за баррель в конце апреля, но всё ещё торгуется выше $100, что более чем на 38% выше уровней до эскалации конфликта на Ближнем Востоке.
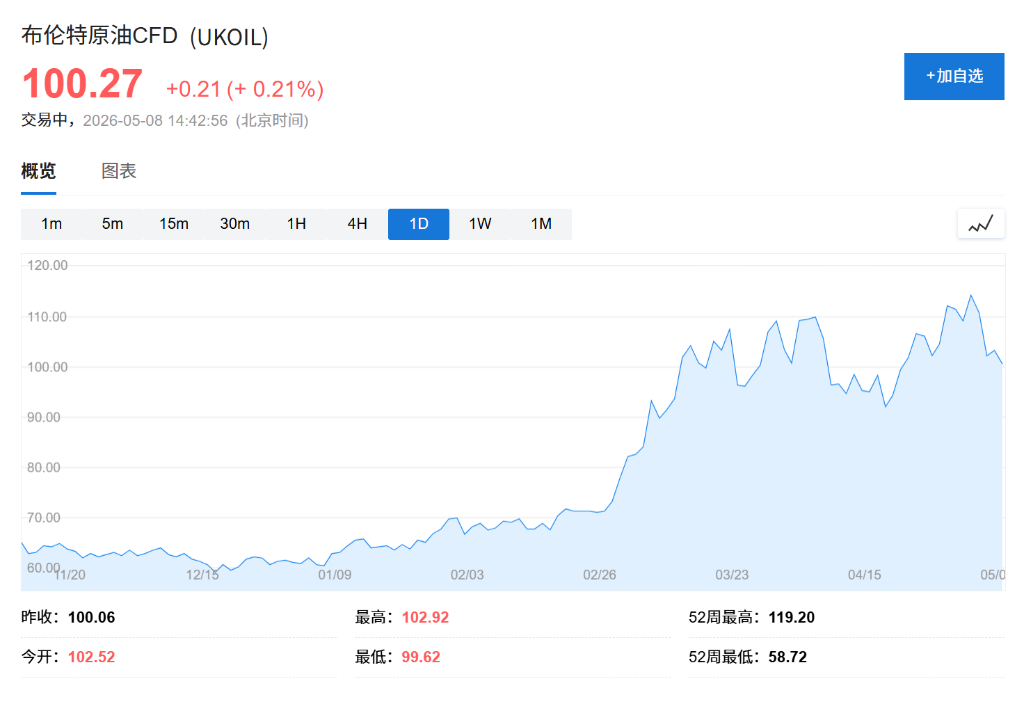
Перемирие превратилось в пустое слово, рынок теряет терпение
Формирование “NACHO”-трейдинга имеет чёткое рыночное обоснование. Вонг отмечает: “На протяжении большей части кризиса любой заголовок о перемирии вызывал резкое падение цен на нефть, трейдеры постоянно закладывали примирение в цену — но его так и не случилось.”
В среду Трамп предупредил, что если Иран откажется от мирного соглашения, он подвергнется “ещё более яростным” бомбардировкам, и использовал жёсткую риторику; а в четверг в интервью ABC он вновь уверял, что перемирие действует, а столкновения назвал “любовным похлопыванием”. Перемежающиеся противоречивые сигналы усилили неопределённость в отношении дальнейшего развития событий.
На этом фоне рынок постепенно переходит от “трейдинга решения” к “трейдингу тупика”. Вонг говорит: “NACHO — это осознание рынка: высокая цена нефти — не краткосрочный шок, который можно обойти, а реальность текущих условий.”
Страховые компании дают тревожные сигналы
Помимо нефти, судоходный страховой рынок также непрерывно подаёт предупреждающие сигналы. Вонг отмечает, что в пиковый период марта страховая премия за войну для проходящих через Ормузский пролив судов достигала примерно 2,5% от стоимости корабля, тогда как до начала войны она была всего около 0,1%.
По данным eToro, несмотря на последующий спад, нынешний уровень всё равно примерно в восемь раз превышает довоенные значения. “Страховые компании оценивают риски, и явно не считают этот случай краткосрочной проблемой,” — говорит Вонг.
Он считает, что оценка страховщиков отражает устойчивость ситуации точнее, чем цена нефти: “Сигналы поступают не только от нефтяного рынка, но и от страховых компаний.”
TACO против NACHO?
Аналитики State Street Global Advisors отмечают, что “TACO” (“Trump Always Chickens Out” — “Трамп всегда отступает”) и “NACHO”-трейдинг сейчас одновременно проявляются во втором квартале.
В недавнем отчёте компания пишет: “Несмотря на высокие цены на энергоносители, индекс S&P 500 все же достиг новых исторических максимумов, оба сценария реализуются одновременно.”
State Street указывает, что трейдеры всё ещё с осторожным оптимизмом надеются на успешные переговоры и возобновление пролива, но прежде чем рынок вновь начнёт активно закладывать сильное снижение ставок ФРС, необходим “реальный мирный договор”. Компания также отмечает: если $100 за баррель станет новой нормой для нефти на ближайшие 1-3 месяца, золоту будет сложно сохранять восходящую динамику возле $5000 за унцию; напротив, если цена нефти упадёт до $80 на фоне соглашения о мире, золото может быстро пробить $5000 и даже протестировать уровень $5500.
Рынок ставок первым признаёт ситуацию, рисковые активы пока ждут
Несмотря на необычную устойчивость фондового рынка, расслоение между разными сегментами рынка усиливается. Старший экономист и стратег Aviva Investors Василиос Гкионакис отмечает: “В целом рынок реагирует на энергетический шок довольно спокойно.”
Однако он добавляет, что рынок ставок всё более явно выражает опасения по поводу продолжительности энергокризиса: “Самый очевидный сигнал — со стороны ставок: краткосрочные ставки резко переоценились, большинство доходных кривых заметно стало более плоскими.” Он предупреждает: если блокировка Ормузского пролива затянется, это может привести к “более стойкому инфляционному шоку” и увеличить вероятность глобальной рецессии.
Гкионакис отмечает: полностью принимают логику NACHO пока только отдельные сегменты: нефтяной рынок, судоходные страховщики и рынок ставок явно закладывают долгосрочную блокаду в цены, тогда как акции и другие рисковые активы остаются относительно спокойными.
Тупик — это, возможно, процесс, а не итог
Несмотря на то, что пессимизм укореняется среди трейдеров, аналитик Зэйвер Вонг лично не перестаёт надеяться на окончательное открытие пролива. По его словам, блокада вредит экспортным доходам самого Ирана, а другие страны также оказывают давление с требованием открыть пролив, всё это может стать стимулом для смены ситуации.
“Дальнейший путь, скорее всего, будет непростым, но рынок, похоже, начинает воспринимать реальность,” — говорит Вонг. Для инвесторов основной сигнал NACHO-трейдинга заключается в том, что структурное влияние кризиса в Ормузском проливе на макроэкономику может оказаться куда более глубоким и длительным, чем раньше предполагалось.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


