
"Сынок" Nvidia CoreWeave сегодня ночью проходит большое испытание отчетности! После роста на 245% рынок начинает беспокоиться по трем причинам

В четверг после закрытия американского рынка компания CoreWeave, специализирующаяся на облачной инфраструктуре для искусственного интеллекта, опубликует финансовый отчет за первый квартал 2026 года.
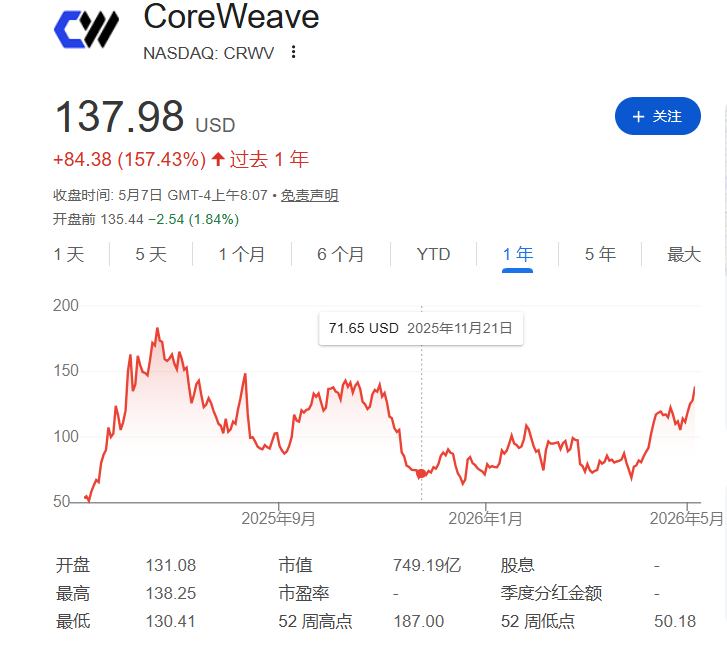
Эта компания, базирующаяся в Ливингстоне, штат Нью-Джерси, чей основной бизнес заключается в аренде вычислительных мощностей на последних чипах Nvidia, с момента IPO в марте 2025 года увеличила свою стоимость на 245%, а с начала текущего года — на 93%. За последний месяц CoreWeave объявила о заключении подряд соглашений с Meta, Anthropic и Jane Street Group, что еще сильнее подогрело интерес рынка.
Однако с ростом акций растут и ожидания рынка. Из 36 аналитиков, которых отслеживает Bloomberg, 23 рекомендуют покупать акции компании, а только 2 советуют продавать. Тем не менее, их средний целевой показатель на 12 месяцев составляет 131 доллар — что ниже закрытия в среду, следовательно, даже наиболее оптимистичные аналитики считают, что текущая цена "слишком быстро убежала вперед".
Ожидания рынка по отчету предельно конкретны: превысят ли капитальные расходы ожидания, смогут ли сохранить расширение маржи, каков уровень долга и какие новости о взаимодействии с OpenAI.
Какие цифры ждёт Уолл-стрит?
Уолл-стрит ожидает, что выручка CoreWeave за первый квартал составит почти 2 млрд долларов, удвоившись по сравнению с аналогичным периодом прошлого года, а убыток на акцию — 1,20 доллара, что лучше, чем 1,49 доллара годом ранее.
По состоянию на 31 декабря 2025 года портфель будущих заказов (revenue backlog) CoreWeave достиг почти 67 млрд долларов. Недавние новые контракты, вероятно, еще увеличат эту цифру.
Аналитик Bloomberg Intelligence Anurag Rana в своем отчете от 4 мая написал:
Результаты CoreWeave за первый квартал, вероятно, будут аналогичны сильным показателям Amazon и Google, что отражает рост спроса на мощности AI и высокие расходы в результате недавнего расширения инфраструктуры. Мы полагаем, что руководство, скорее всего, повысит прогнозы по годовой выручке и капитальным расходам на 2026 год — этому способствуют новые соглашения о финансировании.
Помимо квартальных показателей инвесторы обратят внимание на три момента: годовой прогноз выручки, объем невыполненных обязательств (то есть портфель заказов), а также видимость роста компании к 2027 году.
Переживание 1: капитальные расходы вне контроля
Бизнес-модель CoreWeave по сути основана на "заемных деньгах для покупки чипов Nvidia с последующей сдачей вычислительных мощностей в аренду". Капитальные расходы — это ключевая переменная и основной источник риска.
В феврале этого года CoreWeave объявила, что капитальные расходы превысят ранние ожидания, и акции в тот же день рухнули на 19% — максимум за полгода по однодневному снижению.
Tejas Dessai, директор тематических исследований Global X ETFs, отметил:
У рынка уже сформировано определенное ожидание относительно размеров капитальных расходов CoreWeave. Если опубликованные данные сильно превысят эти ожидания, инвесторы отнесутся к ним крайне внимательно. Рост затрат должен подтверждаться сопоставимым ростом выручки.
Другими словами, тратить деньги можно, но за этим должны следовать результаты.
Переживание 2: сможет ли сохраняться рост маржи
Высокие капитальные расходы закономерно делают рентабельность основной темой обсуждения.
Рынок ожидает, что валовая маржа CoreWeave за первый квартал составит около 67%. Но инвесторов действительно интересует — сможет ли этот показатель расти в следующих кварталах.
Команда аналитиков Bank of America во главе с Tal Liani повысила целевую цену на акции CoreWeave с 120 до 140 долларов в отчете от 5 мая и отметила:
Постоянный рост маржинальности — необходимое условие для дальнейшего роста акций. По мере ускорения подтверждения выручки в течение года мы ожидаем увеличения рентабельности.
Переживание 3: долговая нагрузка и неопределенность с OpenAI
Еще один слабый пункт CoreWeave — это долговая нагрузка.
Paul Meeks, руководитель технологических исследований Freedom Capital Markets, настроен в отношении CoreWeave позитивно, но замечает:
Если компания продолжит брать новые займы под "мусорные" (высокие) процентные ставки для финансирования каждого нового контракта, это неустойчиво — я не считаю, что бизнес сможет быстро трансформироваться для генерирования достаточного денежного потока для обслуживания двузначных ставок по долгам.
Как сообщалось ранее, один из кредитов CoreWeave под залог чипов вызвал спрос на 19 млрд долларов, что говорит о том, что рынок верит в ее финансовые возможности, однако долгосрочное давление высоких ставок игнорировать нельзя.
Кроме того, отношения CoreWeave с OpenAI также остаются в центре внимания инвесторов. На прошлой неделе сообщалось, что OpenAI не выполнила свои целевые показатели по продажам и росту пользователей — на этой новости акции CoreWeave резко снизились. Любые комментарии на отчетной конференции относительно сотрудничества между компаниями будут тщательно анализироваться рынком.
В конце концов, что инвесторы хотят знать больше всего?
По словам Meeks, за всеми этими опасениями стоит один основной вопрос:
Просто скажите, сколько у вас будет мегаватт вычислительной мощности онлайн на 31 декабря 2025 года и сколько активных мегаватт будет на 31 марта 2026 года. Это всё, что мне нужно знать.
Масштаб запуска мощностей — самое прямое подтверждение способности CoreWeave выполнить обещания по росту.
После каждого квартального отчета с момента IPO акции CoreWeave сначала снижались, но быстро возвращались к росту. Сегодня вечером рынок снова проверит: сможет ли эта компания по аренде AI-мощностей доказать с помощью цифр свою оценку.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
AI-бум противостоит «5% доходности по казначейским облигациям США»! Nasdaq обновляет исторический максимум, укрепляя структуру «80/20», Уолл-стрит пересматривает соотношение акций и облигаций
Доходность 30-летних государственных облигаций США достигала примерно 5,53%, что является самым высоким уровнем с 2004 года; цена Brent по-прежнему превышает 100 долларов за баррель. Рискованные активы вновь выдержали давление, что отражает уверенность инвесторов в том, что коммерциализация приложений AI и рост корпоративной прибыли способны в определённой мере компенсировать влияние повышения стоимости финансирования и ставки дисконтирования.
Цены на крипто
Далее


