
Рост золота столкнулся с сопротивлением на ключевой скользящей средней, краткосрочный медвежий тренд сохраняется

Huitong Новости, 7 мая — Отскок мирового рынка спот-золота встретил явное сопротивление вблизи 20- и 50-дневных скользящих средних, и, исходя из последнего фундаментального, технического анализа и межрыночных сигналов, краткосрочно медвежий настрой ещё сохраняется. Рынку следует пристально следить за пробитием ключевых уровней сопротивления и предельными изменениями основных фундаментальных переменных.
В четверг (7 мая) в ходе европейской сессии спот-золото демонстрировало внутридневной структуру волатильного роста с возвратом и снижением после пика: после открытия с 4693 минимум составил 4685,20, затем на фоне снижения доллара последовал устойчивый отскок, максимум составил 4753,30, котировка в моменте — 4737,09, дневной рост — 0,99%, волатильность — 1,45%. Краткосрочный бычий импульс по-прежнему поддерживается, однако после обеда зафиксировано некоторое снижение, а потому необходимо проявлять бдительность к давлению фиксации прибыли на коротких периодах.
В настоящее время ситуация вокруг золота характеризуется смешанными настроениями, а основные влияющие факторы сосредоточены в четырех направлениях: геополитика между США и Ираном, политика Федеральной резервной системы, волатильность доходности государственных облигаций США и действия мировых центробанков. Подробно:
В аспекте геополитики смягчение конфликта между США и Ираном стало ключевым катализатором недавнего ралли по золоту. 5 мая появились позитивные известия по поводу отношений между США и Ираном: ожидания заключения мирного соглашения усилились, что с 4 мая, когда спот-золото достигло месячного минимума $4500,94 за унцию, стало толкать цены вверх и, к 7 мая, привело к росту до $4753,30. Однако стоит отметить, что геополитическая ситуация остаётся нестабильной, и в предыдущий период эскалации конфликта, несмотря на рост цен на нефть и усиление инфляционного давления, золото не демонстрировало значительного взлёта, так как ФРС вынуждена сохранять высокие ставки. Следовательно, влияние геополитики на поддержку золота ограничено.
Что касается политики ФРС, то здесь наблюдаются очевидные разногласия, ставшие важнейшей переменной. 29 апреля ФРС сохранила ставку федеральных фондов в диапазоне 3,50%–3,75%, однако разногласия внутри Федерального комитета по открытому рынку достигли максимума с 1992 года: из 12 членов 8 проголосовали за сохранение ставки, 1 — за снижение на 25 базисных пунктов, 3 — против смягчения. В настоящее время мировые инвестиционные банки расходятся в прогнозах по траектории политики ФРС к 2026 году: часть ожидает снижения ставок на 50 б.п. до конца года, часть — отсутствия изменений, а отдельные институты даже прогнозируют повышение ставки в первом полугодии 2027 года. Эти разногласия делают рыночный курс доллара и золота неустойчивым, и в краткосрочной перспективе не способствуют формированию чёткого тренда.
Что касается доходности облигаций США, то небольшое её снижение в последнее время немного ослабило давление на золото, но сохраняется устойчивость: 7 мая доходность 10-летних трежерис США внутридневно снизилась на 14 б.п., достигнув 4,337%, что с одной стороны уменьшает альтернативные издержки хранения золота и даёт слабую поддержку отскоку, но в целом реальная доходность десятилеток всё ещё приближается к 2% — относительно высокое значение долгосрочно ограничивает потенциал роста золота. Если доходность вновь протестирует сопротивление 1,98% в ближайшем диапазоне, давление на цены золота усилится.
Кроме того, динамика мировых центральных банков и спрос на рынке золота дифференцируются. Большинство ведущих мировых центробанков сохранили ставки без изменений, Европейский центральный банк раскололся в оценке повышения, Резервный банк Австралии повысил ставку уже в третий раз до 4,35%, Банк Японии увеличил инфляционные ожидания, что усиливает неопределённость глобальной ликвидности. На стороне потребления внутренний рынок золота вялый: в майские праздники цена на брендовые ювелирные изделия в Китае опустилась ниже 1400 юаней за грамм, однако психологический эффект "покупать на росте, а не на падении" мешает заметному увеличению спроса. На стороне инвестиций наблюдается дифференциация: долгосрочные деньги используют коррекции для создания позиций, краткосрочные спекулянты фокусируются на колебаниях ключевых переменных, а общее настроение рынка остаётся осторожным.
Конкретно, 6 мая, на фоне смягчения геополитического напряжения между США и Ираном, спот-золото в течение дня выросло почти на 3%. Отмечается, что двухмесячный конфликт возможен к мирному завершению — эти ожидания стали основным двигателем роста цен на золото. С точки зрения рыночной логики, окончание конфликта снизит риск глобальной стагфляции, приведёт к снижению цен на нефть, ослабит инфляционное давление, что даст ФРС пространство для смягчения политики; если тенденция подтвердится, доллар утратит привлекательность, индекс доллара США снизится, а привлекательность золота как актива возрастет, что теоретически должно поддержать рост цен.
Однако, в более длительной перспективе отскок золота не изменил его слабую структуру. За период с 27 февраля 2026 года (базовая дата до конфликта) по 6 мая золото спот по оценке LMBA снизилось на 9,9%, что намного хуже, чем динамика других ключевых активов. Это подтверждает, что, несмотря на краткосрочные геополитические импульсы, золото не смогло освободиться от среднесрочной слабости.
Дополнительно, с технической и межрыночной точки зрения, даже после мощного 3%-ного отскока 6 мая, золото (XAU/USD) не вошло в среднесрочный рост. Краткосрочный отскок выглядит как коррекция в рамках слабого тренда, а не как начало разворота.
Технический анализ: после теста 20-дневной средней бычий импульс резко ослаб
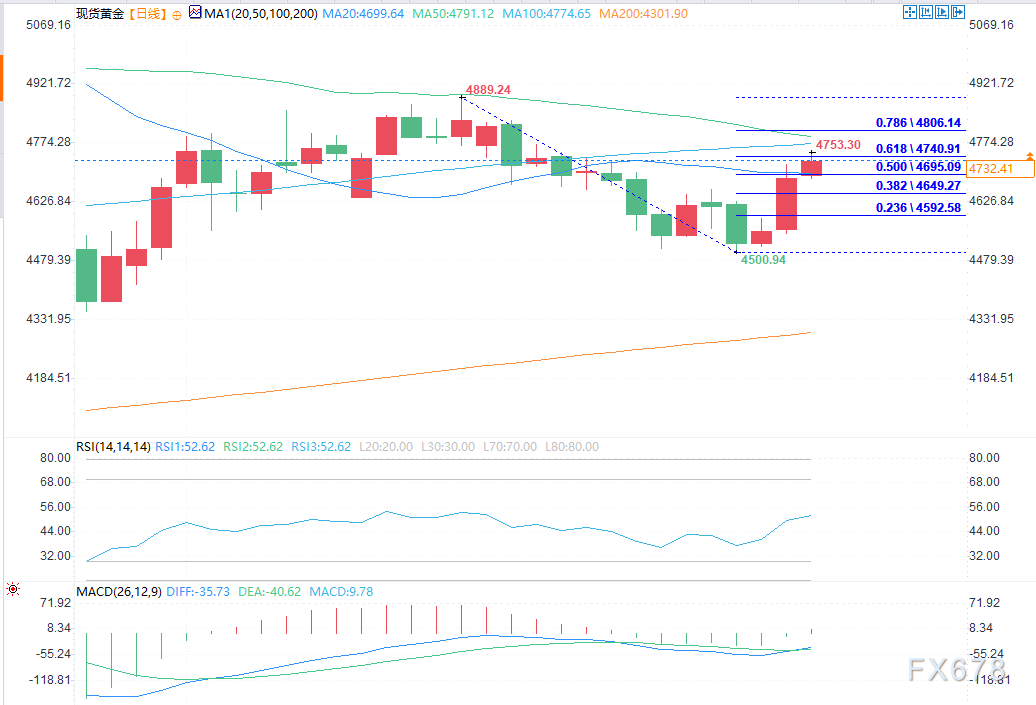
(Дневной график спот-золото, источник: Yihuitong)
Краткосрочный тренд: с 17 по 19 апреля 2026 года золото находилось во флэте, после чего сохранило доминирующий медвежий настрой; 4775 долларов за унцию остаётся ключевым уровнем сопротивления. Его пробой определяет, сохранится ли медвежий сценарий. Основные уровни поддержки — 4645 долларов, 4580 долларов и диапазон 4524–4486 долларов за унцию. Следующее важное сопротивление — диапазон 4860–4900 долларов, соответствующий локальным высотам 15–17 апреля и является важной зоной давления краткосрочного отскока.
Технический анализ подтверждает три основных фактора в пользу краткосрочного снижения, что говорит о слабом потенциале продолжения отскока:
Во-первых, встречено сопротивление на ключевых средних скользящих. Попытка отскока от минимума 5 мая затормозилась около нисходящих 20- и 50-дневных средних, которые указывают вниз и выступают серьёзным техническим барьером — это значит, что краткосрочный бычий импульс не способен преодолеть нисходящий тренд.
Во-вторых, тестируется важный уровень коррекции Фибоначчи. Объём отскока вплотную приблизился к 61,8% коррекции всей волны снижения с максимума 17 апреля по минимум 5 мая, что соответствует примерно 4740 долларов за унцию. Технически этот уровень разделяет коррекцию и разворот: если не пробьём его — отскок завершён, и цены золота вернутся к снижению.
В-третьих, по индикатору RSI образовалась медвежья дивергенция. На часовом графике индекс относительной силы откатился из зоны перекупленности (выше 70), при этом ранее была ясная дивергенция: цены росли, а RSI не обновлял максимум, а, напротив, снижался, что указывает на быстрое ослабление бычьего импульса и близкую волну продаж — важный краткосрочный сигнал давления на рынок.
В целом, несмотря на кратковременный отскок на фоне смягчения геополитической обстановки между США и Ираном, техника, высокая реальная доходность и другие факторы остались неизменны, а краткосрочный медвежий тренд по золоту не сломлен. В дальнейшем особое внимание следует уделять пробитию ключевого сопротивления $4775 и динамике реальной 10-летней доходности США: если сопротивление не будет пробито, а доходность продолжит расти, золото почти наверняка вернётся к падению и тесту зон поддержки — если же сопротивление неожиданно будет пробито, не исключена коррекция краткосрочного тренда.
В 19:10 по пекинскому времени спот-золото торгуется по цене $4733,02 за унцию, рост 0,90%.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Генеральный директор Intel: CPU удовлетворяют только 50% потребностей, производство 14A начнется в первом квартале следующего года, новая архитектура может снизить энергопотребление при выводе до 1/15 от GPU
Генеральный директор Intel Чэнь Ливу заявил, что эпоха AI-агентов вызвала стремительный рост спроса на CPU, и в настоящее время Intel может удовлетворить лишь около 50% потребностей клиентов, что привело к звонкам от руководителей крупных технологических компаний, стремящихся купить продукцию. Что касается технологического процесса, узел 18A уже полностью введён в массовое производство, а узел 14A будет запущен в первом квартале следующего года. Путём открытия данных фабрик уровень выхода годной продукции увеличивается примерно на 7% в год. Кроме того, он нацелен на развитие нейроморфных вычислений для решения проблемы энергопотребления и ожидает, что квантовые вычисления окажут существенное промышленное воздействие в течение 3-5 лет.
США требуют от Японии увеличения расходов на оборону, Токио рассматривает цель в 3,5% ВВП, рынок облигаций и иена первыми испытали давление
Под давлением со стороны США Япония рассматривает возможность установления новой цели по среднесрочным военным расходам, планируя увеличить оборонный бюджет до 3,5% ВВП, чтобы соответствовать стандартам НАТО и других союзников США.

Логика "дешёвого финансирования" иены изменилась! Капитал переформатирует «Carry Trade», франк и шведская крона борются за место валюты фондирования.
Привлекательность финансирования в иене ослабла, и трейдеры, занимающиеся арбитражом, недавно обратили внимание на франк и крону. Из-за недавнего резкого роста курса иены она уже не является надежным инвестиционным выбором, а такие валюты, как шведская крона и швейцарский франк, становятся основными источниками финансирования для арбитражных сделок.

Цены на крипто
Далее


