
Прогноз финансового отчёта Palantir за I квартал 2026 года: ускорение коммерческого внедрения AIP и проверка оценки
 Bitget2026/05/02 11:19
Краткий обзор инвестиционных моментов
Palantir Technologies (PLTR) опубликует финансовый отчет за первый квартал 2026 года после закрытия рынка США 4 мая. Консенсус-прогноз рынка ожидает выручку около $1,54 млрд (+74% год к году), скорректированный EPS около $0,28 (+115% год к году). Основные акценты — ускорение коммерческой платформы AIP и тенденции государственных контрактов, что напрямую повлияет на волатильность акций после отчета (опционный рынок прогнозирует ~10,5% движения).
Bitget теперь поддерживает PLTRUSDT 20x кредитное плечо, возможность торговать в длинные и короткие позиции, зарабатывайте больше!
Четыре ключевых фокуса
Фокус 1: Ускорение коммерческой выручки и уровень внедрения AIP
Коммерческий бизнес — главный двигатель роста Palantir, прогноз по коммерческой выручке за Q1 — $771 млн (+94,4% год к году), существенно выше правительственного бизнеса (+56,9%). Новые кейсы AIP продолжают расширяться, способствуя удержанию клиентов и подписанию новых контрактов. Если коммерческий рост превзойдет ожидания, это подтвердит "золотой путь AI-платформ" и поддержит долгосрочную историю о триллионной капитализации. Наоборот, замедление темпов может вызвать опасения по поводу роста.
Фокус 2: Разногласия аналитиков и диапазон целевых цен
Dan Ives из Wedbush подтвердил рейтинг Outperform, целевая цена $230, отмечая высокий спрос на AIP; Oppenheimer начал покрытие с Outperform и целевой ценой $200; Baird также Outperform, $200. На другом полюсе — RBC с осторожной целевой ценой $90. Средняя целевая цена на Уолл-стрит — около $196, что отражает разногласия между институциональными инвесторами относительно устойчивости роста. Высокие целевые цены зависят от коммерческой реализации, низкие — от опасений по поводу переоценки и конкуренции.
Фокус 3: Тенденции государственных контрактов и чистая новая стоимость
Правительственный бизнес обеспечивает стабильный денежный поток, но в последнее время стоимость контрактов снизилась (квартальная стоимость — с $65,9 млн до $43,9 млн, чистая новая стоимость контрактов второй квартал отрицательна). Прогноз по правительственной выручке в Q1 — $764 млн (+56,9% год к году): если она стабилизируется или восстановится, это снизит риск зависимости от одного источника роста; иначе усилит опасение общей стагнации.
Фокус 4: Техническая позиция и ключевые уровни поддержки/сопротивления
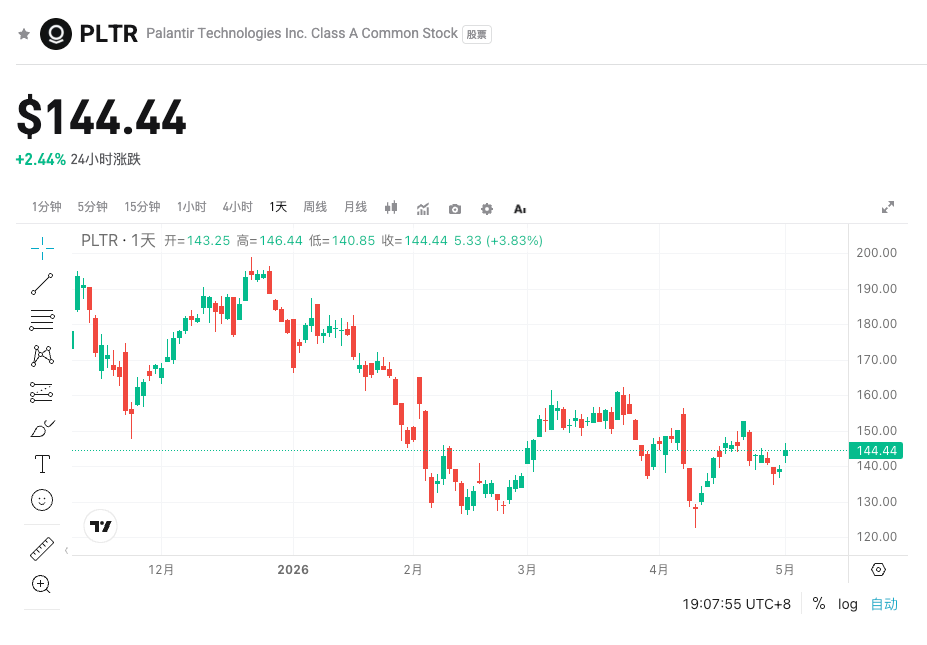
PLTR сейчас находится в средине диапазона 52 недель ($105,32-$207,52), краткосрочно колеблется около 20-дневной средней, но всё ещё ниже 100-дневной средней, MACD показывает преимущество продавцов. Важное сопротивление — $162 (область активного предложения), поддержка — $136,5 (зона покупательского интереса). Если отчет окажется лучше ожиданий, возможно движение к уровню сопротивления; если хуже — быстрый откат к поддержке.
Сочетание рисков и возможностей
Катализаторы роста:
- Коммерческая выручка и новые клиенты/кейсы AIP существенно выше ожиданий, руководство повышает годовой прогноз.
- Чистая новая стоимость государственных контрактов становится положительной или публикуются данные о крупных новых соглашениях.
- Сводный показатель валовой маржи или свободного денежного потока выше прогнозов Wall Street, какое снижает давление на стоимость компании.
Риски снижения:
- Темпы коммерческого роста ниже ожиданий или отмечается усиление конкуренции со стороны Anthropic, Microsoft и других.
- Правительственный бизнес продолжает замедляться, чистая стоимость контрактов остается отрицательной.
- Консервативные прогнозы после отчета или переоценка компании из-за высоких мультипликаторов (P/E более 200).
4. Рекомендации по торговым стратегиям
Лонговая логика: если и выручка, и EPS превышают ожидания, коммерческий бизнес явно ускоряется, руководство оптимистично насчет годового роста, акции могут пробить сопротивление $162, краткосрочные цели — диапазон $180-$200.
Шортовая логика: если наблюдается замедление коммерческого роста или акцент на конкуренции, в сочетании с перевариванием высокой оценки, цена может быстро упасть к поддержке $136,5 и протестировать более низкие уровни.
Ключевые данные:
- Динамика выручки и коммерческих сегментов
- Скорректированный EPS и валовая маржа
- Годовой прогноз (особенно цель по выручке U.S. commercial)
- Новые контракты и показатели удержания клиентов
Рекомендации по действиям:
- Позитивный сценарий: после сильного отчета можно открывать длинные позиции, выставляя стоп-лосс возле последних минимумов.
- Осторожный сценарий: если рынок откроется с понижением или не удержит ключевые уровни поддержки, можно рассмотреть короткие позиции или занять выжидательную позицию.
- Рекомендуется контролировать объём позиций до и после отчета
В данный момент действует временная акция на американские акции от bitget!
- Вечная нулевая комиссия по контрактам на американские акции — еженедельные розыгрыши
- Участвуя, вы получаете шанс выиграть популярные бесплатные акции TSLA, NVDA и других
- Расыгрывается призовой фонд 30 000 USDT
Отказ от ответственности: Содержимое выше представлено исключительно для справки и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Кривая доходности американских облигаций приближается к инверсии! Рынок облигаций сомневается в перспективах экономики США?
Доходность гособлигаций США стремительно приближается к критической точке инверсии — спред между 10-летними и 2-летними облигациями сузился до исторического минимума, и банковские акции устремились к технической коррекции. Этот рассматриваемый как «железное правило» рецессии сигнал раскалывает рыночный консенсус: одни делают ставку на скорую инверсию кривой, другие уверены, что устойчивость экономики позволит избежать риска. На фоне продолжающегося повышения ставок ФРС итог противостояния на долговом рынке может изменить логику всего нарратива о классах активов.

От "ICU" до "KTV"! Двухполярное колебание "AI-нарратива" утомляет инвесторов
За две недели индекс Nasdaq-100 продемонстрировал крайне резкие колебания: сначала из-за «угрозы искусственного интеллекта» было потеряно $600 млрд капитализации, затем благодаря огромному успеху Meta Assistant индекс восстановил $3 трлн! Аналитики отмечают, что рыночные настроения бурно переключаются между паникой и жадностью, теряя связь с фундаментальными показателями. Это привело к тому, что оценка Nvidia упала до самого низкого уровня за десять лет, а разногласия между быками и медведями усилились — высокая волатильность, вызванная различными историями, стала долгосрочной нормой для инвесторов. На этой неделе Micron объявит о своих финансовых результатах, однако, независимо от их содержания, сильные колебания рыночных настроений, вероятно, сохранятся.
Превью недели: отчетность Micron (MU.US) проверит готовность AI-инфраструктуры, резонанс встречи OpenAI с Белым домом по AI, PCE и Nonfarm определят ставку по проценту на октябрь
На этой неделе внимание рынка сместится с политики и запусков продуктов на финансовые отчеты и макроэкономические данные.
Доходность 10-летних казначейских облигаций США выше 5% не смогла остановить инвестиционный бум в области AI. Настоящей "границей уничтожения AI" является инверсия кривой доходности?
Рынок облигаций постепенно подает сигнал тревоги об экономике, указывая на то, что серия повышения ставок Федеральной резервной системы начинает менять рыночные настроения и заставляет людей больше беспокоиться о возможной стагнации экономики США.

Цены на крипто
Далее


