
Глобальная экономика на "перекрёстке" — когда энергетический шок приближается к критической точке

Это беспрецедентный энергетический шок — «черная дыра» на стороне предложения уже открыта, но рыночные ценовые сигналы еще не полностью проснулись. Быстрое истощение запасов и стратегических резервов, а также оптимистичные ожидания по скорому открытию пролива временно сдерживают взрывной рост цен на нефть.
Однако предупреждение экономистов J.P. Morgan ясно и сурово: как только запасы достигнут минимальных рабочих значений, нелинейный скачок цен станет неизбежным и именно в этот момент будет переписана судьба мирового экономического роста.
Беспрецедентный шок предложения: почему рост цен на нефть такой "умеренный"?
Блокада Ормузского пролива уже убрала более 10% мирового предложения сырой нефти — это беспрецедентная величина.
Тем не менее, фьючерсы Brent на апрель выросли лишь примерно на 43% относительно среднего значения прошлого года — по сравнению с историческими шоками 1973-74 и 1979 годов этот рост выглядит "сдержанным".
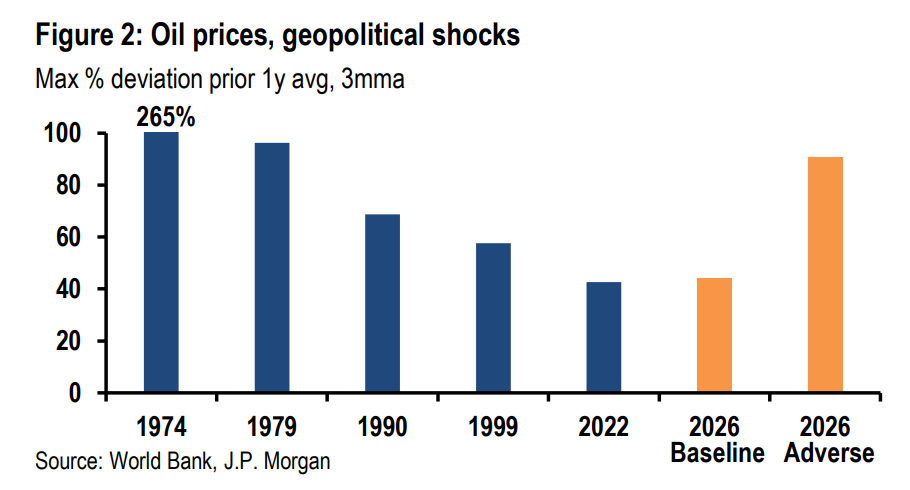
Причина — в одновременном действии трех буферных механизмов: масштабный выпуск коммерческих и стратегических запасов, оптимистичные ожидания скорого открытия пролива, а также спонтанное сокращение спроса.
Но J.P. Morgan прямо отмечает, что это "затишье" хрупко — как только запасы будут исчерпаны до минимально допустимого уровня, цена столкнется с нелинейным агрессивным ростом.
Двойной сценарный каркас: базовый vs. неблагоприятный, лед и пламя двух миров
J.P. Morgan построил две четкие сценарные линии:
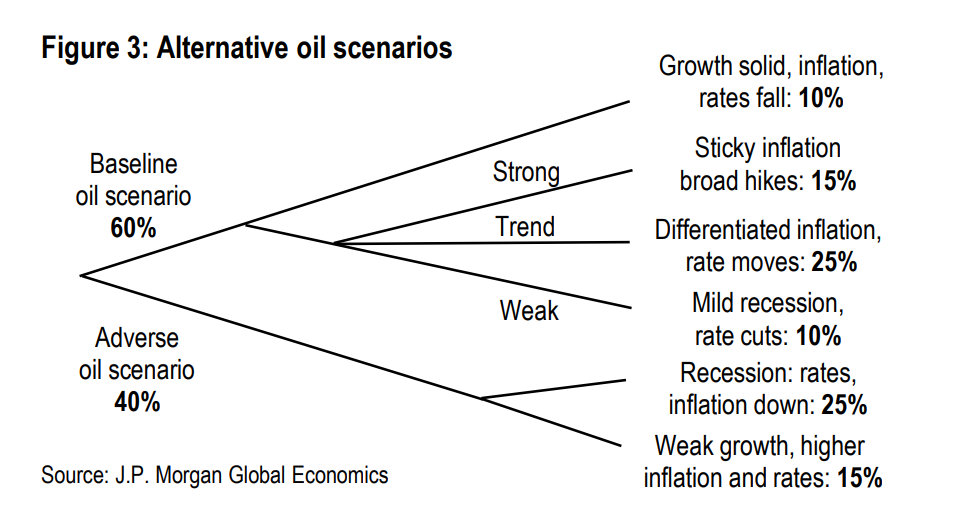
Базовый сценарий (60% вероятность): пролив откроется заново в ближайшие недели. Средняя цена Brent в этом квартале ожидается на уровне 100 долларов за баррель, с постепенным снижением и стабилизацией на уровне 80 долларов к четвертому кварталу 2026.
Энергетический шок приведет к совокупному снижению мирового ВВП на 0,6%, одновременно повысив совокупный уровень CPI примерно на 1%. Мировой рост вернётся к потенциальному уровню, восстановится занятость, Федеральная резервная система оставит ставку без изменений, ЕЦБ пойдет по пути повышения ставок.
Неблагоприятный сценарий (40% вероятность): блокада пролива продолжается, Brent в период с мая по июль взлетает до 150 долларов за баррель, а после лишь частично корректируется до 110 долларов в четвертом квартале.
По моделям, этот сценарий вызовет совокупное падение ВВП на 1,6%, а рост CPI — на 2,2%. Глобальная экономика погрузится в стагфляцию, риски рецессии существенно возрастут и могут оказаться сильнее 2022 года, приблизившись к уровням исторических шоков 1979 и 1990 годов.
Вероятность глобальной рецессии сохраняется на высоком уровне в 35%, что совпадает с оценкой J.P. Morgan в начале года. Несмотря на мощный импульс роста в начале года, разразившийся ближневосточный кризис стал встречной угрозой аналогичной силы.
Три устойчивых опоры базового сценария
Относительно оптимистичный базовый прогноз J.P. Morgan объясняется тремя глубинными источниками устойчивости мировой экономики:
Мощный двигатель капитальных расходов в технологическом секторе. На фоне взрывного роста спроса на AI связано увеличение глобальных капитальных расходов за четыре квартала на 5,1%, в США — даже двузначный рост.
Оперативная модель J.P. Morgan отслеживает годовой темп роста мировых капитальных расходов на уровне 7% в первом квартале 2026. Эта волна спроса значительно толкает экспорт Азии, где производственный выпуск за три месяца, завершившиеся в феврале этого года, вырос в годовом выражении на 12%.
Восстановление корпоративной прибыли поднимает уверенность. В 2025 году мировая прибыль компаний вырастет на 20% в годовом выражении, что существенно улучшит деловые настроения с текущих низких уровней.
J.P. Morgan прогнозирует, что по мере спадания осторожности, мировой прирост занятости во втором полугодии восстановится до 0,8% в годовом выражении, а месячные прибавки в несельскохозяйственном секторе США снова превысят 100 тысяч.
Способность домохозяйств сглаживать потребление. Несмотря на резкое замедление роста занятости, глобальные потребительские расходы в прошлом году увеличились на 2% в годовом выражении, чему способствовали фискальные меры, эффект богатства и кредитные каналы.
Например, домохозяйства в США поддерживают уровень потребления за счет резкого снижения нормы личных сбережений, что означает: нынешний шок CPI в 5% придется компенсировать за счет дальнейшего снижения нормы сбережений.
Терпение центробанков: на этот раз всё по-другому
История показывает, что в предыдущих энергетических шоках агрессивная политика центробанков чаще всего усиливала экономический спад. В обе нефтяные кризисы 1970-х ставки развивающихся рынков резко подскакивали и вносили существенный вклад в мировую рецессию.
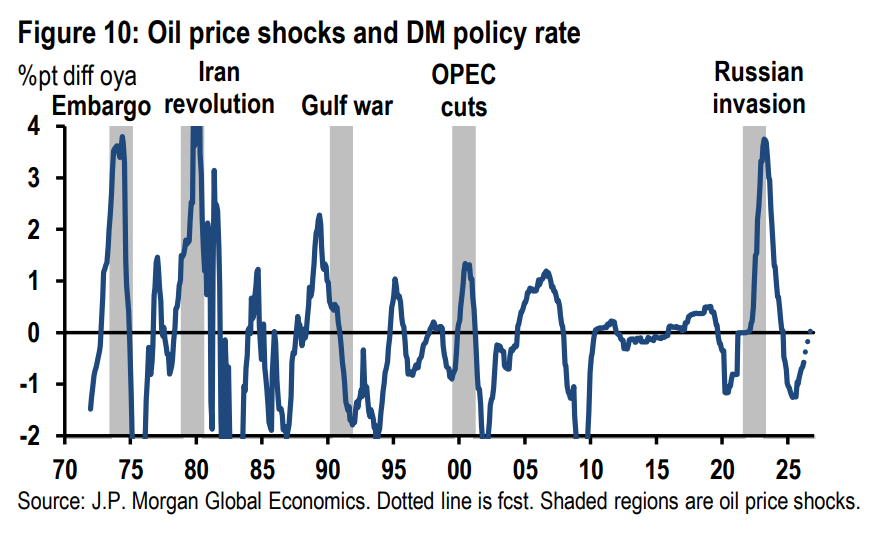
Однако сегодня макроэкономический фон совершенно иной.
Перед нынешним взрывным энергетическим шоком, заработные платы и базовая инфляция уже уверенно замедлялись, а прирост занятости был слабым. ЦБ только что завершили цикл смягчения на 140 базисных пунктов, и запаздывающий эффект денежной политики уже начинает стимулировать экономику. В то же время, индекс финансовых условий сегодня исторически либерален — такое низкое финансовое давление во время крупного мирового энергетического шока — феномен беспрецедентный.
В базовом сценарии ФРС США, вероятно, сохранит ставку неизменной, а ЕЦБ предпочтёт повышение ключевой ставки.
В случае реализации негативного сценария, J.P. Morgan считает, что ФРС не будет повышать ставку исключительно из-за цен на нефть, но возникнет значительный риск синхронного ужесточения политики главных центробанков, что станет ключевым фактором финансовых условий и общей экономической устойчивости.
Инфляционная траектория: синхронный рост, но усиливающаяся дивергенция
Глобальная инфляция последние три года держится около 3% в годовом выражении. Ожидается, что энергетический шок поднимет рост CPI до 5% в годовом выражении в этом квартале, а рост за весь год составит 4%.
Однако траектория базовой инфляции явно дивергирует — базовый индекс PCE в США, вероятно, останется выше 3% в этом году, тогда как в Канаде и странах европейского континента инфляция может приблизиться к целевым 2%, а в развивающихся странах — останется «вязкой, умеренно завышенной».
Такая дивергенция приведет к расхождению в траекториях глобальной денежно-кредитной политики и станет важной отправной точкой для поиска кросс-активных возможностей относительной стоимости.
Три «фатальные переменные» негативного сценария
Если блокада Ормузского пролива затянется, J.P. Morgan выделяет три ключевые точки риска, способные привести к нелинейному усилению шока:
Нелинейная спираль ценового роста и дефицита предложения. Продолжающееся сокращение добычи может спровоцировать панический спрос на опережение и поднять цену Brent гораздо выше 150 долларов за баррель. Истощение стратегических запасов приведет к физическим ограничениям предложения и замкнет порочный круг усиления дефицита и роста цен.
Глубокая поведенческая уязвимость. В мировой экономике существует структурный дисбаланс: горячий спрос на технологии сочетается со слабым расходом и занятостью вне технологических сфер, при этом норма сбережений населения уже существенно упала.
Если Brent поднимется до 150 долларов и выше, это подтолкнет глобальный CPI к пиковому значению в 10% годовых всего за три месяца, подорвет потребительскую уверенность и создаст угрозу только что начавшей восстанавливаться деловой активности, что через ослабление занятости нанесет дополнительный удар по доходам домохозяйств.
Риск потери терпения центробанков. В ответ на начальный ценовой шок реакция монетарной политики будет разнородной. J.P. Morgan ожидает, что ФРС не поднимет ставку только из-за нефтяного шока, но если крупные ЦБ синхронно перейдут к ужесточению, это определит финансовые условия и устойчивость экономики в целом, а возможно повторит ошибки политики борьбы с инфляцией 2021-23 годов.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


