
AI-рынок распространяется с чипов на MLCC и подложки: азиатская цепочка поставок ожидает переоценку стоимости, Citi и Bank of America прогнозируют волну повышения цен

Разгорающийся по всей Азии бум искусственного интеллекта (AI) уже выходит на новые горизонты и распространяется вглубь цепочки поставок.
Как отмечает приложение Zhixun Finance, в течение большей части прошлого года внимание было приковано к таким производителям чипов, как TSMC, Samsung Electronics и SK Hynix — все они являются ключевыми поставщиками Nvidia. Мировой дефицит чипов привёл акции этих компаний к историческим максимумам.
Теперь инвесторы начали подробно изучать экосистему поставщиков оборудования для AI, ведь даже самые мощные процессоры не смогут работать без менее известных компонентов, которые их поддерживают. Это растущее осознание, в сочетании с повышающимся спросом и ростом цен, способствует стремительному росту нового круга компаний.
Эти компании делятся на три основные категории: многослойные керамические конденсаторы (MLCC) для регулирования питания внутри электронных систем; современные подложки для чипов, обеспечивающие связь полупроводников с остальной частью оборудования; а также технология термокомпрессионной пайки (TCB), с помощью которой все эти части объединяются в одно целое.
По словам Кирона Пуня, директора по инвестициям в азиатские акции в Abrdn: «Если представить печатную плату как обеденный стол, то тарелки на нём — это подложки, а еда на тарелках — сами чипы».
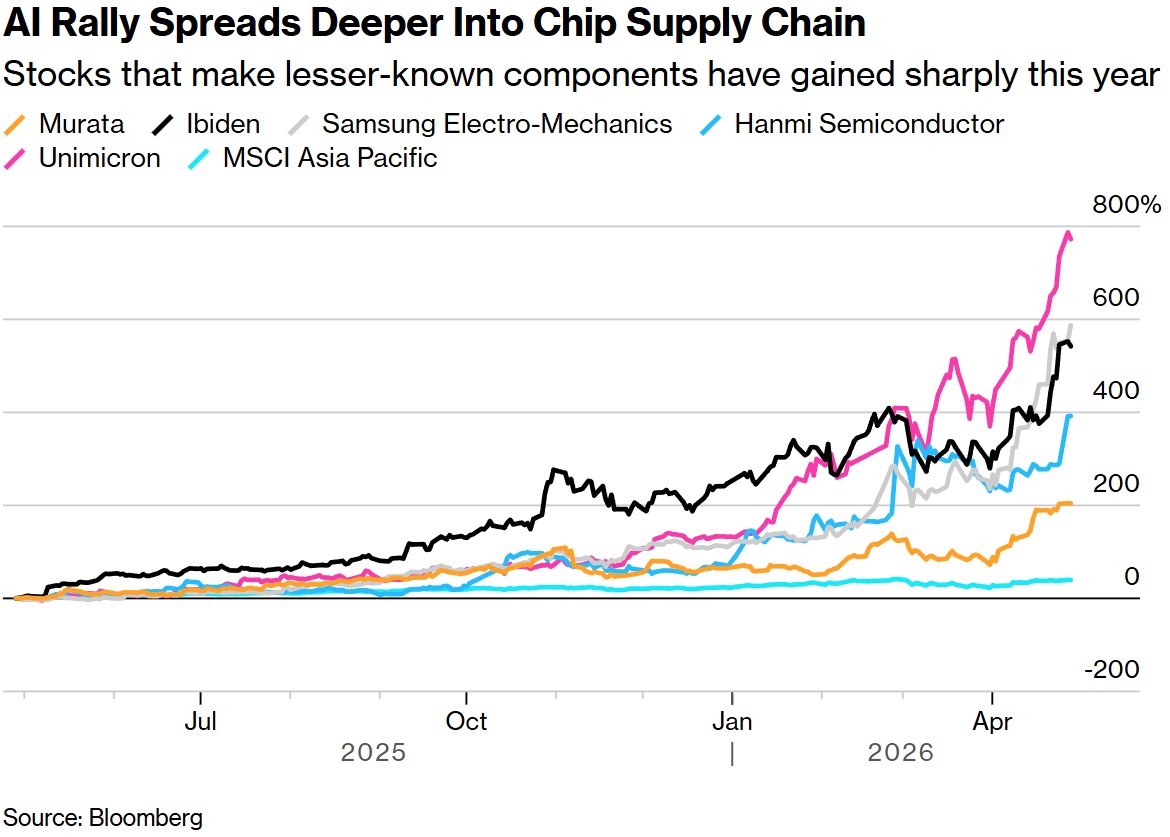
Бум искусственного интеллекта всё больше затрагивает цепочку поставок чипов
В этой сфере за последние 12 месяцев акции производителей подложек Unimicron Technology Corp. и Ibiden Co. выросли примерно на 770% и 530% соответственно. Производители MLCC — Samsung Electro-Mechanics Co. и Murata Manufacturing Co. — также в этом месяце достигли исторических максимумов. Лидер в области TCB Hanmi Semiconductor Co. также установил новый ценовой рекорд.
Большая часть этой производственной цепочки сосредоточена в Азии — в основном в Южной Корее, Тайване, Японии и Китае.
Данный тренд подталкивают интенсивные инвестиции в инфраструктуру AI. AI серверы потребляют намного больше электроэнергии, чем обычные серверы, что вызывает цепную реакцию: для большего энергопотребления нужно всё больше компонентов для управления и стабилизации.
Как отметил старший инвестиционный менеджер Pictet Asset Management Young Jae Lee, на один AI-сервер приходится MLCC в 10–15 раз больше, чем на стандартный сервер, и примерно в 30 раз больше, чем на смартфоне.
Всплеск спроса приводит к дефициту на рынке и росту цен на эти компоненты. На этой неделе Samsung Electro-Mechanics объявила, что рассматривает возможность повышения цен на свою MLCC-продукцию до 10%. Аналитик Citigroup Inc. Takayuki Naito также подчеркивает, что ожидания увеличения цен на такие компоненты, как MLCC, алюминиевые электролитические конденсаторы и подложки для упаковки, растут.
По мнению Naito, это может поддержать таких японских производителей, как Murata Manufacturing и Taiyo Yuden Co., которые могут выбрать более агрессивную ценовую политику. На прошлой неделе аналитики JPMorgan Chase & Co. повысили целевые цены Murata и Taiyo Yuden, отмечая, что дисбаланс спроса и предложения сохранится на длительный период.
Как отмечает глава корейских исследований BofA Global Research Simon Woo, производственные линии MLCC и подложек уже работают с загрузкой более 90%. Он добавляет: «Если спрос на AI вырастет хотя бы немного, мощности для традиционных направлений могут резко сократиться».
Развивающийся эффект происходит и в остальной экосистеме. Производители оптических компонентов также вовлечены в этот тренд, поскольку инвесторы всё больше обращают внимание на их роль в центрах обработки данных. Особенно это важно на фоне растущего спроса на пропускную способность из-за увеличения применения AI.
По словам Пуня из Abrdn, производство конденсаторов, подложек и TCB по-прежнему сконцентрировано, а клиентская база этих компаний быстро растёт. Это означает, что переговорная сила «безусловно остаётся в руках поставщиков».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Доходность 10-летних казначейских облигаций США выше 5% не смогла остановить инвестиционный бум в области AI. Настоящей "границей уничтожения AI" является инверсия кривой доходности?
Рынок облигаций постепенно подает сигнал тревоги об экономике, указывая на то, что серия повышения ставок Федеральной резервной системы начинает менять рыночные настроения и заставляет людей больше беспокоиться о возможной стагнации экономики США.


Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Цены на крипто
Далее


