
Ближневосточный конфликт разрывает глобальную систему ценообразования, акции, облигации, валюты и товары демонстрируют повсеместный хаос

После вспышки войны на Ближнем Востоке традиционная взаимосвязь мировых активов оказалась полностью разрушена и до сих пор не восстановлена. Инвесторам приходится полагаться на неработающие рыночные индикаторы и сложными усилиями составлять новые торговые стратегии для игры на изменчивой обстановке.
Индекс S&P 500 обновил исторический максимум, однако за этим скрываются многочисленные тревоги: рост геополитической напряженности, долгосрочные риски перебоев в энергоснабжении и глубокие экономические раны.
Главный валютный стратег Банка Монреаля Марк МакКормик (Mark McCormick) считает: в ближайшие три-шесть месяцев рынки больше не смогут вернуться к состоянию до начала конфликта.
В аналитическом отчёте он отметил: “Импульс экономического роста восстанавливается, но всё ещё слабее уровня конца 2025 года; ключевые ставки денежно-кредитной политики остаются высокими, взаимосвязь активов продолжает изменяться, риски отката активов неуклонно возрастают. Формируется совершенно новая рыночная структура.”
Далее рассмотрим полную дезорганизацию классических взаимосвязей между рынками акций, облигаций, валют и сырьевых товаров, которые традиционно лежали в основе оценки экономической конъюнктуры.
Рынок облигаций проходит суровое стресс-тестирование
В привычных условиях доходности акций и облигаций двигаются синхронно: когда инвесторы опасаются снижения экономики и негативного влияния на фондовый рынок, они покупают облигации для хеджирования, что приводит к снижению их доходности, и наоборот.
С начала пандемии эта взаимосвязь нестабильна. Высокая инфляция и крупный государственный долг все больше подрывают традиционную роль облигаций как инструмента хеджирования рисков акций.
Международный валютный фонд еще в феврале, до начала войны, предупреждал в блоге: классические инструменты хеджирования полностью утратили эффективность, инвесторам и регуляторам необходимо перестраивать системы управления рисками для нового цикла.
Двухлетние краткосрочные облигации, чувствительные к инфляции и ожиданиям по ставкам, оказались в центре турбулентности.
За последние пять лет средний коэффициент корреляции доходности двухлетних гособлигаций США и индекса S&P 500 составлял 0,23, а теперь рухнул до -0,8; с начала войны этот показатель держится на уровне -0,63. Доходности двухлетних государственных облигаций Германии и индекс Euro Stoxx 600 также демонстрируют полностью зеркальное, необычное поведение.
Глава отдела макроэкономических стратегий State Street Global Михаэль Меткаф (Michael Metcalfe) отмечает: “В марте этого года ожидаемый спрос на гособлигации в качестве защитного актива так и не проявился, а краткосрочные облигации вовсе не выступили активом-убежищем.”
“Это тяжелое испытание для рынка с фиксированной доходностью; текущий шок носит двойной характер — ускорение инфляции и давление на рост усугубляют долгосрочные фискальные проблемы”, добавляет он.
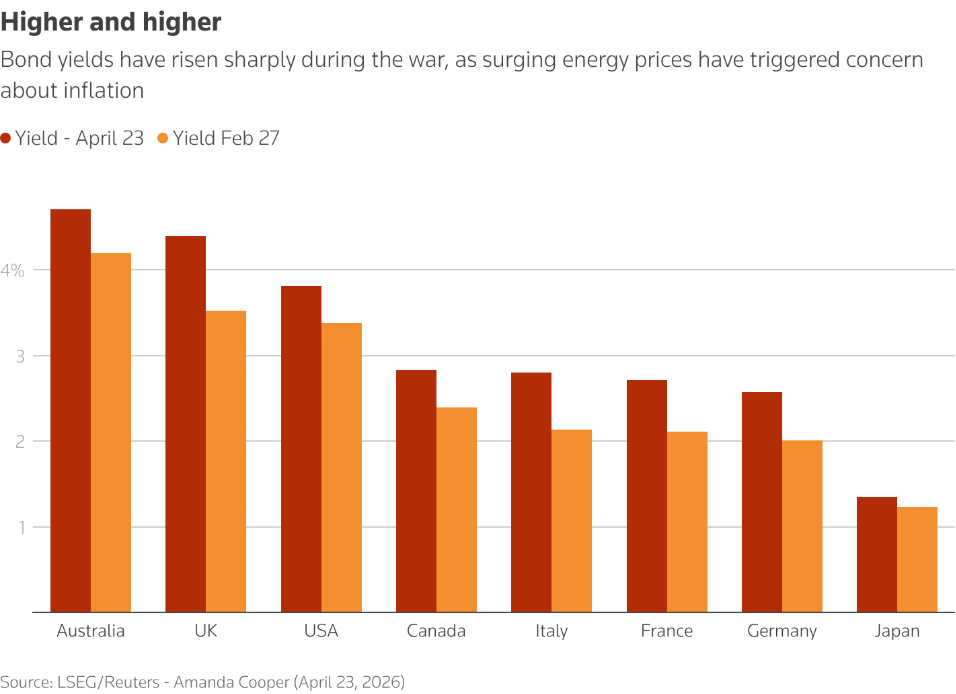 Доходность государственных облигаций растёт в период войны из-за опасений инфляции, вызванной ростом цен на энергоносители
Динамика золота полностью аномальна
С началом этого конфликта золото полностью утратило функцию защитного актива, его динамика парадоксально оказалась тесно связанной с акциями и высоковолатильными криптовалютами, а текущая цена всё ещё на 10% ниже довоенного уровня.
Исторически золото и доллар США были тесно обратно коррелированы. Когда на рынках нарастала волатильность и инвесторы сбрасывали акции и рисковые активы, доллар обычно становился главным защитным активом; то же самое произошло и в этой войне.
С конца февраля коэффициент корреляции золота с долларом ослаб с пятилетнего среднего -0,4 до -0,19; корреляция золота с фондовым рынком выросла до 0,55, что сильно выше средних 0,22 за пять лет.
Ключевая причина — крайняя связь между долларом и рынком акций: на этой неделе обратная корреляция доллар/индекс S&P 500 достигла рекордных -0,94, почти полной отрицательной зависимости, что намного ниже среднего за пять лет -0,28.
Одновременно корреляция между bitcoin и рынком акций США взлетела до исторического максимума 0,96, значительно превышая довоенный средний уровень 0,4, полностью устранив ценность bitcoin для диверсификации портфеля.
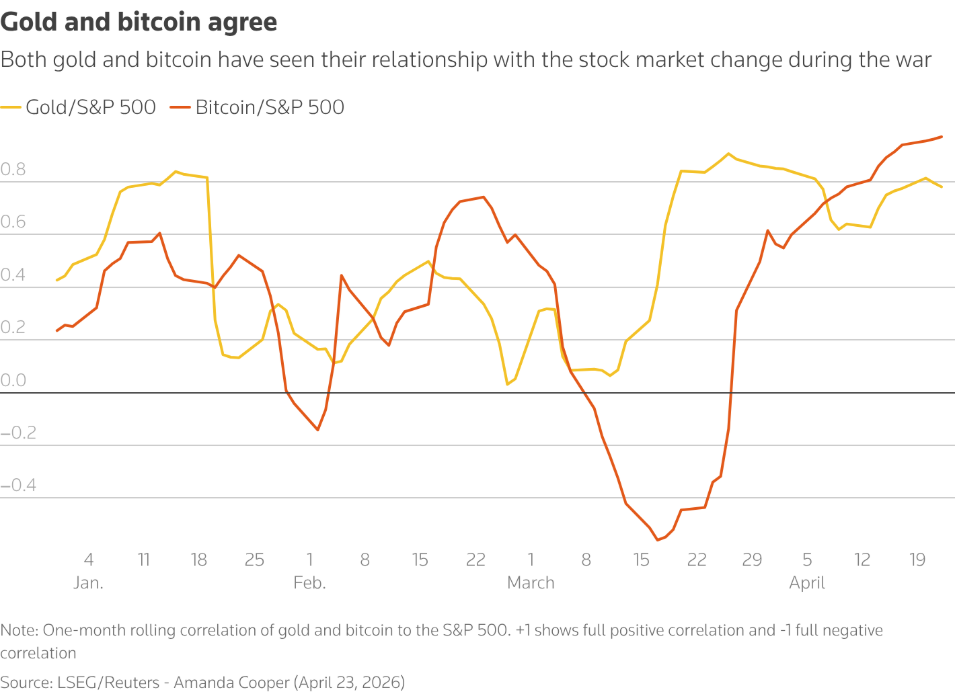 Традиционная корреляция золота и bitcoin с долларом разорвана
Экстремальные события создают аномальные рыночные эффекты
Ожидания инфляционного шока усиливаются, трейдеры начинают делать ставки на повышение ставок в Европе и откладывают цикл снижения ставок ФРС США.
При этом обычно разница в ставках между регионами напрямую ведёт к изменению валютных курсов, но теперь этот закон также перестал работать.
Рынок ожидает два повышения ставок ЕЦБ в этом году, а Федеральная резервная система США склоняется к снижению, однако курс EUR/USD держится лишь около 1,17 и практически не восстановил потери, вызванные началом войны.
UniCredit отмечает: “Крупные экстренные события полностью меняют законы функционирования финансовых рынков и переворачивают традиционную логику связей между индикаторами.” Банк добавляет, что размытие связи EUR/USD с дифференциалом процентных ставок в Европе и США — показательный пример.
Если брать дифференциал двухлетних своповых ставок между Европой и США, текущая корреляция с курсом евро достигает 0,5, хотя в начале года этот показатель был около нуля, а среднее за два года — (-0,3).
В UniCredit уточняют: “Пока сохраняется надбавка за риски, связанные с войной, дифференциал ставок вряд ли вновь станет определяющим фактором курса евро.”
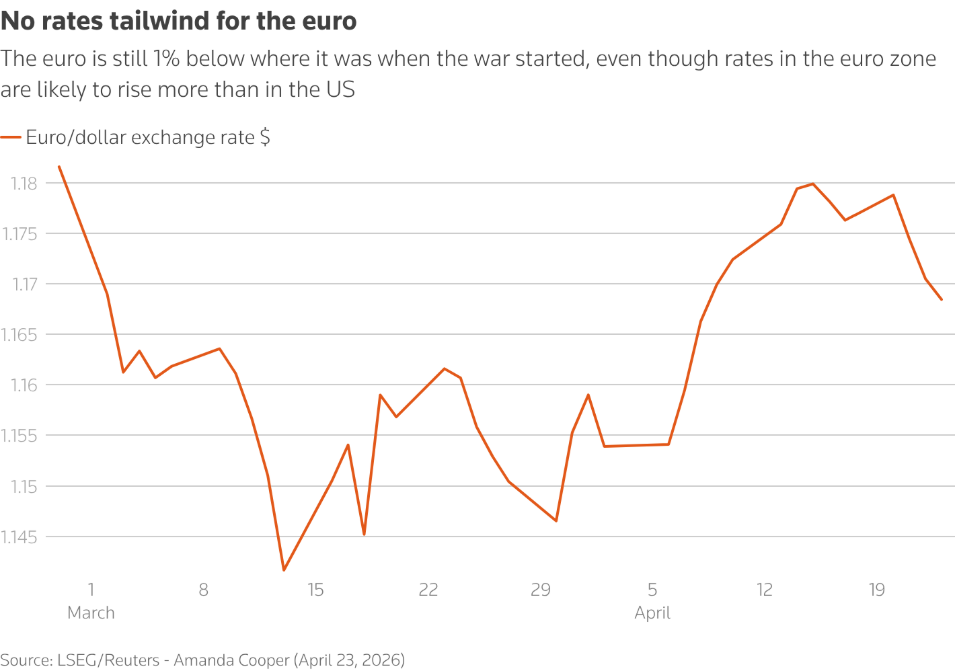 Евро не выигрывает от разницы ставок
Инфляционные ожидания полностью разошлись с фундаментальными факторами
По исторической логике рост цен на нефть приводит к росту инфляционных ожиданий, но в этом конфликте ситуация полностью противоположная: инфляционные ожидания не только не растут, но и снижаются.
Пятилетний форвардный инфляционный своп, отражающий долгосрочные инфляционные ожидания в США, упал с предвоенных уровней около 2,45% до примерно 2,4%, при том, что цены на нефть за этот период выросли примерно на 40%.
Корреляция между этими индикаторами упала до -0,7, полностью нарушив прежнюю положительную пятилетнюю среднюю 0,2; во время энергетического кризиса, вызванного конфликтом между Россией и Украиной в 2022 году, показатель достигал положительных 0,7.
Deutsche Bank считает, что ожидания роста дефицита бюджета США из-за войны являются одной из причин такого дисбаланса.
“Ещё одним ключевым фактором является то, что долгосрочные инфляционные ожидания полностью оторваны от фундаментальных экономических показателей, и их традиционная ценность резко снижена.”
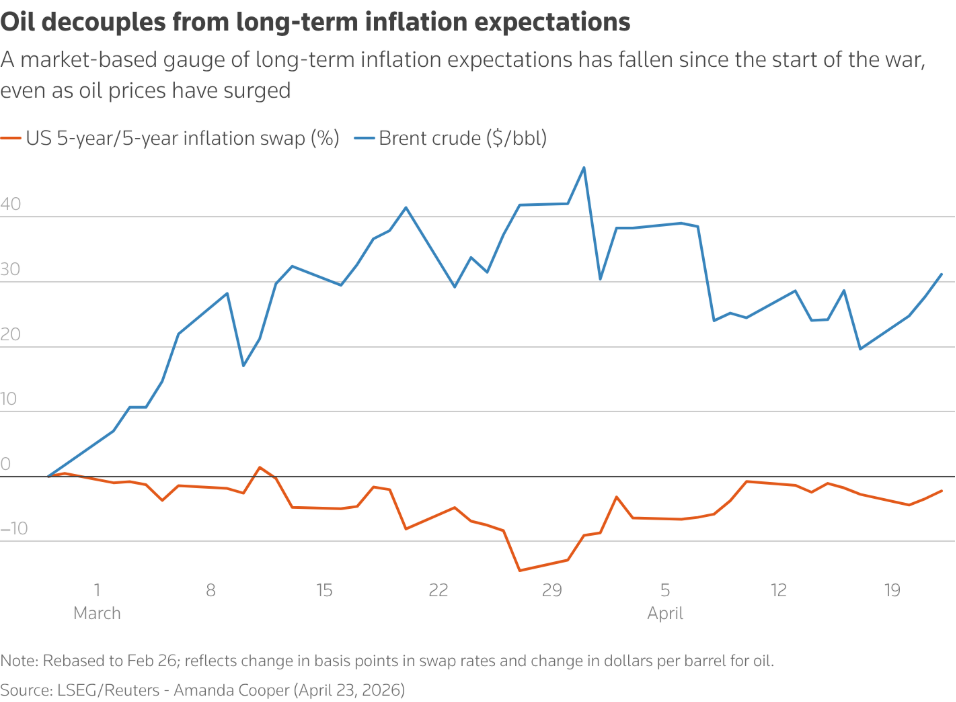 Рост цен на нефть сопровождается снижением долгосрочных инфляционных ожиданий
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


