
Хартнетт из Bank of America: текущий рост на американском фондовом рынке превращается в "ловушку для быков"

Индекс Nasdaq установил рекорд по самой продолжительной серии роста за более чем 15 лет, ETF технологических акций обновил недельный максимум. Однако, по мнению главного инвестиционного стратега Bank of America Майкла Хартнетта, это стремительное ралли, вызывающее ажиотаж у инвесторов, может превращаться в дорогостоящую "ловушку для быков".
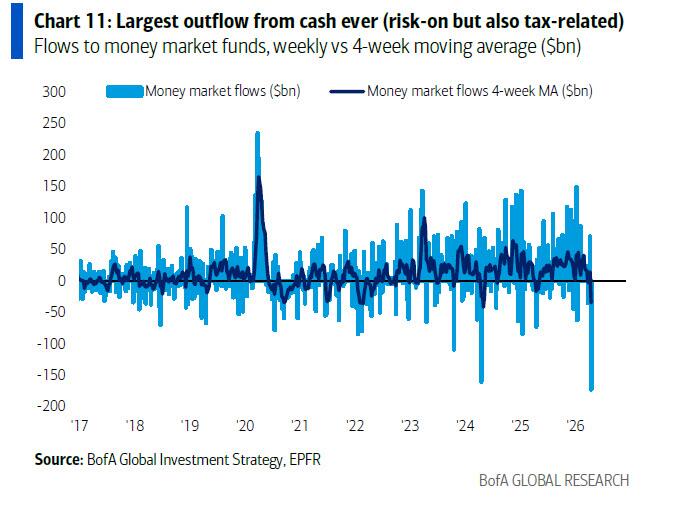
Индекс Nasdaq недавно рос 13 торговых дней подряд — это самая длинная серия с июля 2009 года; технологический ETF XLK закрылся на новом недельном максимуме выше 153 долларов. Однако финансовый ETF XLF не смог удержаться выше 200-дневной скользящей средней, что в сочетании с отставанием от технологического сектора служит потенциальным предупреждающим сигналом. По мнению Хартнетта, этот отскок, спровоцированный рекордным оттоком наличности, переходит из "коррекции после перепроданности" в опасную зону, где быки могут оказаться в ловушке.
Что касается движения капиталов, за прошлую неделю был зафиксирован рекордный отток наличности — свыше 172,2 млрд долларов, из которых 11,3 млрд долларов пришлись на рынок акций, 7,9 млрд долларов ушли в облигации, а золото и криптовалюты получили чистый приток примерно по 1,2 млрд долларов каждый.
Тем временем апрельский глобальный опрос управляющих фондами Bank of America показал, что институциональные инвесторы настроены пессимистичнее всего с июня 2025 года; однако реальные потоки средств выглядят совершенно противоположно — приток капитала на мировые фондовые рынки к 2026 году может превысить 1 трлн долларов, что станет историческим рекордом.
Комментируя это противоречие, Хартнетт дал довольно резкую оценку: "Важно смотреть на то, что они делают, а не на то, что говорят". Медведи опасаются, что инфляция ещё не достигла пика, и рынок облигаций сталкивается с новой волной распродаж; быки делают ставку на то, что рост прибыли приведет к новым максимумам индексов. Однако общий вывод Хартнетта ясен: сейчас рынок вошёл в зону "ловушки для быков".
Технические разломы: сама скорость ралли — уже предупреждение
Темпы нынешнего восстановления необычны. По данным Bank of America, рынок перешёл из состояния перепроданности к перекупленности всего за 11 торговых дней — это второй по скорости переход с 1982 года.
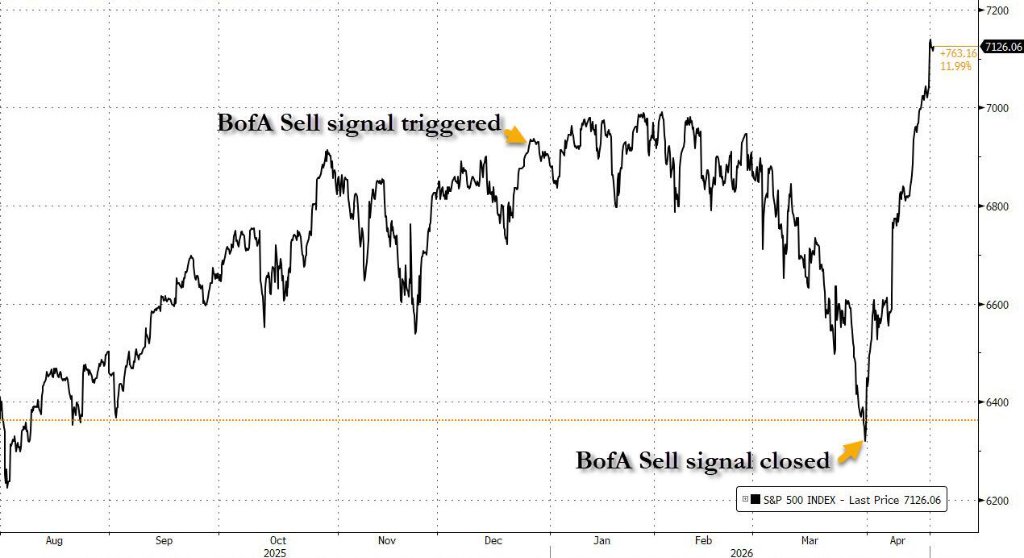
Такой темп обеспечен одновременным расширением ликвидности и повторным увеличением рычага, но этот фактор также ставит под вопрос устойчивость тренда. Ранее сигнал "продавать" Bank of America сработал в конце марта, а Хартнетт практически на самом дне рынка точно предсказал начало текущего ралли.
На уровне технических индикаторов Nasdaq повторил рекорд из июля 2009 года с ростом в течение 13 дней подряд; XLK обновил недельный максимум, демонстрируя заметный прирост.
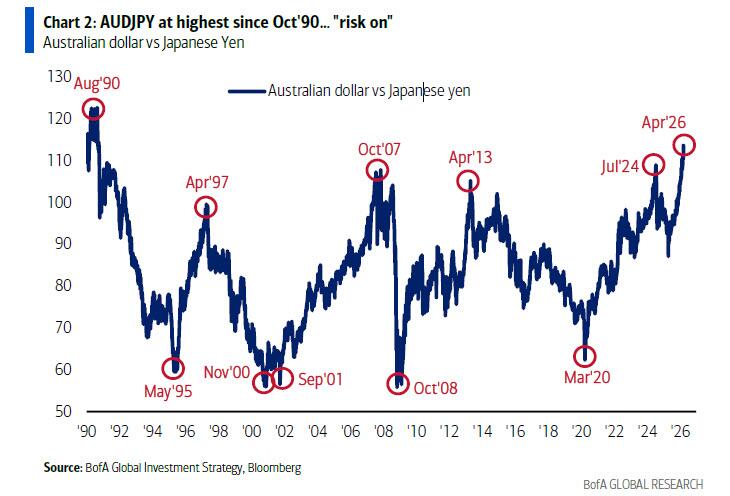
В то же время XLF пробил 200-дневную скользящую среднюю вниз — слабость финсектора намекает на недостаточную широту участия в текущем росте. Кросс-курс австралийского доллара к японской иене поднялся на максимум с октября 1990 года — Хартнетт видит в этом проявление крайнего рискаппетита и относит такую "циклическую валюту против защитной" к признакам перегрева рынка.
Рекордный отток наличности: погоня за ростом увеличивает уязвимость рынка
Данные по потокам на прошлой неделе отражают типичное стремление "догнать рост". Отток наличности за одну неделю достиг исторического максимума в 172,2 млрд долларов, эти средства быстро были перераспределены между различными рискованными активами: 11,3 млрд долларов поступило в акции, 7,9 млрд долларов — в облигации, золото и криптовалюты получили чистый приток примерно по 1,2 млрд долларов каждый.
В годовом выражении ожидается, что к 2026 году приток средств на мировые фондовые рынки превысит 1 трлн долларов, а на инвестиционные облигации — также обновит исторический рекорд.
От хедж-фондов до CTA-стратегий, нынешний режим "добора позиций на росте" очень похож на то, что происходило в процессе восстановления после предыдущего снижения. Хартнетт отмечает, что такие принудительные покупки на максимумах обычно наблюдаются в самые выраженные моменты перекупленности рынка.
Расхождение опросов и действий: управляющие фондами "говорят одно, делают другое"
Согласно апрельскому опросу Bank of America, институциональные инвесторы настроены пессимистичнее всего с середины 2025 года, но это настроение полностью расходится с реальными потоками средств.
Хартнетт в редком случае раскритиковал собственный опрос, прямо назвав его "полным обратных шумов, не несущим никакой сигнальной ценности", и заявил, что управляющие "преуспевают лишь в одном — в умении лукавить", посоветовав инвесторам "следить за поступками, а не словами".
Такой комментарий кажется особенно интересным, учитывая, что сам Хартнетт курирует этот же опрос. Длительное расхождение между позиционированием и настроениями — как структурный драйвер, двигающий рынок капиталами, так и потенциальный триггер для массовых распродаж при смене настроения.
Противостояние быков и медведей: инфляция против прибыли и оценки
Текущие разногласия на рынке сводятся к двум ключевым переменным: инфляция и поддержка со стороны корпоративных прибылей.
Медведи считают, что не стоит покупать рискованные активы до достижения пика инфляции. Основной сценарий их опасений: рост цен на нефть во втором квартале, ускорение инфляции (CPI), повышение ставок — это может спровоцировать "волны распродаж" на рынке облигаций, аналогичные событиям 2013, 2015, 2022 и 2023 годов.
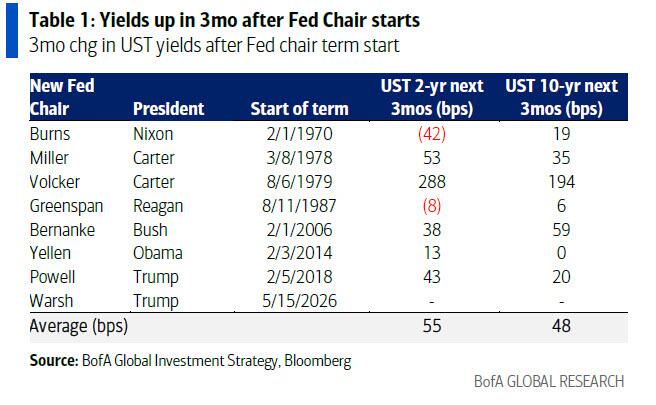
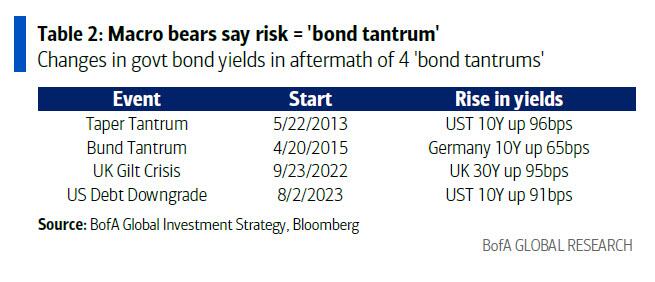 В числе конкретных рисков — неожиданное ускорение рынка труда, ослабление доллара на фоне геополитики, а также начальный "голубиный" настрой нового главы ФРС Варша. История показывает, что в первые три месяца после назначения семи последних председателей ФРС доходность казначейских облигаций США в среднем увеличивалась на 50 базисных пунктов.
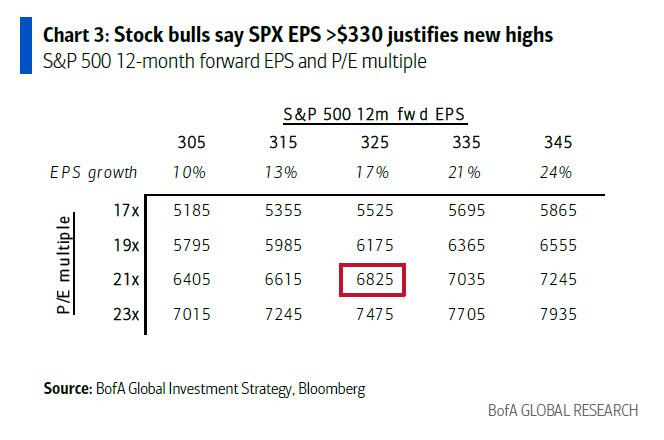
 Быки же считают, что если доходность казначейских облигаций и уровень безработицы будут сохраняться в диапазоне 4–5%, нет особых поводов для беспокойства. Прибыль на акцию S&P 500 может превысить 330 долларов, что обеспечит индексу новые исторические максимумы.
Быки также ссылаются на макрополитическую логику: политики склонны поддерживать высокий номинальный рост ВВП ради избирателей, а общее убеждение участников рынка в "недопустимости краха фондового рынка" создает дополнительную психологическую поддержку.
Прогнозы Хартнетта: ожидания снижения ставок и ставка на Китай
Что касается инвестиционных перспектив, Хартнетт ожидает дальнейшего сужения ожиданий по снижению ставок ФРС. Сейчас ожидания рынка, которые ранее в октябре составляли максимум 125 б.п., а в марте максимум 20 б.п., были существенно сокращены до текущих 5 б.п.; по мнению Хартнетта, пространство для их снижения остается.
Хартнетт также советует инвесторам "покупать Китай" (Buy China): экспорт китайских технологий вырос на 43% в годовом исчислении, достигнув 234 млрд долларов; курс юаня к иене на максимуме с августа 1992 года, к вону — с февраля 2009 года; запасы Китая в альтернативной энергетике и российской нефти называются ключевыми условиями его развития в сфере искусственного интеллекта.
Кроме того, Хартнетт упоминает намерение Комиссии по ценным бумагам и биржам США (SEC) отменить минимальный лимит в 25 тысяч долларов для внутридневной торговли частных лиц, расценивая это как потенциальный сигнал того, что регулятор пытается создать условия для "последней волны" движения рынка под влиянием частных инвесторов. Он добавил ироничную ремарку: "Если только это не произойдет без всяких признаков". — что подразумевает: массовое вхождение розничных инвесторов может стать финальной стадией текущего ралли.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


