
Основные моменты финансового отчета Netflix за первый квартал 2026 года: выручка выросла на 16% и превысила ожидания, прибыль на акцию увеличилась на 86%, однако прогноз на второй квартал слабый, акции упали почти на 10% после закрытия торгов.
 Bitget2026/04/17 01:11
Ключевые идеи
Netflix (NFLX) за первый квартал 2026 года показал результаты, превысившие ожидания рынка: выручка и операционная прибыль оказались немного выше прогнозов, а прибыль на акцию значительно их превысила (благодаря разовым доходам). Тем не менее, прогноз на второй квартал оказался ниже ожиданий, и годовой целевой показатель операционной маржи не был пересмотрен в сторону повышения, что привело к падению акций на постмаркетинге примерно на 10%. Рост выручки от подписок выше плана, продолжающаяся экспансия рекламного бизнеса и двузначный рост выручки во всех регионах стали основными драйверами. Однако давление на издержки, связанные с амортизацией контента, а также скорый уход председателя совета директоров Reed Hastings вызвали у инвесторов опасения по поводу устойчивости роста.
Bitget теперь поддерживает NFLXUSDT с плечом 20X : сделки на повышение и понижение, больший доход!
Детальный разбор
- Общие показатели выручки и прибыли
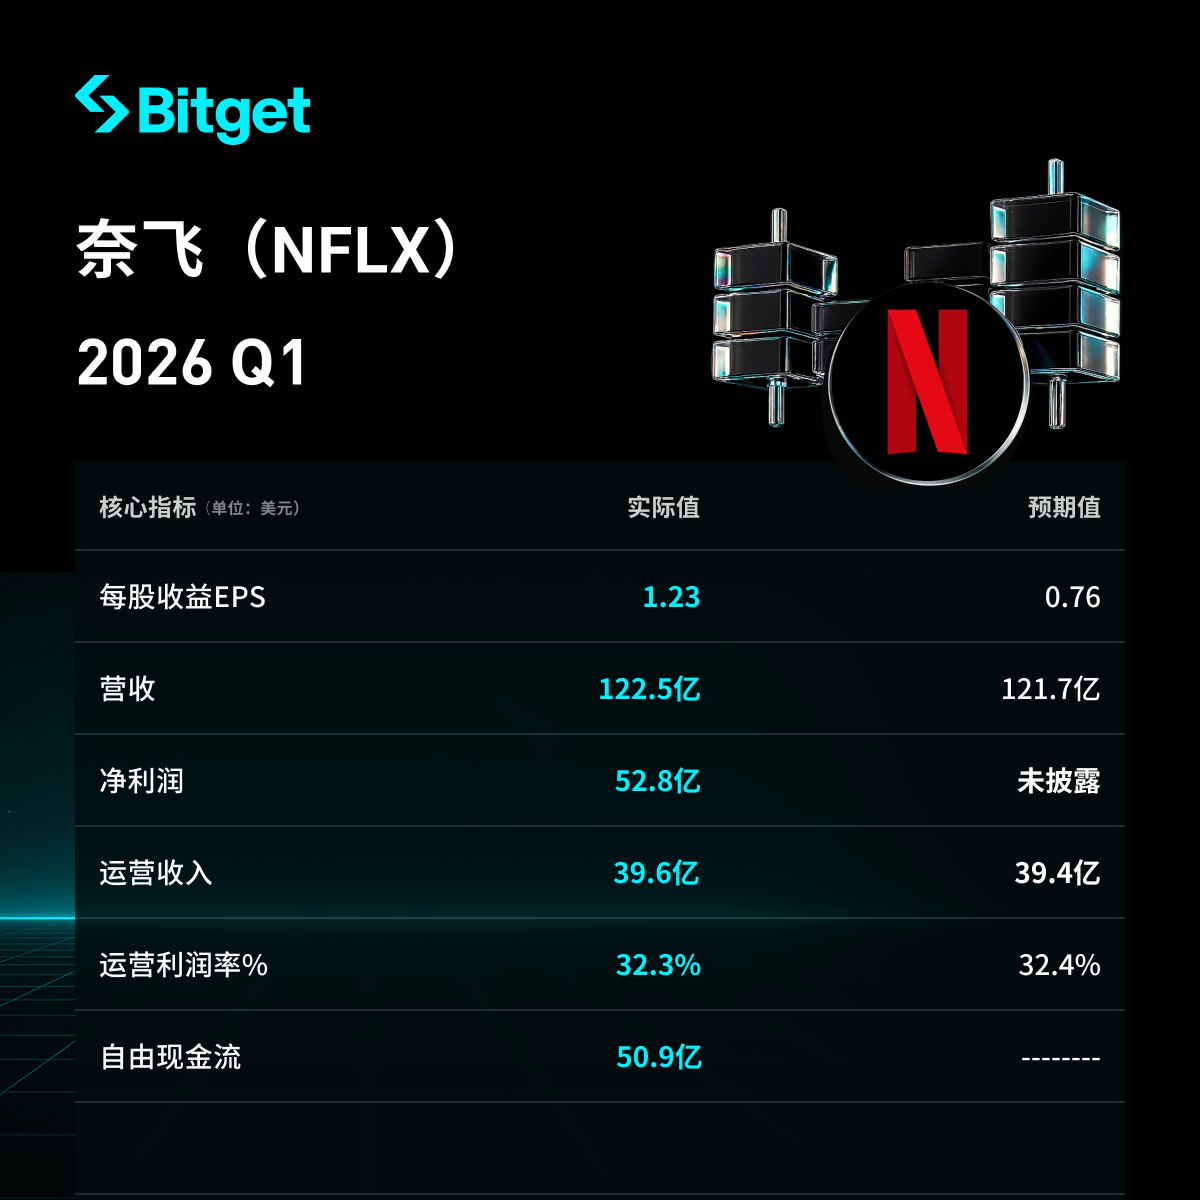
- Выручка: 12,25 млрд долларов, рост на 16% в годовом выражении (против 17,6% в Q4 2025), превысила прогноз аналитиков в 12,17 млрд долларов.
- Прибыль на акцию (EPS): 1,23 доллара, рост на 86% по сравнению с прошлым годом, что значительно выше прогноза (0,76 доллара, превышение на 61,8%).
- Чистая прибыль: 5,28 млрд долларов, рост на 81,7%; в том числе разовый доход в 285 млн долларов (включая 280 млн долларов неустойки за отказ от сделки с Warner Bros.).
- Операционная прибыль: 3,96 млрд долларов, рост на 18%, немного выше прогноза (3,94 млрд долларов).
- Операционная маржа: 32,3% (незначительный рост с 31,7% год к году, но чуть ниже ожидаемых 32,4%).
- Свободный денежный поток (FCF): 5,09 млрд долларов; операционный денежный поток: 5,29 млрд долларов.
- Другое: в первом квартале выкуплено 13,5 млн акций компании на сумму 1,3 млрд долларов; на конец квартала денежные средства и эквиваленты — 12,3 млрд долларов, общий долг — 14,4 млрд долларов, чистый долг — 2,1 млрд долларов.
- Показатели бизнеса по подписке и рекламы
- Доход от подписок: превышен план компании благодаря росту количества подписчиков, повышению цен (стандартный план без рекламы увеличен на 2 доллара до 20 долларов в месяц) и продвижению рекламного тарифа.
- Рекламный бизнес: как "вторая кривая роста" — количество рекламодателей выросло на 70% в годовом выражении, превысив 4000; в странах с запущенным рекламным тарифом более 60% новых пользователей выбирают этот вариант. Компания сохраняет годовой прогноз рекламных доходов на 2026 год — 3 млрд долларов (рост в 2 раза относительно 2025 года).
- Драйверы роста: увеличение подписчиков, корректировка цен и развитие рекламного тарифа; планы развернуть инструменты измерения и атрибуции на основе собственных данных, а также расширить спектр форматов рекламы и прямых трансляций.
- Показатели других бизнес-департаментов (подробно по регионам)
- UCAN (США + Канада): 5,245 млрд долларов, рост на 14% год к году.
- EMEA (Европа, Ближний Восток, Африка): 3,998 млрд долларов, рост на 17% (12% при постоянном курсе валют).
- LATAM (Латинская Америка): 1,497 млрд долларов, +19% (18% при постоянном курсе валют).
- APAC (Азиатско-Тихоокеанский регион): 1,509 млрд долларов, рост на 20% (19% при постоянном курсе валют); особенно выделяется Япония (рекорд по количеству регистраций за день на фоне события WBC). Во всех регионах — двузначный рост, наибольшие темпы в APAC.
- Капитальные затраты и стратегия возврата акционерам
- В первом квартале выкуплено акций на 1,3 млрд долларов, из оставшихся разрешённых к выкупу — 6,8 млрд долларов.
- Основные направления инвестиций: расширение рекламного сектора (новые инструменты, форматы рекламы), прямые трансляции (например, успех WBC в Японии), диверсификация контента и улучшение пользовательского опыта.
- Будущее давление на издержки: во втором квартале темпы роста расходов на амортизацию контента будут максимальными, во второй половине года замедлятся до среднего/высокого однозначного значения.
- Прогноз на второй квартал 2026 года
- Выручка: 12,57 млрд долларов, рост на 13,5%, ниже прогноза аналитиков — 12,64 млрд долларов.
- EPS: 0,78 доллара, ниже прогноза 0,84 доллара.
- Операционная маржа: 32,6% (снижение по сравнению с 34,1% во втором квартале 2025) — в основном из-за максимального давления на издержки по амортизации контента.
- Годовые прогнозы: целевая операционная маржа — 31,5% (без повышения, немного ниже ожиданий аналитиков — 32%), рекламная выручка — 3 млрд долларов, свободный денежный поток повышается на 13,6% до 12,5 млрд долларов.
- Рыночный фон и опасения инвесторов
- Ключевой конфликт: сильные итоги первого квартала (выручка/EPS превзошли ожидания, стабильный рост по регионам, ускорение проникновения рекламы), но сдержанный прогноз (доход и EPS во втором квартале ниже ожидаемого, без повышения маржи), разовые доходы ставят под вопрос устойчивость EPS.
- Рыночные вызовы: усиливающаяся конкуренция приводит к росту и оттоку пользователей, контроль расходов на контент, устойчивость роста после повышения цен.
- Реакция инвесторов: после публикации отчёта акции упали на 10% (затем снижение сократилось до ~9%). Основные опасения — слабый прогноз, уход Reed Hastings (29-летнего соучредителя), возможная неопределённость в стратегии и риски от "деоснователя". Несмотря на повышение свободного денежного потока и сохранившийся оптимизм по рекламному направлению, рынок больше интересует будущая динамика, чем история компании.
Сейчас проходит ограниченная акция по торговле контрактами на американские акции — "Нулевая комиссия каждую неделю, 4-й этап".
Кликните по ссылке и участвуйте прямо сейчас!
- Торговля американскими контрактами навсегда с 0 комиссией — еженедельные розыгрыши!
- Участвуя, вы получаете шанс выиграть бесплатные акции популярных американских компаний, таких как TSLA, NVDA и других!
Отказ от ответственности Данный материал предоставлен исключительно для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
 VIPЕженедельная стратегия OPENAI

VIPЕженедельная стратегия MSTR
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Цены на крипто
Далее


