
Американские государственные облигации: анализ фундаментальных факторов после ослабления напряжённости ликвидности

После вспышки конфликта на Ближнем Востоке рынок казначейских облигаций США испытал продажи на фоне дефицита ликвидности, вся кривая доходности заметно выросла, а ставка по 2Y поднялась максимум почти на 60 б.п. Начиная с прошлой недели доходность гособлигаций США постепенно снижается, в то же время цена на золото также стабилизируется, что свидетельствует о возникшем на рынке некотором облегчении дефицита ликвидности.
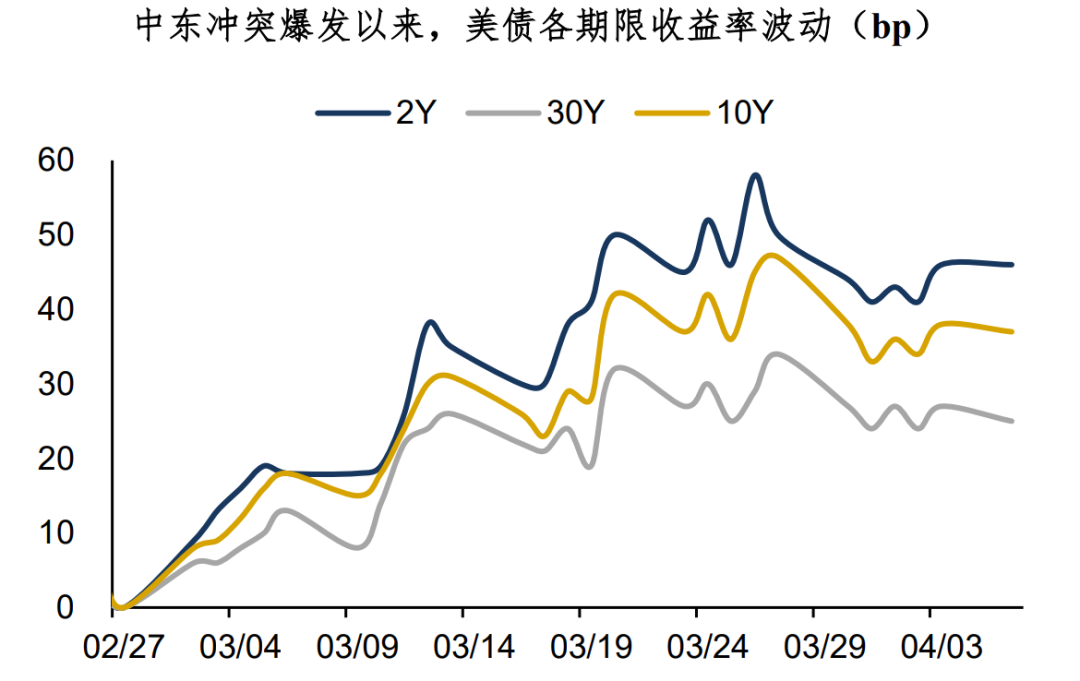
Логика ценообразования на рынке казначейских облигаций США постепенно выходит из-под влияния шока ликвидности и переходит в стадию баланса, на которую одновременно влияют данные по занятости, передача инфляции через цены на нефть и геополитическая неопределённость. Каково текущее состояние экономики США? Мы склонны полагать, что одновременно слабые показатели по занятости и более устойчивая инфляция формируют уязвимость экономики, что усиливает осторожную позицию ФРС, а доходности казначейских облигаций США с большей вероятностью будут широко колебаться вблизи высоких уровней.
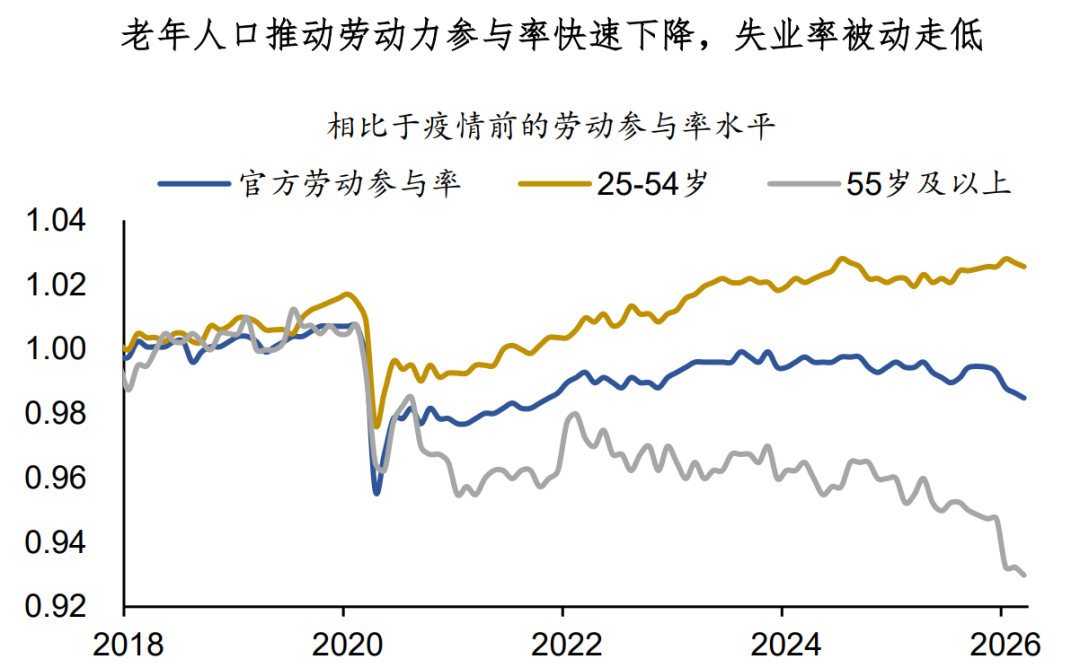
С точки зрения занятости, опубликованные на прошлой неделе данные по nonfarm и ADP показывают, что общий объём занятости хоть и не оказался в свободном падении, сигналы структурного ослабления сохраняются. Старение рабочей силы приводит к быстрому снижению уровня участия в рабочей силе, что в определённой мере занижает уровень безработицы. Такая ситуация на рынке труда пока недостаточна для того, чтобы Федрезерв изменил свой фокус с инфляции; относительно стабильные показатели занятости скорее служат основанием для сохранения действующих процентных ставок.
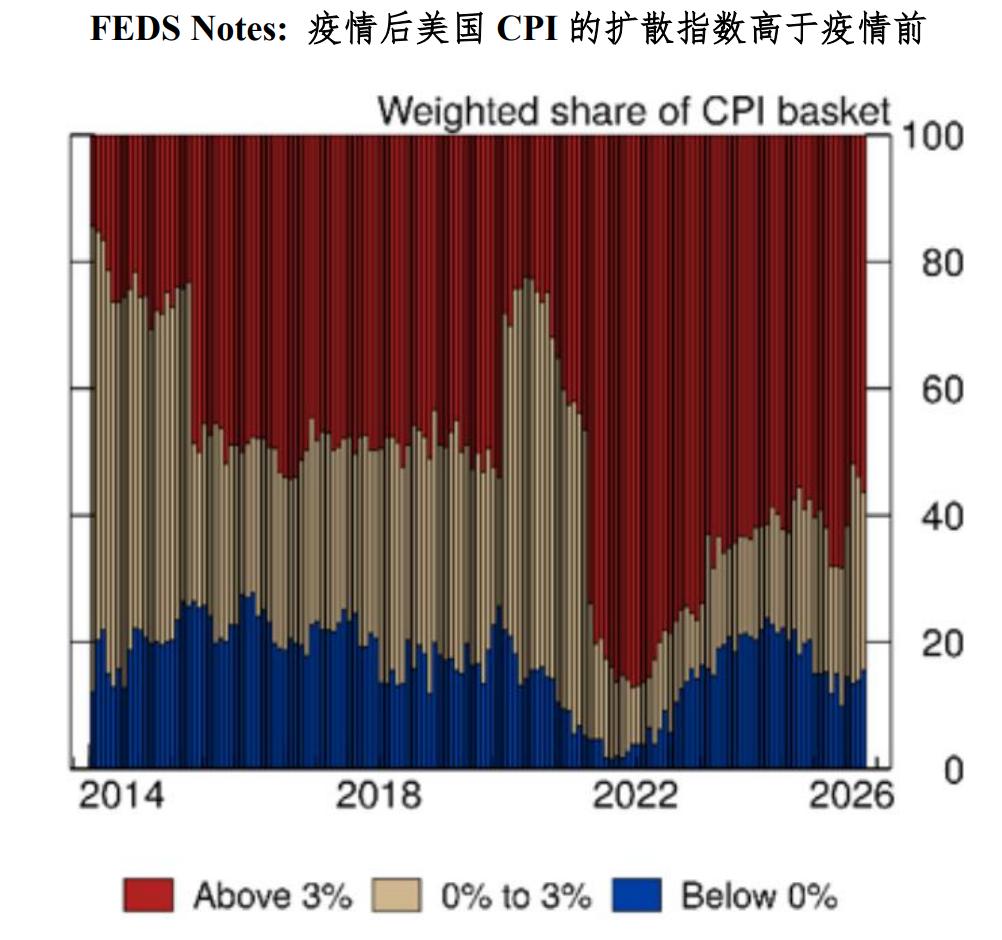
С точки зрения инфляции высокие цены на нефть оказывают очевидное инфляционное давление: в марте в PMI ISM компонент цен вырос стремительно, давление на цены в цепочке поставок значительно возросло. В то же время новое исследование FED показывает, что после пандемии структура инфляции видоизменилась, распространение инфляции в США может идти медленнее, но быть более продолжительным:
1) Состояние: Даже спустя несколько лет после пандемии, инфляционное давление остаётся более распространённым, чем до 2020 года, удельный вес компонентов потребительской корзины с инфляцией свыше 3% значительно выше, чем до пандемии.
2) Механизм воздействия: Влияние дефляционных компонентов на снижение базового ИПЦ в США оказалось в целом ниже, чем до пандемии, а вклад компонентов с ранее высокой инфляцией в рост базового ИПЦ также несколько снизился. Это означает, что общая скорость передачи инфляции может замедлиться, а её инерция увеличиться.
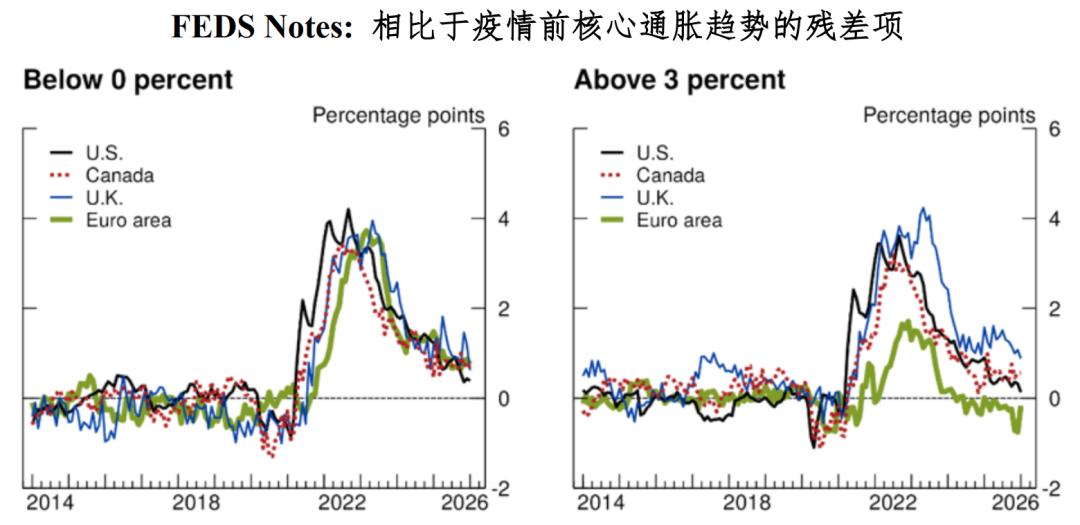
Основные выводы показывают, что инерция базовой инфляции увеличилась, но в то же время эффект расширения по принципу "ширина инфляции → общая инфляция" возвращается к норме. Следовательно, нынешний рост цен на нефть, возможно, не приведет к столь же стремительному и масштабному распространению инфляционного давления на базовую инфляцию, как в 2021-2022 годах; скорость может немного снизиться, а период сохранится дольше.
Вчера Иран и США достигли соглашения о двухнедельном перемирии, а переговоры начнутся 10 апреля. Основным требованием Ирана остается долгосрочное перемирие при обеспечении своих интересов, а фактический прогресс переговоров остаётся крайне неопределённым. Даже если стороны договорятся о прекращении огня, с учётом необходимости восстановления инфраструктуры и ограничения судоходства в Ормузском проливе, цены на нефть вряд ли быстро вернутся к довоенному уровню, а процесс передачи цен на нефть на инфляцию всё ещё требует наблюдения. В настоящее время цены на дальние фьючерсы по нефти всё ещё выше средних значений до войны, что свидетельствует о длительном характере напряжённости на Ближнем Востоке и устойчиво высоких ценах на нефть.
В целом, ФРС сталкивается со сложной ситуацией: рынок труда демонстрирует структуру слабого равновесия, а инфляция — медленно передающийся долгосрочный характер с инерцией. В таких условиях сохранение выжидательной позиции остаётся наименее худшим выбором в краткосрочной перспективе. На фоне осторожности ФРС доходности казначейских облигаций США, вероятнее всего, будут оставаться в диапазоне высоких уровней при широкой волатильности.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


