
Тень «момента Lehman» возвращается? Blue Owl столкнулся с оттоком 5,4 миллиарда долларов, частные кредитные фонды ускоряют вывод средств

Частный кредитный сектор, который ранее рассматривался как один из ключевых двигателей роста Уолл-стрит, сейчас сталкивается с усиливающимся давлением на вывод капитала. За первый квартал этого года инвесторы подали заявки на выкуп паев в фондах частного кредитования Blue Owl Capital на общую сумму около 5,4 млрд долларов, что составляет 22% от объема их крупнейшего фонда и 41% от технологического фонда. Эта рекордная волна заявок на выкуп не только оказала удар по объему активов компании под управлением, но и вызвала переосмысление на рынке таких аспектов, как ликвидность, оценка и долгосрочная модель роста сектора частного кредитования.
Выкуп на 5,4 млрд долларов вынес Blue Owl в центр внимания
По данным, объем заявок на выкуп от Blue Owl Capital достиг примерно 5,4 млрд долларов и затронул два ключевых фонда частного кредитования. Из них в главном флагманском фонде объемом около 36 млрд долларов на выкуп подали заявки примерно на 22%, а в другом фонде, ориентированном на технологии, доля выкупа достигла 41%.
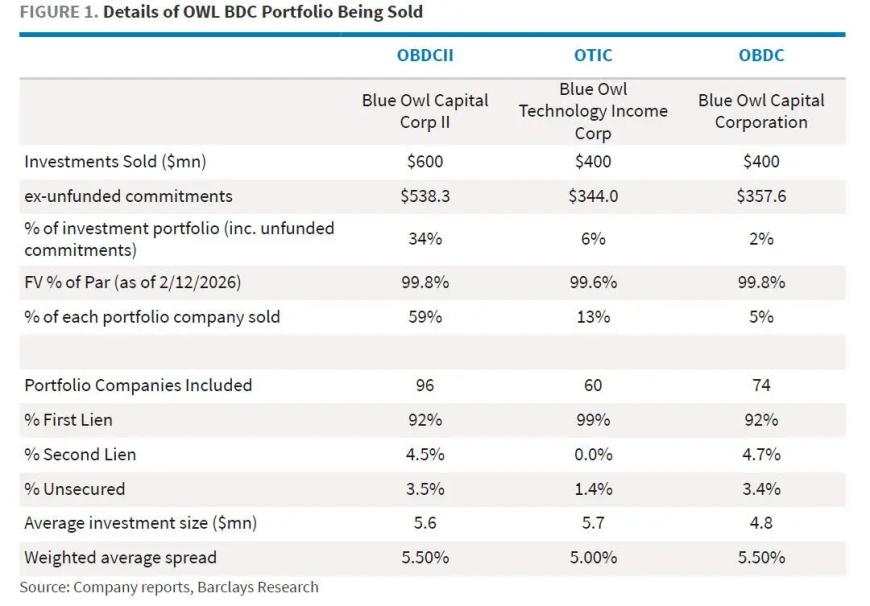
(Источник: отчет компании, исследование Barclays)
Такой масштаб вывода средств является редкостью для сектора частного кредитования и отражает существенные изменения в настроениях инвесторов. Будучи в последние годы быстрорастущим классом активов, частное кредитование привлекало значительный приток капитала благодаря стабильному доходу и относительно высоким доходностям, однако в нынешней обстановке данная модель подвергается стресс-тесту.
После объявления данной новости акции Blue Owl заметно снизились и к настоящему времени потеряли в цене более 40% с начала года, что отражает обеспокоенность рынка будущими возможностями роста компании.
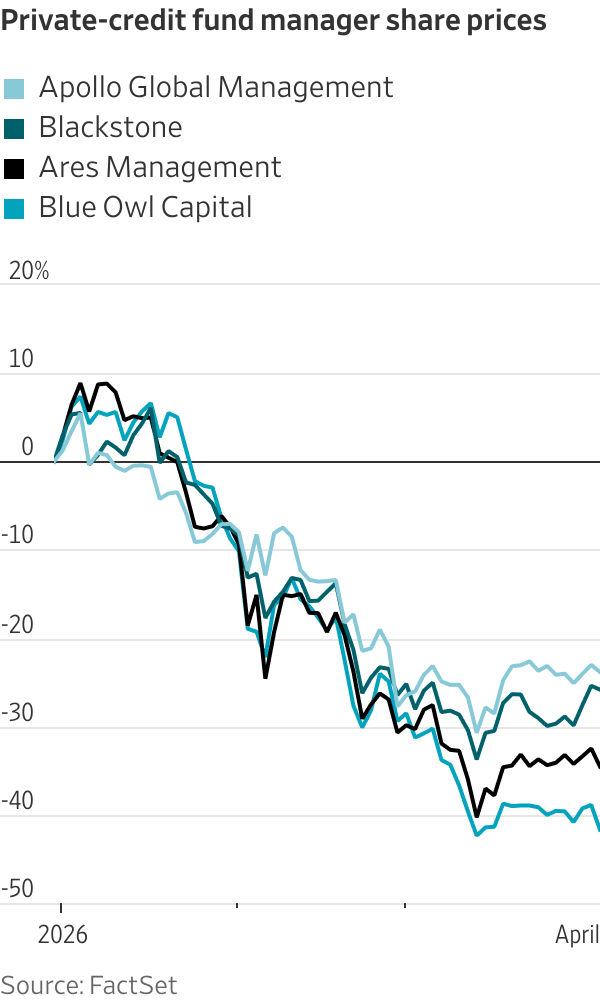
(Источник изображения:FactSet)
От «тихой гавани с высокой доходностью» к оттоку капитала
В последние годы частное кредитование стремительно росло, становясь важным каналом финансирования помимо традиционных банков, особенно предлагая займы компаниям с низким кредитным рейтингом. Однако данная модель во многом зависит от постоянного притока капитала и стабильности показателей по дефолтам.
В течение прошлого года ряд громких случаев дефолтов начал подтачивать уверенность инвесторов. Одновременно инвесторы всё чётче осознают низкую ликвидность активов частного кредитования — в случае ухудшения рыночной конъюнктуры сложность выхода из фонда резко возрастает. Такое осознание стало одним из важнейших факторов, провоцирующих вывод средств.
Данные показывают: за последние два квартала инвесторы вывели более 11 млрд долларов из фондов частного кредитования, что говорит о структурных изменениях в отрасли, а не отдельном эпизоде.
В большинстве фондов частного кредитования предусмотрены ограничения по выкупу — обычно не более 5% от совокупного объема активов фонда в квартал. Такая мера изначально призвана снизить риски ликвидности, но при резком скачке заявок на выкуп может усилить тревожность среди инвесторов.
Blue Owl на этот раз также применил лимит на уровне 5%. Согласно данным, их флагманский фонд выплатит около 988 млн долларов по заявкам на выкуп, параллельно привлекая новые инвестиции на 872 млн долларов, что приводит к чистому оттоку около 116 млн долларов.
Хотя компания заявляет, что ее фонды располагают более чем 11,3 млрд долларов наличных средств, кредитных линий и высоколиквидных активов, чего достаточно для покрытия выкупных требований минимум на два года, рынок всё же опасается, что при продолжающемся давлении фонду возможно придется продавать кредитные активы с дисконтом, что способно еще сильнее снизить доходность.
Дивергенция стратегий: в отрасли наметились серьезные разногласия
Столкнувшись с давлением по выкупу, различные частные кредитные институты выбрали противоположные подходы.
Одни, чтобы успокоить инвесторов, повысили лимиты на выкуп (например, Blackstone и Cliffwater — до 7-8%); другие, такие как Apollo, Ares и BlackRock, оставили лимит на уровне 5% для защиты интересов оставшихся пайщиков.
Такое расслоение стратегий формирует новую конкурентную структуру в отрасли:
Сторонники «приоритета ликвидности»: акцент на более высоком объеме выкупа для поддержки доверия инвесторов
Сторонники «защиты активов»: приоритет сохранения качества портфеля и долгосрочной доходности
Но какой бы подход ни избирался, полностью избежать оттока капитала едва ли возможно.
Внешнее давление: двойной удар макроэкономики и политики
Вызовы, стоящие перед сектором частного кредитования на данный момент, не ограничиваются лишь внутренними структурными вопросами, но и связаны с изменениями во внешней среде.
С одной стороны, влияние искусственного интеллекта трансформирует бизнес-модели в софтверной индустрии, из-за чего прибыльность некоторых заемщиков становится неопределенной; с другой стороны, конфликты на Ближнем Востоке подталкивают цены на энергоносители вверх, усиливая инфляцию, что, в свою очередь, повышает стоимость заимствований и риски дефолта компаний.
Кроме того, Министерство финансов США уже заявило, что намерено обсуждать с регуляторами риски, связанные с рынком частного кредитования, что может привести к ужесточению регулирования сектора в будущем.
В то же время администрация Трампа продвигает идею включения частного кредитования в пенсионную систему 401(k)пенсионного обеспечения, что на фоне текущего давления на выкуп вызывает дополнительные споры относительно политики.
Рыночные игры: хедж-фонды пытаются «поймать дно»
В условиях давления отрасли некоторые хедж-фонды начали искать новые возможности.
Основатель Saba Capital Боаз Вайнштейн предложил выкупать доли фондов Blue Owl по цене 65-80% от чистой стоимости активов фонда, предоставляя инвесторам выходную ликвидность. Несмотря на потери для инвесторов, подобные предложения отражают существование на рынке возможностей для арбитража на дисконте.
Этот феномен свидетельствует о переходе рынка частного кредитования из фазы «экспансии за счет нового капитала» к стадии «борьбы за существующий капитал».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Цены на крипто
Далее


