
Золото: оптимальный актив в период стагфляции

Под воздействием двух нефтяных кризисов в 1970-1980-х годах экономика США дважды погрузилась в глубокую стагфляцию: в 1970-х годах средний уровень инфляции достигал 6,4%, в 1980 году индекс потребительских цен (CPI) достигал почти 15%, при этом экономический рост оставался слабым и экономика неоднократно входила в рецессию.
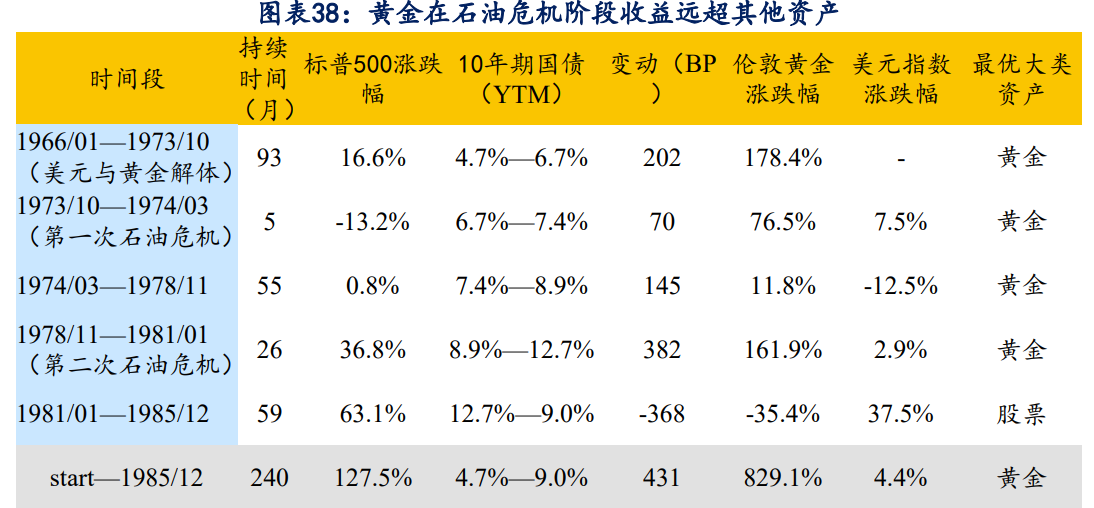
В этот период наблюдалась существенная дивергенция в динамике различных классов активов. В период с 1966 по 1985 год совокупный рост цены на лондонское золото составил 829,1%. С учётом инфляции золото оказалось одним из немногих классов активов, приносящих реальную положительную доходность, в то время как реальные доходности акций и облигаций были полностью отрицательными.
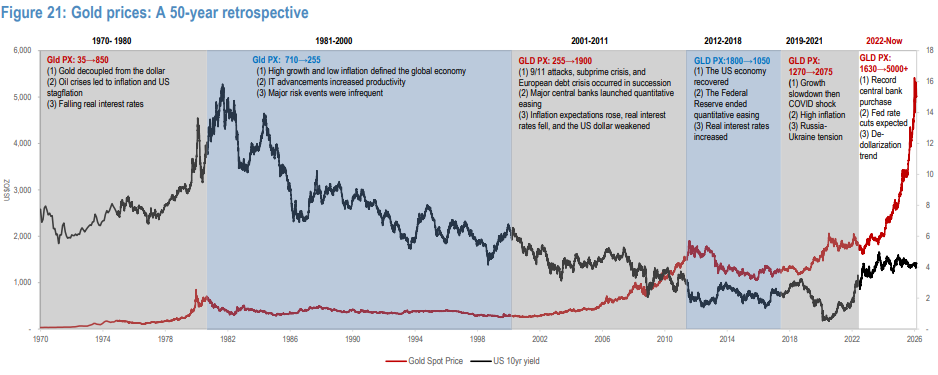
Стоит подчеркнуть, что бычий рынок золота в период стагфляции не был односторонним ростом, а отличался фазовыми чертами: шоки, откаты, новый ускоренный рост. Первая фаза (1971–1974 годы) — быстрый пересмотр стоимости золота под воздействием институциональных изменений, в годы первого нефтяного кризиса (1973–1974) золото выросло на 76,5%. Вторая фаза (1975–1976 годы) — на фоне ужесточения политики и кратковременного восстановления экономики золото резко скорректировалось. С марта 1975 по май 1976 годы, когда появились признаки краткосрочного экономического восстановления, золото снизилось на 29,2%. Третья фаза (1977–1980 годы) — на фоне неконтролируемой инфляции и глубокого ухода реальной процентной ставки в минус золото перешло к основному этапу роста: во время второго нефтяного кризиса (1978–1980) золото взлетело на 161,9%.
Особенно стоит отметить, что после локального пика в 1974 году, несмотря на рост золота почти в 7 раз за последующие 7 лет, в этот период оно пережило сильные откаты на 29%, 24%, 45% и 20% соответственно.
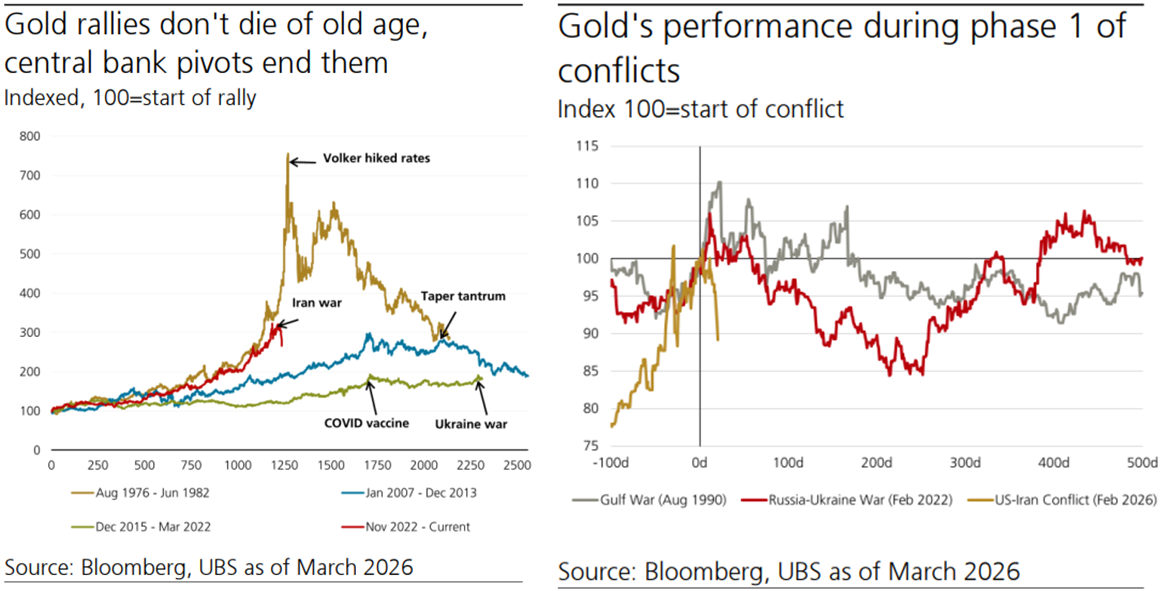
В условиях стагфляции золото совмещает в себе свойства хеджирования как против инфляции, так и против снижения реальных процентных ставок, являясь одним из немногих активов, способных выдерживать макроэкономические шоки. При этом защитная функция золота проявляется, прежде всего, во временных характеристиках: на ранней стадии стагфляции ужесточение ликвидности и ожидания повышения ставок обычно давят на золото; на средней и поздней стадии, по мере ухудшения темпов роста, смягчения политики или снижения реальных ставок, золото вступает в фазу основного роста.
В настоящее время рынок находится в стадии перехода от доминирования инфляционных рисков к лёгкой стагфляции. Ранее, под давлением ожиданий по повышению ставок и принудительной ликвидации ликвидности, золото подверглось массовым распродажам (см. материал от 18 марта "Провал ниже 5000: почему золото не стало защитой во время геополитического кризиса?"). Если цены на нефть продолжат расти, рынок начнёт переоценивать риски стагфляции и рецессии, и защитные свойства золота станут более заметными. Таким образом, недавнее падение золота — это типичное повторение первой стадии сделок на теме стагфляции, когда массовая распродажа вызвана ужесточением ликвидности.
Ключевые факторы бычьего рынка золота 1970-х годов
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


