
Выступление Рэндалла Д. Гуинна, директора Департамента надзора и регулирования, о новшествах
 2026/03/25 20:33
26 марта 2026 года
Инновации
Рэндалл Д. Гуинн, директор Департамента надзора и регулирования
Перед Подкомитетом по цифровым активам, финансовым технологиям и искусственному интеллекту, Комитет по финансовым услугам, Палата представителей Конгресса США, Вашингтон, округ Колумбия.
Председатель Стайл, старший член Ленч и другие члены подкомитета, благодарю за возможность выступить с докладом о деятельности Совета управляющих Федеральной резервной системы (Совет) по инновациям в финансовом секторе в рамках Департамента надзора и регулирования.
Департамент надзора и регулирования Федеральной резервной системы привержен содействию инновациям в финансовом секторе. Ответственная инновация может улучшить клиентский опыт, расширить перечень продуктов, снизить издержки, повысить доступность кредитов и увеличить эффективность как для банков, так и для бизнеса и потребителей, при этом поддерживая экономический рост в целом. Продуманное новаторство в банках также может способствовать укреплению безопасности и устойчивости, позволяя лучше выявлять и снижать риски. Возможно, самое важное — ответственная инновация позволяет банкам лучше удовлетворять меняющиеся потребности своих клиентов и предотвращать уход финансовой деятельности в менее регулируемый сектор небанковских организаций. По этим причинам банки, регуляторы и надзорные органы должны быть открыты для инноваций и новых технологий.
Однако внедрение новых продуктов, услуг и технологий связано и с рисками, и Федеральная резервная система остается верна своей миссии — выявлять и мотивировать компании минимизировать любые риски, угрожающие их устойчивости или стабильности финансовой системы США. Наша основная задача как надзорного органа — как можно раньше распознавать существенные угрозы устойчивости или финансовой стабильности, а также мотивировать или требовать скорейшего, соразмерного и эффективного корректирующего действия. Инспекторы аналогичны судьям на футбольном матче. Банки в целом свободны выбирать собственные бизнес-модели и профили риска. Но когда их деятельность угрожает устойчивости или стабильности, инспекторы поднимают «желтую» или «красную» карточку в форме надзорного замечания, вопроса, требующего внимания, принудительных мер или других надзорных действий, как показано на рисунке 1 в приложении к этому заявлению. Новаторство, находящееся под должным надзором и регулированием, может сделать банковскую систему более динамичной и постоянно совершенствующейся, что наилучшим образом обслуживает всех американцев.
Один из способов найти баланс между поощрением инноваций и обеспечением безопасности и устойчивости банковской системы — это быть более открытыми и поощрять обратную связь от общества. Мы реализуем это при разработке новых правил, потому что Закон об административных процедурах требует от нас публичного уведомления и сбора комментариев по предлагаемым новым правилам. Но большинство из наших надзорных действий остаются скрытыми от публичного взора. Чтобы получать общественную обратную связь по нашему надзору, нам следует добровольно приоткрывать завесу и делать нашу работу более видимой для общественности, при этом защищая коммерчески конфиденциальную информацию, конфиденциальную надзорную информацию и иные сведения, которые должны оставаться секретными.
Заместитель председателя по надзору и я глубоко привержены тому, чтобы сделать нашу надзорную деятельность более прозрачной и публично подотчетной. В подтверждение этой приверженности мы опубликовали в ноябре наше Заявление об операционных принципах надзора.
Мы подтвердили это вновь в январе, когда были опубликованы операционные руководства по надзору за крупнейшими и наиболее сложными банковскими организациями, которые ранее не были доступны публике.Хотя перспективы и риски новых технологий по определению неизвестны, сегодня я хотел бы сосредоточиться на трех быстро развивающихся направлениях: искусственный интеллект, цифровые активы и партнерства между банками и финтех-компаниями. Именно эти технологии, вероятно, окажут наибольшее влияние на банковский сектор в обозримом будущем.
Искусственный интеллект
Искусственный интеллект (ИИ) в различных формах используется уже достаточно давно, и сотрудники Федеральной резервной системы постоянно отслеживают практики банков в его применении. Многие разновидности ИИ, такие как машинное обучение, используются уже много лет, и банки часто внедряют эти зрелые и проверенные технологии. Например, некоторые компании используют инструменты машинного обучения для выявления и предотвращения мошенничества.
За последние несколько лет использование ИИ заметно возросло в банках, находящихся под нашим надзором, которые применяют как собственные, так и сторонние продукты. ИИ может повысить операционную эффективность, улучшить возможности управления рисками, создавать новый контент и предоставлять новые аналитические инсайты. В последнее время высокая трансформационная способность новых технологий ИИ, таких как генеративный и агентный ИИ, вызвала интерес по всей отрасли. Многие финансовые учреждения начали внедрять приложения генеративного ИИ для тестирования функций в таких областях, как суммирование документов и помощь при программировании. Хотя внедрение этих новых технологий сейчас в основном ограничено малорисковыми задачами, мы ожидаем, что темпы их внедрения увеличатся по мере того, как практические применения расширяются на более значимые сферы и решаются сложности реализации.
Хотя внедрение ИИ сулит множество преимуществ, важно постоянно отслеживать возникающие риски. Инструменты ИИ могут вызывать вопросы объяснимости, операционные, модельные и данные сложности. Сложность и непрозрачность подобных систем может также повысить вероятность наличия предвзятости и вопросов конфиденциальности. В то время как в наших подконтрольных учреждениях, как правило, внедрены такие меры контроля, как правильные практики разработки, эффективные процедуры тестирования и системы с участием человека для управления рисками ИИ, финансовым организациям необходимо проактивно внедрять политику управления, контроля рисков и надзора по мере расширения использования ИИ. Особенно важно понимание конкретных сценариев применения и методологий.
Чтобы облегчить внедрение инструментов ИИ, сотрудники Совета и Федеральных резервных банков работают над углублением понимания существующих и развивающихся технологий. Помимо продолжения мониторинга внедрения ИИ в банках, мы также изучаем потенциальные сценарии применения для улучшения нашей собственной оценки и надзора над банковскими рисками. В частности, инструменты ИИ могут быть полезны для усовершенствования подготовки и обучения инспекторов, а также для обработки больших объемов данных из СМИ, отчетов о доходах и публичных документов в рамках текущего мониторинга финансовых учреждений. При этом, несмотря на то, что мы ожидаем получения ценной информации из этих инструментов, окончательное суждение и принятие решений останется за профильными специалистами.
Цифровые активы
Второе направление, на котором хочу сделать акцент, — это цифровые активы. Мы наблюдаем прогресс в сфере цифровых активов, который может принести много преимуществ как банкам, так и их клиентам. Например, платежные стейблкоины и токенизированные депозиты имеют потенциал для более быстрых и дешевых платежей. Токенизация также может обеспечить гибкость расчетов, усовершенствовать ведение записей и автоматизацию, а также другие эффективные решения.
Федеральная резервная система предприняла ряд шагов для лучшего вовлечения банков в технологии цифровых активов. Недавно мы предусмотрели включение оценки рисков цифровых активов в обычный надзор и отменили ряд писем, связанных с надзором за криптовалютами.
В декабре 2025 года мы также заменили политическое заявление, которое неоправданно ограничивало определенные виды инноваций, новым, ориентированным на содействие ответственной инновации в банках, подконтрольных Совету.Взаимоотношения с третьими сторонами
Третье направление моего доклада — наш подход к взаимодействию с третьими сторонами. Партнерства банка и финтех-компаний создают канал для банков любого размера по доступу к новым технологиям. Особенно такие партнерства способствуют обеспечению равных конкурентных условий, позволяя региональным банкам конкурировать с крупными банками, обладающими большими возможностями для инвестиций в собственные технологии. Такие партнерства также позволяют банкам быстро и с минимальными издержками выводить продукты или услуги на рынок, открывают доступ к новым или расширенным рынкам, источникам дохода и клиентам. Партнерства различаются по предложениям продуктов, что делает их подходящими для различных сценариев применения. Например, некоторые партнерства предлагают традиционные депозитные услуги, другие же ориентированы на платежи или кредитование.
Такие партнерства, безусловно, могут нести сложные риски, требующие соответствующего уровня управления и надзора. Поэтому банкам важно понимать связанные риски и юридические обязательства, включая вопросы соблюдения прав потребителей, а наша задача — осуществлять должный надзор. Со своей стороны, Совет продолжит рассматривать дополнительные меры по обеспечению ясности в сфере регулирования и надзора за взаимодействием банков с третьими лицами.
В заключение, чтобы инновации действительно приносили пользу экономическому росту и процветанию, новаторы, банки и регуляторы должны наладить конструктивный диалог, формируя доверие и прочную рабочую основу. Ориентированность Федеральной резервной системы на общественный диалог играет ключевую роль в нашем понимании функций новых технологий и рисков, которые они могут представлять для банков, общества и финансовой системы в целом. В прошлом году Совет организовал ряд публичных конференций, в которых обсуждались вопросы новаций и планы банков по использованию новых технологий.
Мероприятия такого рода способствуют полезному и необходимому взаимодействию между заинтересованными сторонами и помогают совершенствовать наш надзор и регулирование.Благодарю за внимание. Готов ответить на ваши вопросы.
Приложение
Рисунок 1: Континуум надзорных действий
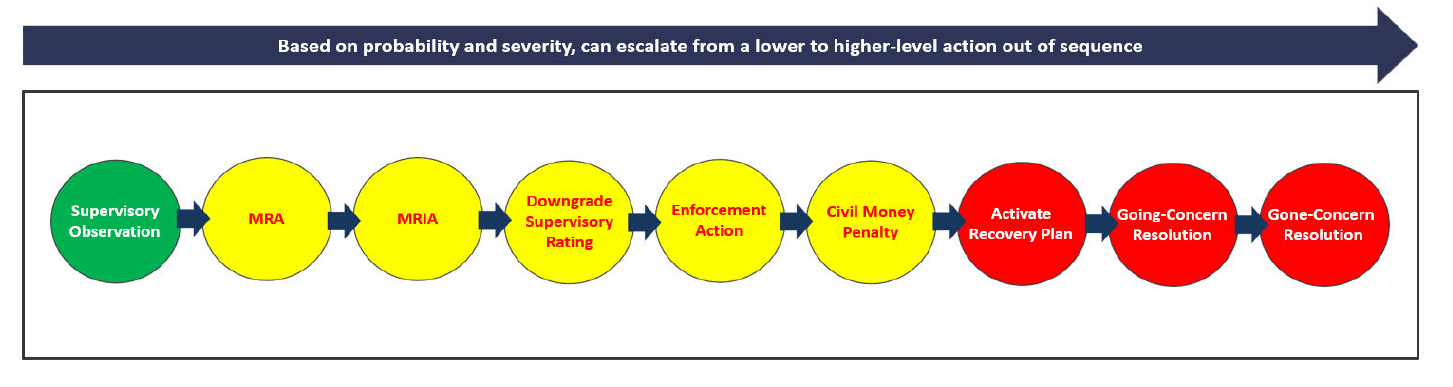
Примечание: На рисунке показаны возможные надзорные действия, которые могут быть приняты в ответ на надзорные замечания. Действия расположены слева направо по степени серьезности. Стрелка обозначает, что у надзорного органа есть возможность по своему усмотрению повысить уровень корректирующих действий, минуя последовательность, в зависимости от вероятности или серьезности нарушения. Некоторые из этих действий, такие как активация плана восстановления, применяются только к крупнейшим и наиболее системным банковским организациям.
1. См. Совет управляющих Федеральной резервной системы, Департамент надзора и регулирования, "Заявление об операционных принципах надзора (PDF)", 29 октября 2025 года. Вернуться к тексту
2. См. "Руководства по работе Координационного комитета по надзору за крупными учреждениями (LISCC)", январь 2026 года. Вернуться к тексту
3. См. Совет управляющих Федеральной резервной системы, "Совет объявляет об отзыве руководящих указаний для банков по вопросам деятельности с криптоактивами и долларовым токеном и связанных с ними изменений ожиданий касательно этих видов деятельности", пресс-релиз, 24 апреля 2025 года, а также "Совет объявляет об отмене Программы надзора за новыми видами деятельности и возвращении к обычному надзорному процессу", пресс-релиз, 15 августа 2025 года. Вернуться к тексту
4. См. Совет управляющих Федеральной резервной системы, "Совет отзывает заявление о политике 2023 года и публикует новую позицию о регулировании некоторых банков под надзором Совета, способствующую ответственной инновации", пресс-релиз, 17 декабря 2025 года. Вернуться к тексту
5. См. Федеральная корпорация по страхованию вкладов, Совет управляющих Федеральной резервной системы и Управление контролера денежного обращения, "Агентства публикуют совместное заявление по вопросам управления рисками в хранении криптоактивов", пресс-релиз, 14 июля 2025 года. Вернуться к тексту
6. См. Федеральная корпорация по страхованию вкладов, Совет управляющих Федеральной резервной системы и Управление контролера денежного обращения, "Агентства разъясняют правила по капиталу для токенизированных ценных бумаг", пресс-релиз, 5 марта 2026 года. Вернуться к тексту
7. См., например, конференции Совета управляющих ФРС: Unleashing a Financially Inclusive Future (15 июля 2025 г.); Integrated Review of the Capital Framework for Large Banks (22 июля 2025 г.); Community Bank Conference (9 октября 2025 г.); и Payments Innovation Conference (21 октября 2025 г.). Вернуться к тексту
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


