
От ограниченного погашения к всеобщему оттоку: почему мировые цены на активы резко падают

Huizhong.net, 16 марта—— На рынке частных кредитов объемом 1,8 триллиона долларов разгорается волна выкупов; от выкупов к банковским бегствам, риски, обнаруженные в частных банках, незаметно влияют на глобальное предпочтение активов к риску?
Частный кредитный рынок США, когда-то считавшийся основной опорой "теневого банкинга", переживает беспрецедентную турбулентность.
Этот рынок объемом 1,8 триллиона долларов сейчас погружен в тройной удар: давление выкупов, регуляторные проверки и технологические трансформации. Кризис распространяется от небанковских структур к традиционному банковскому сектору — падение акций Deutsche Bank из-за риска в 30 миллиардов долларов стало ярким признаком этого эффекта передачи.
Триггером кризиса стали скрытые риски в кредитовании технологического сектора.
С развитием искусственного интеллекта растут серьезные сомнения в устойчивости традиционных софтверных компаний и стабильности их денежных потоков — это напрямую ведет к существенному падению стоимости связанных активов и запускает волну панических выкупов среди инвесторов.
Механизм домино, спровоцированный волной выкупов
Передача кризиса демонстрирует четкую цепную реакцию: Blue Owl Capital, управляющая активами на сумму более 300 миллиардов долларов, первой подверглась атаке — вынуждена была продать кредитные активы на 140 миллионов долларов с дисконтом, что обнажило правду об исчерпании ликвидности вторичного рынка;
Следом, BCRED фонд Blackstone сталкивается с огромным давлением выкупов; партнеры были вынуждены вложить свои 150 миллионов долларов, чтобы закрыть дефицит и избежать ограничения на выкупы;
Операции BlackRock оказались последней каплей, сломавшей доверие к рынку — компания объявила о полной амортизации субординированного долга в 25 миллионов долларов и ввела ограничение на выкупы для HPS фонда объемом 26 миллиардов долларов в размере 5%, что значительно ниже фактического запроса на выкупы в 9,3%.
Ход BlackRock спровоцировал отраслевую панику; известный финансовый блог Zerohedge отметил, что Blue Owl и Blackstone всеми силами избегают подобных действий, ведь это запускает замкнутый цикл: "принудительная продажа — обесценивание активов — новые выкупы".
Аналитики сравнивают текущую ситуацию с кризисом фондов недвижимости в 2022 году, считая, что ограничение выкупов может предотвратить краткосрочный коллапс, но давление капитального оттока в ближайшие месяцы останется высоким и восстановление отрасли может занять годы.
Проникновение рисков в традиционную банковскую систему
Еще более тревожно то, что кризис выходит за пределы теневого банковского сектора и глубоко распространяется в традиционный банковский сектор.
Deutsche Bank в годовом отчете раскрывает, что его кредитный риск по частным займам вырос до 25,9 миллиарда евро (около 30 миллиардов долларов), что составляет 5% от общего объема кредитов; при этом экспозиция к технологическому сектору достигла 15,8 миллиарда евро — эта информация вызвала падение акций банка почти на 7% за один день.
По данным Moody's, к середине 2025 года объем кредитов, выданных американскими банками небанковским финансовым компаниям, достигнет 1,2 триллиона долларов — почти вдвое больше, чем десять лет назад;
По данным FDIC, к концу 2025 года размер кредитов, выданных банками США подобным компаниям, составляет 1,4 триллиона долларов; вместе с неиспользованными кредитными обязательствами потенциальная экспозиция достигает 4,2 триллиона долларов.
В ответ на риски JPMorgan уже предприняла шаги: снизила оценку активов некоторых частных кредитных фондов и сократила лимиты кредитования;
Крупные банки также начали полномасштабную проверку своей экспозиции к частному кредиту, анализируя структуру кредитов, коэффициент авансовых платежей по залогам и другие ключевые показатели.
Кризис затрагивает и рынок кредитных обеспеченных облигаций (CLO); по данным Santander US Capital Markets, к февралю 2026 года стоимость высокодоходных CLO облигаций, находящихся в портфелях частных кредитных фондов, снизилась на 4,1%, что резко контрастирует с ростом в 1% в предыдущие месяцы и отмечает полное изменение рыночных настроений.
Рынок, споры и важность предупреждений
Существуют явные разногласия по поводу характера текущего кризиса; опытные участники частного кредитного рынка считают, что реакция рынка чрезмерна. Генеральный директор Cliffwater Стивен Л. Спитт подчеркивает, что годовая доходность частных долгов в 2025 году составила 9,33%, а фактический уровень убытков — 0,70%, что значительно ниже исторических уровней; кредитные убытки слабо связаны с нынешней экономической ситуацией.
Том Старк из Cambridge Associates также отметил, что случаи дефолта, например, Tricolor, являются исключительными и связаны с мошенничеством или уникальными бизнес-моделями, не представляя отраслевой системный риск.
Но и противоположная точка зрения достаточно сильна: гендиректор JPMorgan Джейми Даймон сравнил частные кредитные фонды с "тараканами", намекая на скрытый и распространимый характер их рисков. Главный экономический советник Allianz Group Мохаммед Эль-Эриан предупредил: текущий кризис ликвидности — классический случай передачи риска, что может привести инвесторов к ситуации, когда качественные активы не ликвидны, а ликвидные приходится продавать вынужденно.
IMF еще в апреле 2024 года призвал усилить регулирование частного кредитования, обращая внимание на уровень кредитного плеча, взаимосвязь и концентрацию рисков.
Суть этого кризиса — это неизбежный результат хаотичного движения средств в сферу теневого банкинга в условиях сверхнизких ставок после финансового кризиса 2008 года. Тогда ужесточение банковских капиталов стимулировало ожидающих кредит небанковские структуры, а частное кредитование, благодаря высокой доходности, привлекло значительный капитал и даже стало открытым для розничных инвесторов.
Резюме и технический анализ:
Теперь, на фоне охлаждения мировой экономики и изменений процентной среды, проблемы недостаточной прозрачности и отсутствия регулирования сферы проявляются одновременно.
Как бы ни развивался кризис, он уже прозвенел для рынка тревожный звонок: частный кредитный рынок объемом 1,8 триллиона долларов глубоко интегрирован с традиционной финансовой системой, его риски более не автономны.
Даже для крупнейших инвесторов высокая доходность непременно сопряжена с высокими рисками, особенно для внебиржевых инструментов с особыми правилами выкупа — они не подходят для всех "мейнстримовых" инвесторов;
Для регуляторов и законодателей вопрос заполнения регуляторного разрыва между теневым и традиционным банкингом, баланс инноваций финансирования и контроля рисков стал неотложной задачей для поддержания финансовой стабильности.
Как рынок и предупреждает, любые сферы, где есть приставка "теневой", требуют максимальной осторожности.
Ранее в статье отмечалось, что у золота с отсутствующей доходностью и технологических акций с долгим сроком выплат по дивидендам есть схожие характеристики; оба очень чувствительны к процентным ставкам, поэтому недавняя коррекция золота также обусловлена паническим бегством из фондового рынка, и после концентрации рисков возможно его восстановление.
С технической точки зрения цена золота поддерживается нижней границей восходящего канала, снижение, вероятно, будет ограничено и может сформироваться локальное дно.
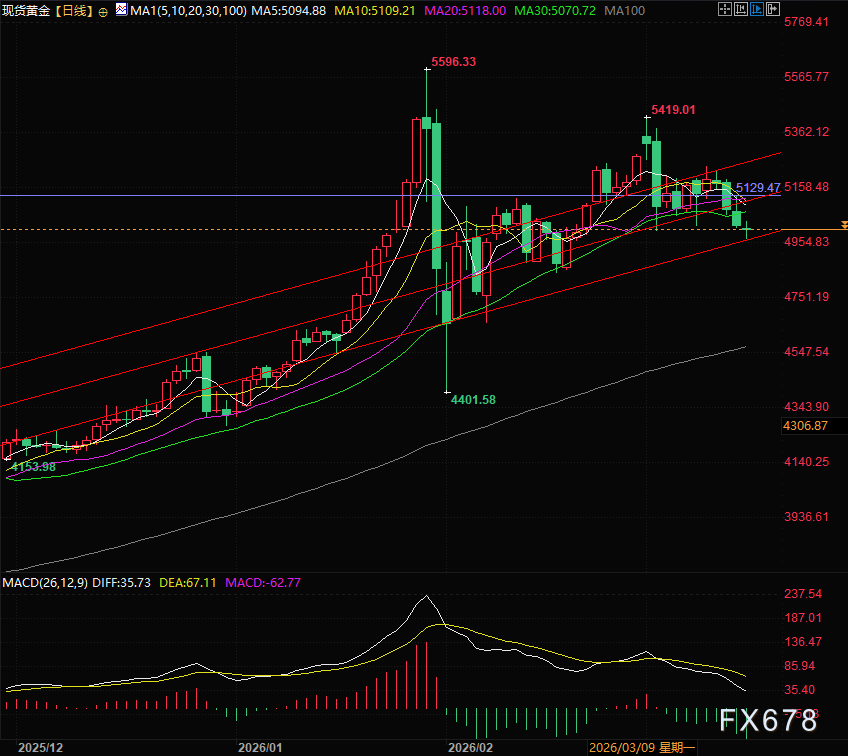
(Дневной график спотового золота, источник: EasyExchange)
В 15:16 по пекинскому времени (UTC+8) спотовое золото торгуется по цене 5005 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Спрос на AI стремительно растет, однако "кредитные ворота" финансирования сужаются! Под давлением доходности американских облигаций в 5% проигравшие в гонке вычислительных мощностей постепенно выходят на поверхность
По мере того как доходность государственных облигаций США достигает самых высоких уровней с 2007 года, общая стоимость финансирования строительства инфраструктуры искусственного интеллекта вот-вот станет еще выше. JPMorgan прогнозирует, что к 2030 году объем долгов, связанных с искусственным интеллектом, достигнет 4,1 триллиона долларов США.
От спасения Credit Suisse до рассмотрения трансграничного слияния: UBS столкнулся с «капитальным осадом», следующий этап — объединение с Wall Street?
В связи с тем, что крупнейший банк Швейцарии сталкивается с давлением из-за более строгих требований к капиталу, несколько крупных международных банков уже обратились к UBS по поводу потенциального слияния или других форм объединения.

Волатильность отдельных акций против индексов! Популярная торговая стратегия на американском рынке: покупка опционов на отдельные акции с хеджированием опционами на индекс
Разделение повествования об искусственном интеллекте, резкие колебания цен на нефть и рост доходности государственных облигаций США до максимума за 20 лет — тройная катализирующая сила привела к тому, что степень дифференциации компонентов S&P 500 достигла 95-го процентиля за последние 30 лет. Сжатие волатильности отдельных акций делает стоимость открытия позиций относительно низкой, разрыв между волатильностью отдельных акций и индекса вновь расширился, и для диверсифицированной торговли («лонг опционы на отдельные акции + шорт опционы на индекс») наступило редкое окно возможностей.
Цены на крипто
Далее


