
Исследовательский отчет Goldman Sachs: Переоценка активов в эпоху искусственного интеллекта: от легких капиталов к тяжелым активам HALO

Всем привет, я — Юдоу.
24 февраля 2026 года Goldman Sachs опубликовал стратегический отчет:
«The HALO Effect: Heavy Assets, Low Obsolescence in the AI Era»
В отчете представлен новый фреймворк:
HALO = Heavy Assets + Low Obsolescence
Тяжелые активы + низкий риск технологического устаревания
В эпоху AI сможет ли лидерство на рынке перейти от «легких активов» обратно к «тяжелым активам»?
Ответ Goldman Sachs — это новая модель — HALO.
1. От «легкого капитала» к «тяжелому капиталу»: что переоценивает рынок?
Последние десятилетия основная логика мирового рынка капитала была очевидной.
Нулевая ставка, избыток ликвидности, крайне низкая ставка дисконтирования.
Рынок предпочитал «долгосрочные активы» — компании с высоким ростом, высокой рентабельностью, высокой масштабируемостью и почти не зависящие от вложений в тяжелые активы.
ПО, платформы, интернет, SaaS, цифровая экономика.
Это была эпоха «легкого капитала».
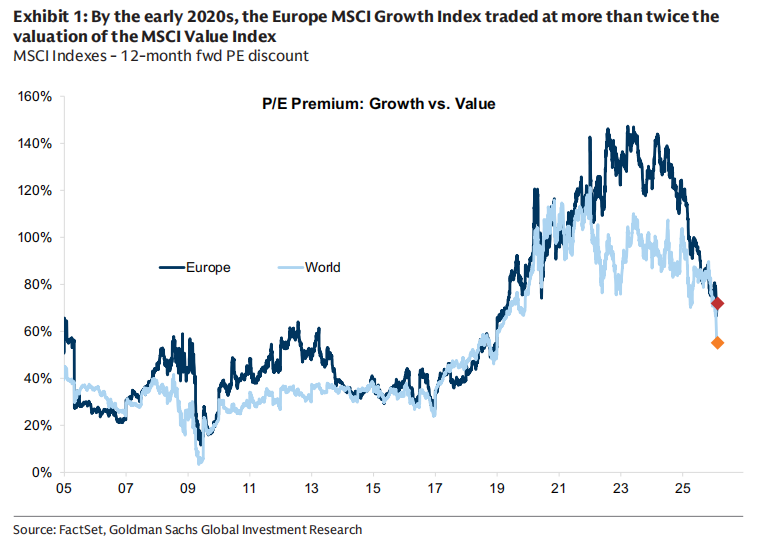
В отчете Goldman Sachs отмечается, что примерно в 2020 году премия оценки MSCI Growth по сравнению с Value превышала 100%, а европейские акции роста были переоценены примерно на 150%.
Но эта структура была нарушена инфляционным шоком после пандемии.
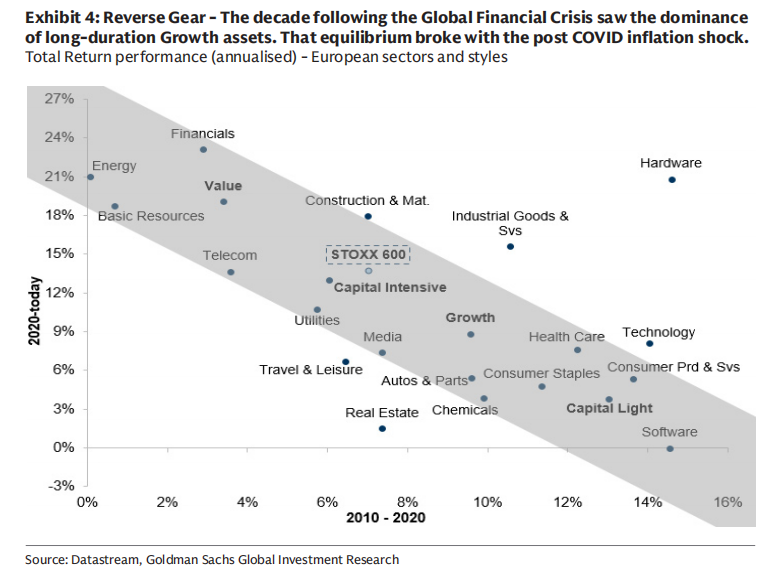
Реструктуризация цепочек поставок, конфликт между Россией и Украиной, энергетическая безопасность, геополитическое разделение, фискальная экспансия, рост реальных процентных ставок.
Капитал начал заново задумываться о следующем:
Что такое «дефицит»?
Энергетическая система — дефицитна.
Электросети — дефицитны.
Транспортная инфраструктура — дефицитна.
Производственные мощности тяжелой промышленности — дефицитны.
Они дороги, требуют длительного строительства, сложного регулирования и не могут быть быстро скопированы.
Когда реальные процентные ставки растут, ставка дисконтирования увеличивается, привлекательность «будущей прибыли» снижается, а «реальные производственные мощности» вновь получают премию.
Согласно отчету, с 2025 года компании с высокой капиталоемкостью значительно опережают компании с низкой капиталоемкостью, а разрыв в оценках между двумя типами активов заметно сократился.
Это не просто падение акций роста, а переоценка тяжелых активов.
2. AI: двойной удар по «легкому капиталу»
AI на первый взгляд усиливает технологическую тенденцию, но, по мнению Goldman Sachs, создает «двойное давление» на модель легких активов.
Первое — на уровне бизнес-моделей.
AI сокращает конкурентные преимущества в секторе ПО и обработки информации.
Когда издержки на обработку информации резко снижаются, многие «дифференцирующие возможности» быстро становятся товаром, а долгосрочная рентабельность и конечная стоимость компаний из сферы ПО, IT-услуг, издательства, игр и даже части управления активами подвергаются пересмотру рынком.
Недавняя коррекция оценок IT-сектора связана не с обвалом прибылей, а с корректировкой предпосылок по конечной стоимости.
Второе — на уровне капитальных расходов.
Что еще интереснее —
AI превратил типичные «легкие компании» в крупнейшие машины капитальных расходов в истории.
По данным Goldman Sachs, с момента запуска ChatGPT в 2022 году пять крупнейших облачных гигантов США планируют вложить около 1,5 триллиона долларовв капитальные расходы в 2023–2026 годах, что намного превышает совокупные исторические инвестиции в размере около 600 миллиардов долларов.
Только за 2026 год их капитальные расходы могут превысить 650 миллиардов долларов.
Что это значит?
Это означает —
Технологические гиганты эпохи AI сами становятся промышленными предприятиями с тяжелыми активами.
Вычислительные мощности, электроэнергия, дата-центры, системы охлаждения, сети передачи электроэнергии…
Все это — реальные активы.
3. Что такое HALO?
Goldman Sachs предлагает следующий фреймворк:
HALO — Heavy Assets, Low Obsolescence
Два ключевых признака:
Heavy Assets:
Бизнес-модель строится на обширных физических активах, которые сложно и дорого копировать, требующих длительного строительства и/или ограниченных регулированием или инженерной сложностью.Low Obsolescence:
Активы не быстро обесцениваются на фоне технологических изменений, а сохраняют долгосрочную экономическую значимость.
Типичные отрасли:
Электросети
Трубопроводы
Коммунальные услуги
Транспортная инфраструктура
Ключевое промышленное оборудование
Долгосрочные производственные мощности
Эти активы зависят не от «концептуального обновления», а от «физического присутствия».
Goldman Sachs построил модель оценки капиталоемкости, объединяющую шесть показателей, включая долю основных средств, интенсивность капитальных расходов, соотношение капитал-труд и др., чтобы отличать капиталоемкие и легкие компании.
В этой модели коммунальные услуги, энергетика, ресурсы, связь — явно капиталоемкие секторы;
ПО, интернет, медиа, цифровые платформы — легкие.
4. Драйверы: почему сейчас?
В отчете выделено несколько макроэкономических факторов:
1. Структура процентных ставок
Капиталоемкие акции часто показывают лучшие результаты в условиях высоких ставок, так как рост ставки дисконтирования сжимает оценку долгосрочных активов, а физические активы выигрывают от номинального роста и фискальной экспансии.
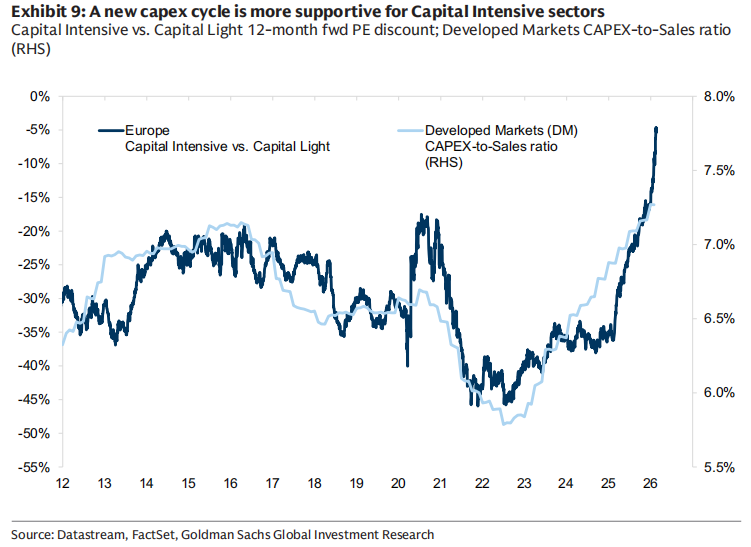
2. Промышленный цикл
Когда PMI промышленности превышает PMI сферы услуг, капиталоемкие отрасли обычно показывают лучшие результаты.
3. Возврат инвестиционного стиля к Value
Капиталоемкие компании тесно связаны со стилем Value. В последнее время наблюдается приток средств в европейские ценные бумаги Value и отток из Growth.
Однако в долгосрочной перспективе инвесторы по-прежнему недоинвестированы в Value.
4. Динамика прибыли
Goldman Sachs ожидает, что в ближайшие годы совокупный ежегодный рост EPS у капиталоемких компаний составит около 14%, что выше, чем у легких компаний (около 10%).
При этом ожидается улучшение ROE у капиталоемких компаний, а у компаний с легкими активами ROE, вероятно, останется стабильным.
Это структурный сдвиг в ожиданиях по прибыли.
Мое понимание:
В этом отчете обсуждается более фундаментальный вопрос:
В эпоху AI что является действительно «дефицитным активом»?
Последнее десятилетие — дефицит был в алгоритмах, коде, платформах.
Теперь дефицит — это электроэнергия, месторождения меди, электросети, инженерные возможности, промышленная инфраструктура.
AI — не «финальная форма эпохи легких активов».
Наоборот, он делает физическую инфраструктуру реального мира еще более важной.
Это не просто ротация инвестиционного стиля.
Это переоценка активов под влиянием ставок дисконтирования, структуры инфляции, геополитики и технологических революций.
Разумеется, устойчивость этой структуры зависит от траектории процентных ставок, скорости монетизации AI и мирового экономического цикла.
Но одно ясно:
Когда технологические компании начинают тратить 1,5 триллиона долларов на вычислительные мощности,
Когда электроэнергия и электросети становятся предпосылкой для AI,
Логика оценки рынка по отношению к «физическим активам» уже изменилась.
В этом, возможно, и заключается истинный смысл HALO.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Кривая доходности американских облигаций приближается к инверсии! Рынок облигаций сомневается в перспективах экономики США?
Доходность гособлигаций США стремительно приближается к критической точке инверсии — спред между 10-летними и 2-летними облигациями сузился до исторического минимума, и банковские акции устремились к технической коррекции. Этот рассматриваемый как «железное правило» рецессии сигнал раскалывает рыночный консенсус: одни делают ставку на скорую инверсию кривой, другие уверены, что устойчивость экономики позволит избежать риска. На фоне продолжающегося повышения ставок ФРС итог противостояния на долговом рынке может изменить логику всего нарратива о классах активов.

От "ICU" до "KTV"! Двухполярное колебание "AI-нарратива" утомляет инвесторов
За две недели индекс Nasdaq-100 продемонстрировал крайне резкие колебания: сначала из-за «угрозы искусственного интеллекта» было потеряно $600 млрд капитализации, затем благодаря огромному успеху Meta Assistant индекс восстановил $3 трлн! Аналитики отмечают, что рыночные настроения бурно переключаются между паникой и жадностью, теряя связь с фундаментальными показателями. Это привело к тому, что оценка Nvidia упала до самого низкого уровня за десять лет, а разногласия между быками и медведями усилились — высокая волатильность, вызванная различными историями, стала долгосрочной нормой для инвесторов. На этой неделе Micron объявит о своих финансовых результатах, однако, независимо от их содержания, сильные колебания рыночных настроений, вероятно, сохранятся.
Превью недели: отчетность Micron (MU.US) проверит готовность AI-инфраструктуры, резонанс встречи OpenAI с Белым домом по AI, PCE и Nonfarm определят ставку по проценту на октябрь
На этой неделе внимание рынка сместится с политики и запусков продуктов на финансовые отчеты и макроэкономические данные.
Доходность 10-летних казначейских облигаций США выше 5% не смогла остановить инвестиционный бум в области AI. Настоящей "границей уничтожения AI" является инверсия кривой доходности?
Рынок облигаций постепенно подает сигнал тревоги об экономике, указывая на то, что серия повышения ставок Федеральной резервной системы начинает менять рыночные настроения и заставляет людей больше беспокоиться о возможной стагнации экономики США.

Цены на крипто
Далее


