
Следующий скачок в структуре AMM perpetuals: многоуровневое управление рисками и процессуальная справедливость в Honeypot Finance

Золотой век CEX сформировал масштаб рынка, а также создал наибольший риск, связанный с доверием к одной точке.
Автор: Honeypot
Вступление (Lede)
За последние десять лет подавляющее большинство сделок на глобальном крипторынке по-прежнему контролируются централизованными биржами: средства пользователей находятся на хранении; логика сопоставления и клиринга непрозрачна; механизмы принудительной ликвидации во время волатильности непонятны; "черные лебеди" всегда появляются неожиданно (Mt.Gox, FTX, Bitzlato…). Золотой век CEX сформировал масштаб рынка, но также создал максимальный риск единой точки доверия.
Все больше профессиональных трейдеров и капиталов осознают: прозрачность — это не опция, а фундаментальное право в финансах, и единственный способ этого достичь — действительно перенести торговлю деривативами на блокчейн. Так мы увидели появление ряда выдающихся on-chain perp dex — dydx, Hyperliquid, Aster, GMX.
В целом, эти on-chain perp dex делятся на два основных решения: Orderbook Perp Dex и AMM Perp Dex. В настоящее время orderbook perp dex доминируют на рынке. На наш взгляд, у обоих решений есть свои плюсы и минусы.
Два пути пересекутся в будущем. Рынок on-chain perpetuals находится на перепутье двух технологических направлений: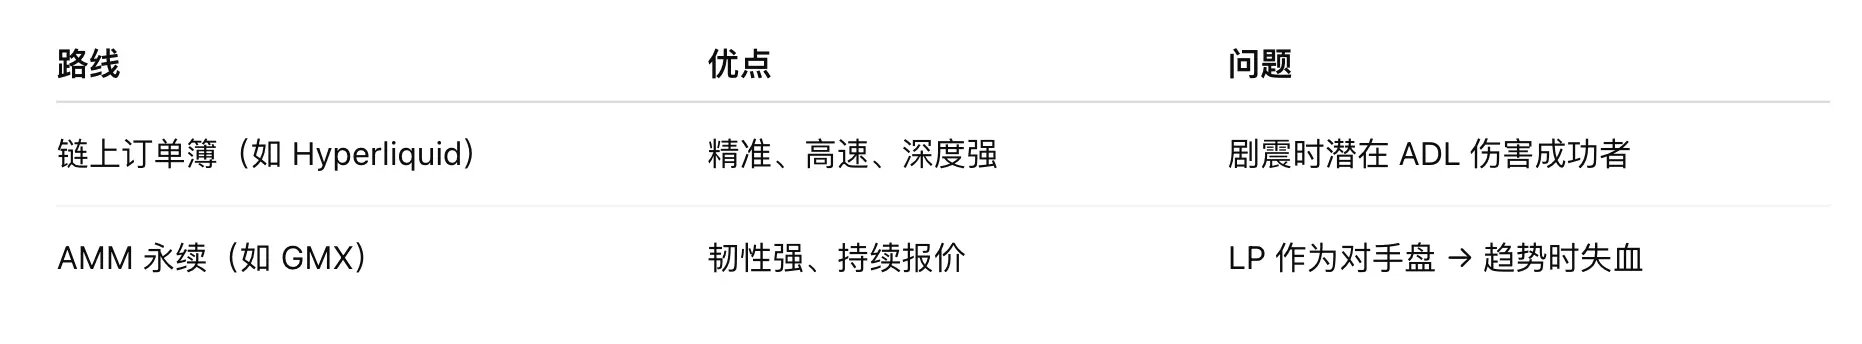
Они представляют: «производительность и точность» против «устойчивости и долговечности». Финальный исход — это рыночный порядок, сочетающий оба подхода, и недавно интегрированный универсальный центр ликвидности Honeypot Finance, получивший оценку в 35 миллионов и инвестиции от таких известных фондов, как Mask Network, восполняет недостающий элемент рынка.
Задача Honeypot проста: не гнаться за вычурными деривативными конструкциями, а с помощью трех модулей восполнить недостающий фрагмент AMM perpetuals — создать управляемый, предсказуемый рынок, способный работать даже в условиях шторма.
1. Коренная проблема ордербука: наиважнейшие моменты — самые уязвимые
The Fragility of Order Books: When You Need Them Most, They Vanish
В критические моменты ордербук подводит
Ключ к ликвидности ордербука (LOB) — не в алгоритмах, а в желании маркет-мейкеров. Когда рынок стабилен — риски маркет-мейкеров контролируемы, спреды минимальны, глубина достаточна, все кажется идеальным. Но как только рынок входит в фазу высокой волатильности:
1️⃣ Добровольная ликвидность рушится
Волатильность растет → риск возрастает нелинейно
Маркет-мейкеры массово снимают заявки или резко расширяют спреды, что приводит к полному отсутствию реальных ордеров за пределами определенного диапазона, возникает «разрыв ликвидности (Liquidity Void)». 📌 Цена не скользит, а скачет. 📌 Ликвидации происходят в вакууме. 📌 Референсные цены для сделок и рисков искажаются.
2️⃣ Задержки в блокчейне и приоритет сортировки → «эксплуатируемый рынок»
Ордеры маркет-мейкеров подвержены: задержкам блоков, MEV frontrunning, latency arbitrage. В результате ордера систематически "съедаются": каждый раз после атаки — следующий ордер выставляется мельче, реже, с большим спредом, что постоянно ухудшает эффективную глубину. Качество глубины ухудшается рефлексивно.
3️⃣ Риск инвентаря невозможно быстро хеджировать
Во время резких движений: резко растут внешние издержки хеджирования, пути исполнения блокируются, перекосы в позициях маркет-мейкеров усиливаются. Риск передается дальше: выживание маркет-мейкеров → издержки перекладываются на трейдеров и ликвидаторов, что максимизирует удар в момент ликвидации.
Именно здесь проявляется смысл AMM: 📌 Когда ордербук не работает, AMM продолжает функционировать, постоянно выставляет ордера + гарантирует минимальное исполнение, обеспечивая нормальную работу рынка.
2. Почему AMM perpetuals все еще не выросли?
Why AMM Perpetuals Still Lag Behind
AMM должен быть «всегда открытым прилавком», теоретически устойчивым к волатильности, но на практике есть три структурные проблемы:
1️⃣ LP и трейдеры играют в нулевую сумму: LP — контрагент, при одностороннем движении рынка пул быстро истощается.
2️⃣ Задержка котировок → пир для арбитражеров: цена AMM зависит от соотношения активов в пуле. Когда внешний рынок меняется, AMM не знает об этом до совершения сделки. Арбитражеры замечают разницу и сразу действуют, «корректируя цену» AMM и одновременно уводя ценность LP.
3️⃣ Смешение уровней капитала: консервативные LP и LP, ищущие доходность, находятся в одном пуле, неясно, кто первым понесет убытки. В результате консервативные средства не задерживаются, TVL утекает.
3. Два короля индустрии: Hyperliquid и GMX
The Two Kings: Hyperliquid and GMX
Hyperliquid: предел скорости и цена ADL
Hyperliquid — эталон on-chain ордербуков. Он построен на собственном Layer1 «HyperCore», реализуя высокочастотное сопоставление и низкие задержки. Опыт торговли почти как на централизованных биржах: глубина достаточна, скорость очень высокая. Но скорость не бесплатна. Механизм ликвидации состоит из трех уровней: рыночная ликвидация (Market Liquidation): принудительное закрытие убыточных позиций через ордербук; вмешательство хранилища (Vault, HLP Intervention): если ликвидности не хватает, хранилище берет позиции на себя; ADL (Auto-Deleveraging): когда даже Vault не справляется, система принудительно снижает плечо у прибыльных участников. Это делает банкротство Hyperliquid практически невозможным, но ценой является то, что даже если вы в прибыли, вашу позицию могут принудительно сократить. Недавний инцидент “1011” на Hyperliquid полностью выявил недостаток этой системы: ради справедливости системы жертвуется справедливость для отдельных участников.
GMX: устойчивый лидер AMM perpetuals
GMX — пионер в области AMM perpetuals и на данный момент король AMM Perp Dex. Эпоха AMM perpetuals по-настоящему началась именно с GMX. Это не последователь, а первопроходец, GOAT этого направления 🐐.
GMX V2 принес решающие структурные инновации: изолированные пулы (Isolated GM Pools): риск BTC принадлежит только BTC, риск ETH — только ETH, волатильность мемов не обрушит основной рынок → AMM perpetuals прощаются с прошлым, когда «один убыток — все страдают»;
Механизм ценообразования Oracle-Mark: больше не полагается только на цену в пуле, а ориентируется на внешний реальный рынок → арбитражеры больше не могут бесплатно забирать ценность LP;
Постоянная ликвидность: когда ордербук не работает, AMM становится «последним уровнем гарантированного исполнения». GMX дал AMM perpetuals ценность и место, доказав, что это может быть настоящей рыночной инфраструктурой, а не запасным вариантом.
Однако в текущем дизайне GMX остаются две структурные проблемы, которые, по нашему мнению, требуют решения:
1️⃣ LP = контрагент рынка, при трендовом движении → LP постоянно теряют, TVL сокращается именно тогда, когда рынок больше всего в нем нуждается, нельзя полагаться на «удачу» для прохождения циклов.
2️⃣ Риски не разделены по уровням, консервативные и высокорисковые средства несут одинаковый приоритет убытков, институционалы спросят: «Почему я должен нести все рыночные риски?» → невозможно привлечь регулируемые средства и крупную ликвидность → AMM perpetuals не могут по-настоящему расширить рынок. Далее наступает эпоха структурных улучшений — это место Honeypot Finance и причина, по которой мы уверены в следующем скачке решений.
4. Инновации Honeypot: структурное устранение уязвимости AMM perpetuals
В процессе проектирования и совершенствования существующих моделей AMM мы сфокусировались на трех вещах: риски должны быть иерархизированы; торговля и ликвидация должны быть предсказуемы; шоки должны быть изолированы. Для этого мы внедрили полное структурное обновление:
1: LP не взаимодействуют напрямую с AMM. LP размещают средства в выбранные ими хранилища ERC-4626 с разным уровнем риска (junior, senior): Senior-хранилище: приоритет по комиссиям, несет убытки в последнюю очередь (для институционалов/консервативных средств). Junior-хранилище: несет убытки первым, взамен получает более высокий доход (крипто-нативный стиль).
2: Хранилища обеспечивают ликвидность для «ценового диапазона, привязанного к оракулу» AMM (Senior — ближний диапазон, Junior — дальний диапазон).
3: Сделки трейдеров совершаются с ликвидностью хранилищ; крупные сделки пересекают больше диапазонов → проскальзывание и размер ордера линейно предсказуемы, а центром служит цена оракула.
4: Комиссии и коэффициент использования корректируются каждую минуту, чтобы более загруженная сторона платила больше, а позиции самобалансировались.
5: Изоляция по рынкам: каждая торговая пара имеет свой AMM, хранилище, лимиты и логику ликвидации, что исключает цепные реакции между активами.
Мы также решили проблему справедливости ликвидаций, существующую у Hyperliquid. Когда происходят события вроде 1011, резкая волатильность + массовые ликвидации + нехватка ликвидности, дизайн ликвидаций Hyperliquid защищает систему, но успешные участники теряют позиции, жертвуя личной справедливостью и прибылью.
Порядок ликвидации у нас: Honeypot Process Fairness
1️⃣ Частичное сокращение позиции → снижение плеча, а не полная ликвидация
2️⃣ Мелкие аукционы → рыночная передача риска
3️⃣ Junior-хранилище теряет первым → добровольное принятие риска
4️⃣ Страховой пул покрывает остаток → предотвращение системных шоков
5️⃣ ADL исполняется малыми партиями → действительно крайняя мера
Мы сначала защищаем систему, а затем успешных участников. Это сочетание системной и процессной справедливости. В системе Honeypot: риск доброволен, а победа может быть сохранена. Наш дизайн сначала структурно защищает систему, а затем — успешных участников.
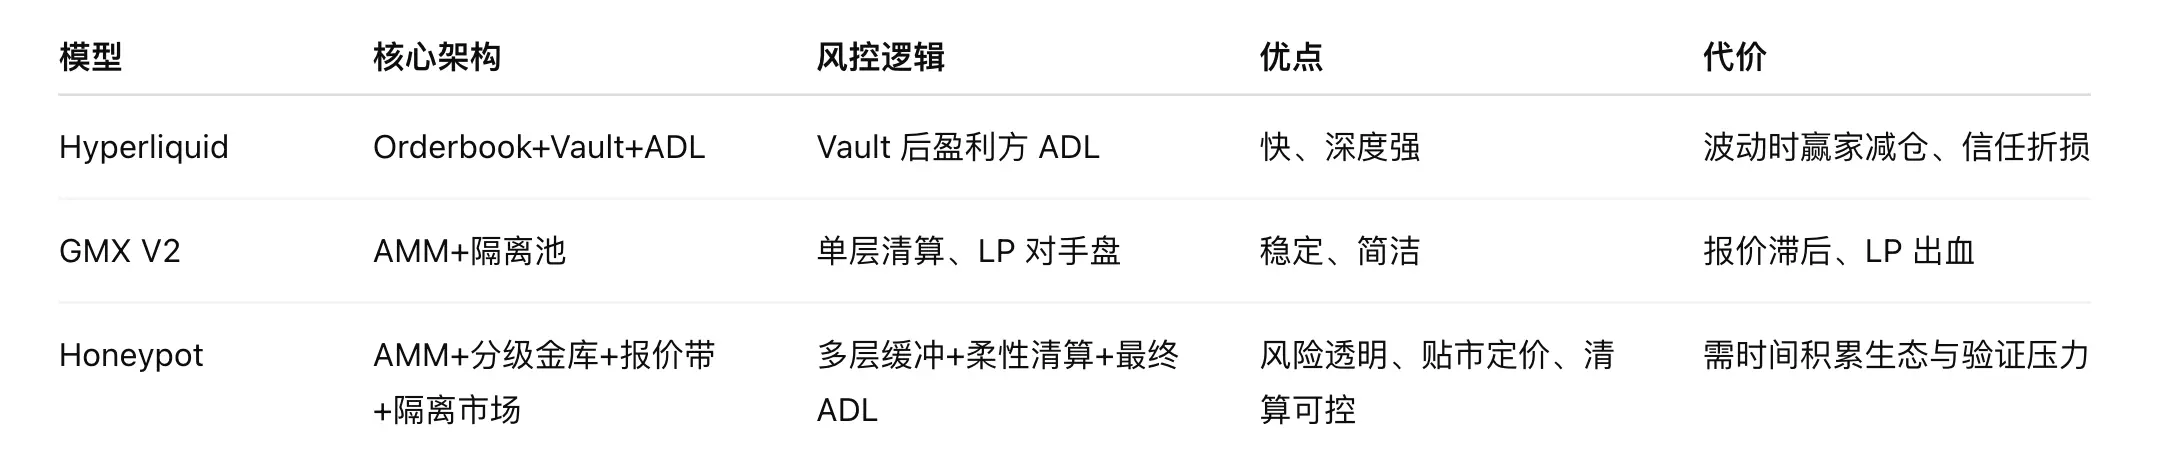
5. Сравнение трех систем: скорость, устойчивость, доверие
6: Honeypot Finance позволяет каждому участнику рынка идеально балансировать доходность и риск
В дизайне Honeypot Finance каждая роль действительно занимает свое место.
Крипто-нативные игроки: Junior Vault = доход от волатильности, риск не скрывается.
Институционалы и регулируемый капитал: четкие границы просадки, аудируемые ERC-4626-активы, можно участвовать без опасений.
Трейдеры: при спокойном рынке — опыт уровня CEX; при волатильности — предсказуемое проскальзывание и логика ликвидаций, прибыль не будет внезапно отобрана.
7.Заключение: скорость — это производительность, предсказуемость — это доверие
Hyperliquid → предел производительности
GMX → структурный первопроходец
Honeypot → новая база устойчивости и доверия
Мы не гонимся за скоростью, мы стремимся к устойчивости. Когда рынок действительно будет заботиться не о минимальном спреде, а о том, сможете ли вы совершить сделку, когда все падает? В этот день новая база AMM perpetuals будет переписана по стандарту Honeypot.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


