
Биткоин и глобальная ликвидность: следует ли он за трендом или задает его?

Биткоин снижается, возможно, это "заблаговременная подготовка" к ужесточению ликвидности.
Биткоин падает, возможно, это «заранее подготовленная реакция» на ужесточение ликвидности.
Автор: Michael Nadeau
Перевод: Chopper, Foresight News
Существует множество инструментов и моделей для понимания динамики цены биткоина, например, уравнение количественной теории денег (MV = PQ), соотношение запасов и потоков, соотношение сетевой стоимости к объему транзакций, соотношение сетевой стоимости к закону Меткалфа, соотношение реализованной цены к рыночной капитализации, стоимость производства и так далее.
Однако на текущем рынке всё в конечном итоге сводится к условиям ликвидности.
В этой статье мы рассмотрим взаимосвязь между биткоином и глобальной ликвидностью: действительно ли биткоин «отстаёт» от глобальной ликвидности?
Биткоин и глобальная ликвидность
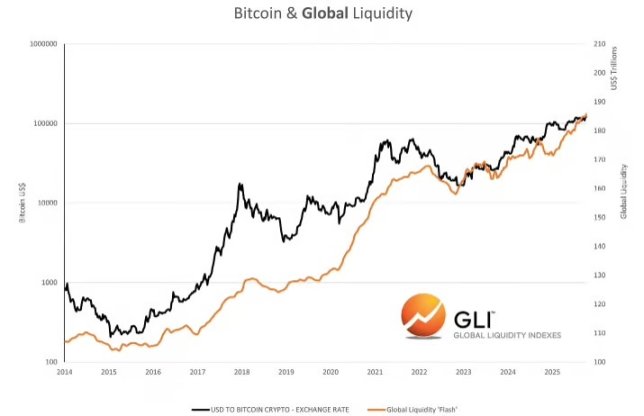
Источник данных: Global Liquidity Indexes
Согласно исследованию Global Liquidity Indexes: «Исторические данные показывают, что изменения ликвидности часто вызывают изменения цен на рисковые активы с лагом примерно в 3 месяца. В частности, после увеличения глобальной ликвидности рисковые активы, как правило, демонстрируют рост; а сокращение ликвидности обычно предвещает ослабление динамики цен на активы».
Кроме того, Raoul Pal из Global Macro Investor отмечает, что глобальная ликвидность объясняет 90% волатильности цены биткоина.
А как обстоят дела сейчас?
- Годовой темп роста глобальной ликвидности за три месяца составляет 10,2%;
- Годовой темп роста глобальной ликвидности сейчас составляет 6%.
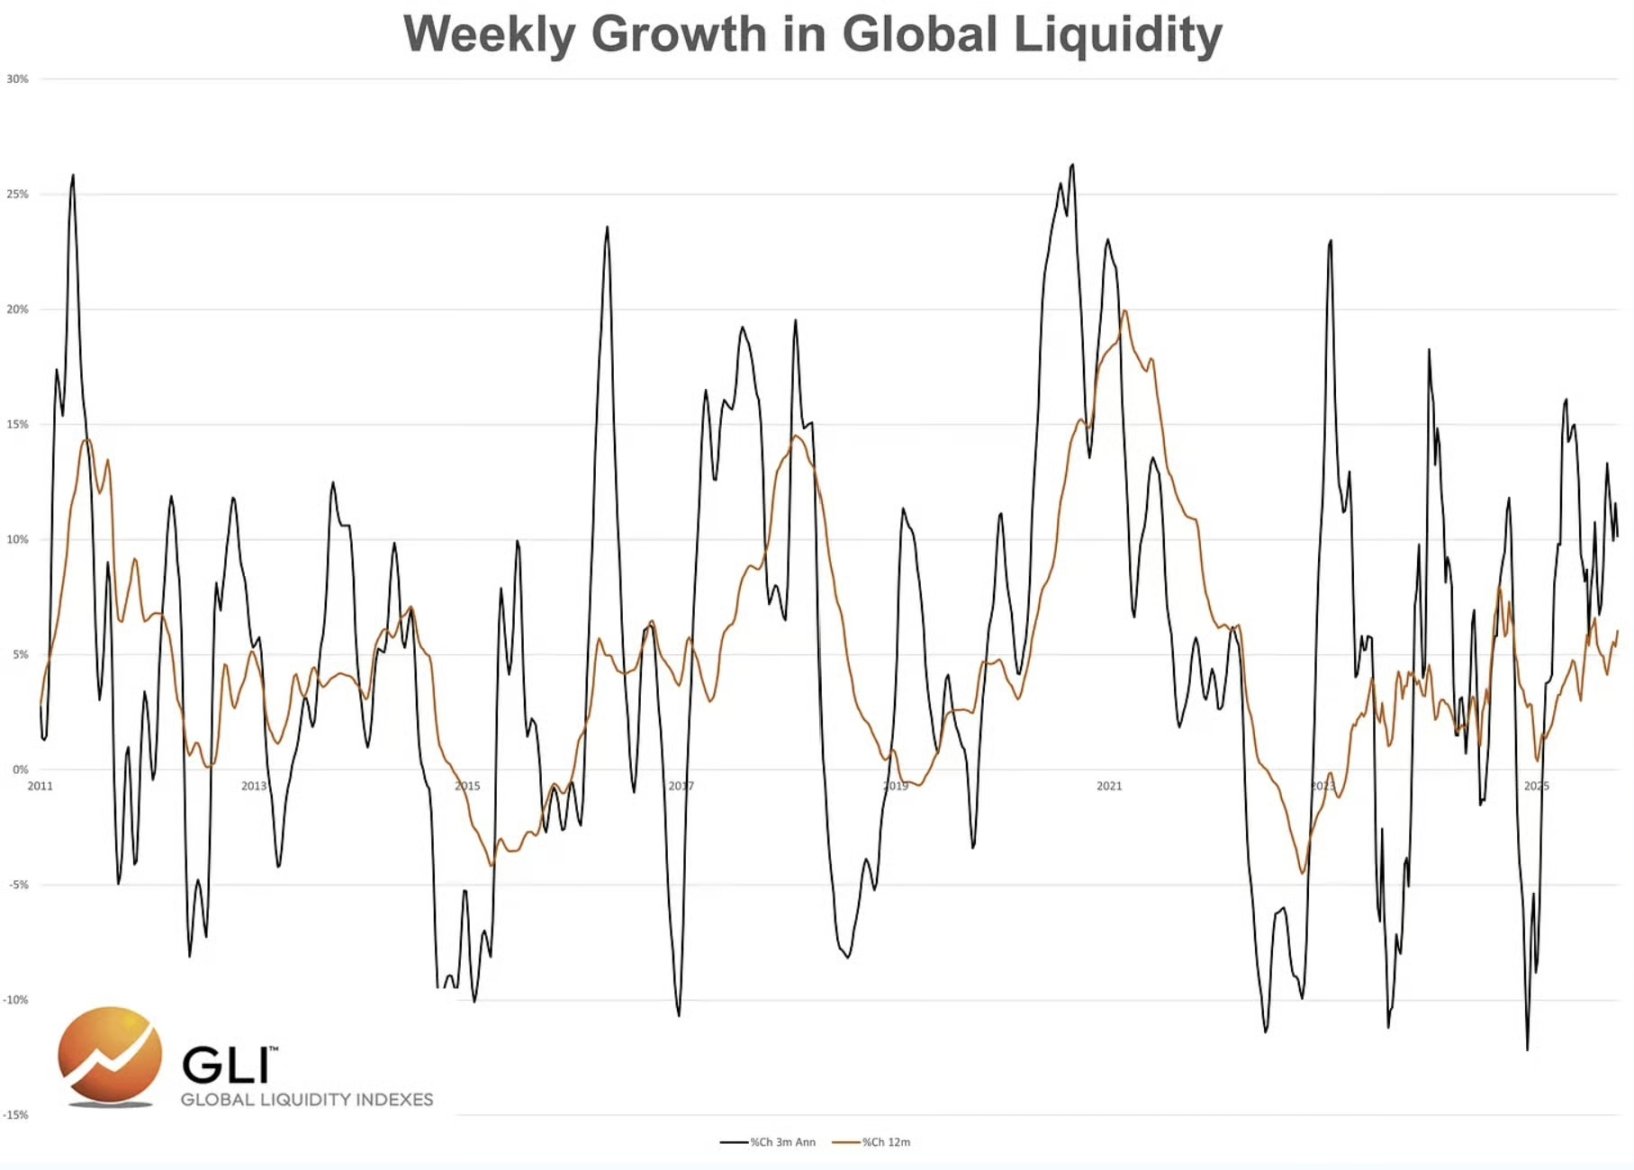
Источник данных: Global Liquidity Indexes
Согласно этим данным и логике, биткоин должен продолжать расти, не так ли?
Судя по данным и общепринятым нарративам, вывод кажется именно таким. Но в двух предыдущих циклах глобальная ликвидность продолжала расширяться ещё довольно долго после того, как биткоин достигал своего пика.
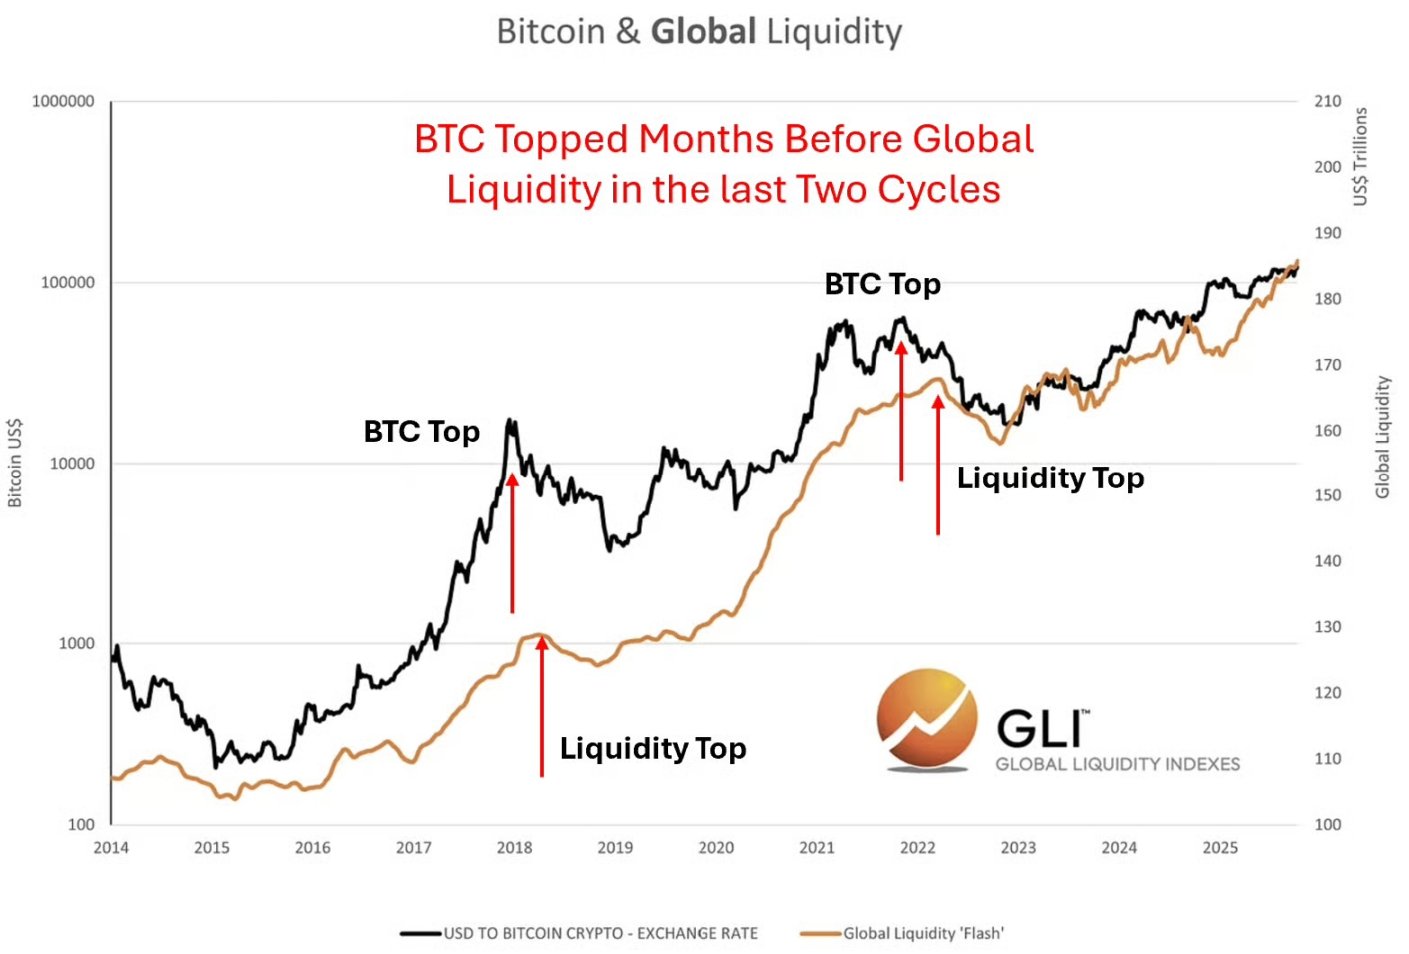
Источник данных: Global Liquidity Indexes
Это противоречит распространённому утверждению о том, что «цена биткоина отстаёт от ликвидности».
Давайте остановимся и подумаем: почему биткоин должен отставать от условий ликвидности?
В конце концов, рынок всегда смотрит вперёд; кроме того, биткоин торгуется на глобальных рынках круглосуточно и без выходных, и ликвидность — это признанная всеми участниками рынка ключевая переменная, влияющая на цену. Так почему же он должен отставать?
На самом деле, мы считаем, что биткоин опережает глобальную ликвидность, особенно на вершинах рыночных циклов.
Почему? Мы полагаем, что рынок заранее отражает тенденцию к ужесточению ликвидности, он способен почувствовать грядущие изменения.
Однако на дне рынка (в медвежьем рынке) ситуация обратная: глобальная ликвидность, как правило, опережает биткоин.
Почему? Потому что в медвежьем рынке участники обычно ждут чётких сигналов от монетарных и фискальных властей, прежде чем действовать.
Стоит отметить, что на данный момент мы ещё не подтвердили эту точку зрения количественным анализом, но анализ графиков позволяет нам сделать такой вывод.
Если предположить, что глобальная ликвидность вновь расширится после того, как биткоин достигнет вершины, то наша основная задача — выявить катализаторы, вызывающие снижение глобальной ликвидности.
В прошлом цикле катализатором стали высокая инфляция и вынужденное быстрое повышение ставок ФРС, что и стало причиной «заранее подготовленной реакции» рынка в ноябре 2021 года, когда сокращение ликвидности было вызвано монетарной политикой центробанков.
А что может стать катализатором в этом цикле?
В текущем цикле давление на ужесточение ликвидности, возможно, будет исходить не от ФРС (рынок ожидает снижения ставок в октябре и декабре), а от фискальной политики.
Ожидаемое фискальное воздействие: повышение тарифов и сокращение расходов BBB
Ожидаемые доходы от тарифов: При ставке тарифа 13% ожидается ежегодное увеличение доходов от тарифов на 380 миллиардов долларов. На графике ниже показано влияние тарифов на данный момент.
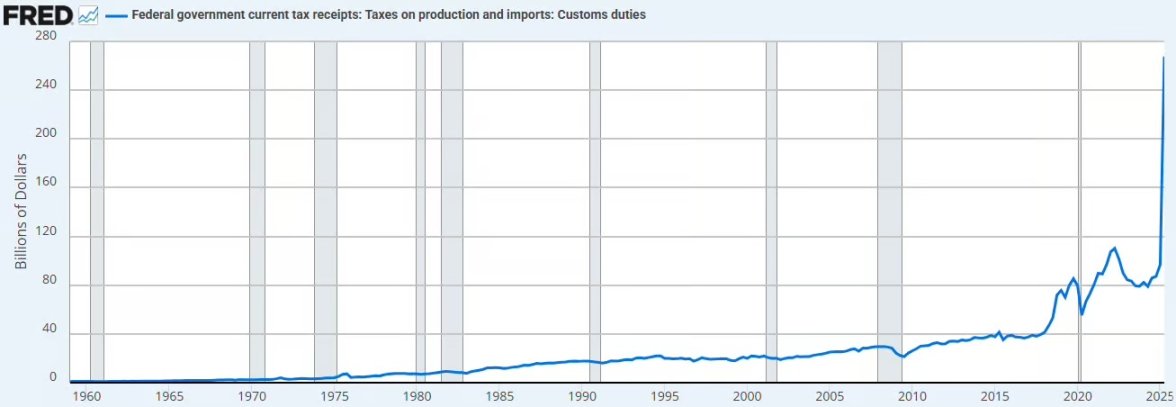
Источник данных: Федеральная резервная экономическая база данных
Это приведёт к изъятию ликвидности из частного сектора и возврату её на счета государственного бюджета.
Мы считаем, что даже если эта мера не вызовет дефляцию, она всё равно создаст дефляционное давление.
Сокращение расходов: По оценке Бюджетного управления Конгресса США (CBO), в течение следующего десятилетия расходы будут сокращены на 1.2–1.3 триллиона долларов, включая реформу Medicaid, сокращение бюджета программы дополнительной продовольственной помощи (SNAP) и т.д., что эквивалентно сокращению расходов примерно на 125 миллиардов долларов в год.
Сложив увеличение доходов от тарифов и сокращение расходов, получаем, что ежегодно фискальное ужесточение составит 505 миллиардов долларов, что составляет 1,7% ВВП США.
Однако в 2026 году в США будет введена эффективная налоговая льгота для бизнеса, включая освобождение от налога на чаевые, а также ежегодное увеличение расходов на 35 миллиардов долларов на инфраструктуру, оборону, сельские больницы, NASA и другие сферы.
Эти меры, возможно, смогут компенсировать фискальное ужесточение, вызванное тарифами и сокращением расходов, но будет ли этого достаточно?
Если биткоин действительно вновь опережает ликвидность на вершине цикла, то, по нашему мнению, сейчас он «заранее реагирует» именно на негативное влияние ужесточения фискальной политики на ликвидность.
Вы, возможно, часто слышите на интервью, как Бессент говорит: «Мы хотим стимулировать экономику через частный сектор».
Мы согласны с этим направлением, но процесс достижения этой цели может быть непростым. Именно поэтому администрация Трампа настаивает на резком снижении ставок — чтобы создать мост для перехода к новой экономической модели.
Ликвидность банковского сектора
Помимо потенциальных изменений фискальной политики, мы также наблюдаем ужесточение ликвидности в банковском секторе.
На графике ниже видно, что дисбаланс между ликвидностью среди банков-дилеров в ночной период и доступными залогами становится всё более выраженным. Это свидетельствует о дефиците ликвидности на денежном рынке: у дилеров либо не хватает наличности, либо не хватает залога.
Это явление соответствует следующим факторам:
- Фискальное ужесточение;
- Продолжающееся сокращение баланса ФРС;
- Восстановление баланса основного счета Министерства финансов.
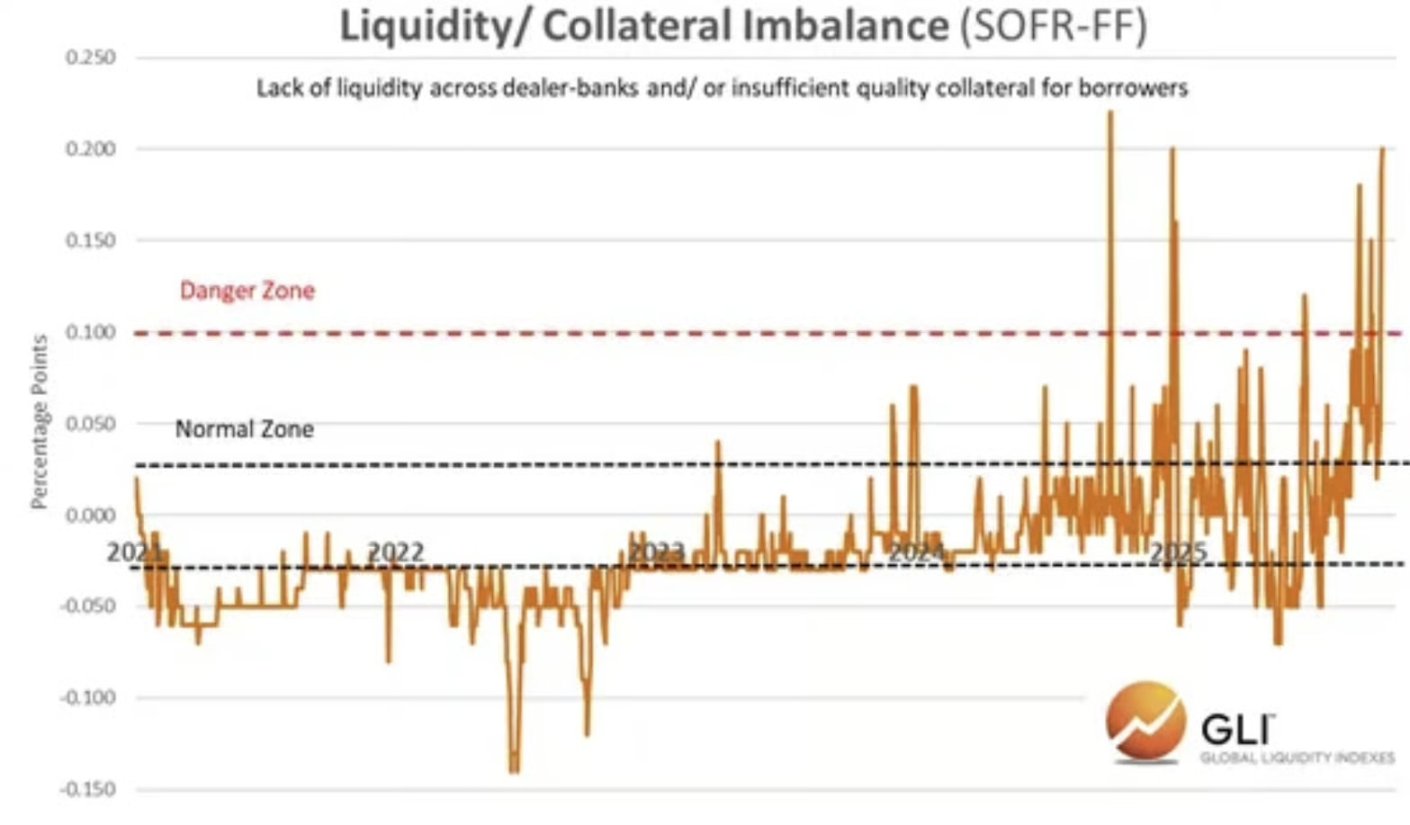
Источник данных: Global Liquidity Indexes
По мере развития этих факторов резервы банков приближаются к уровню дефицита, установленному ФРС.
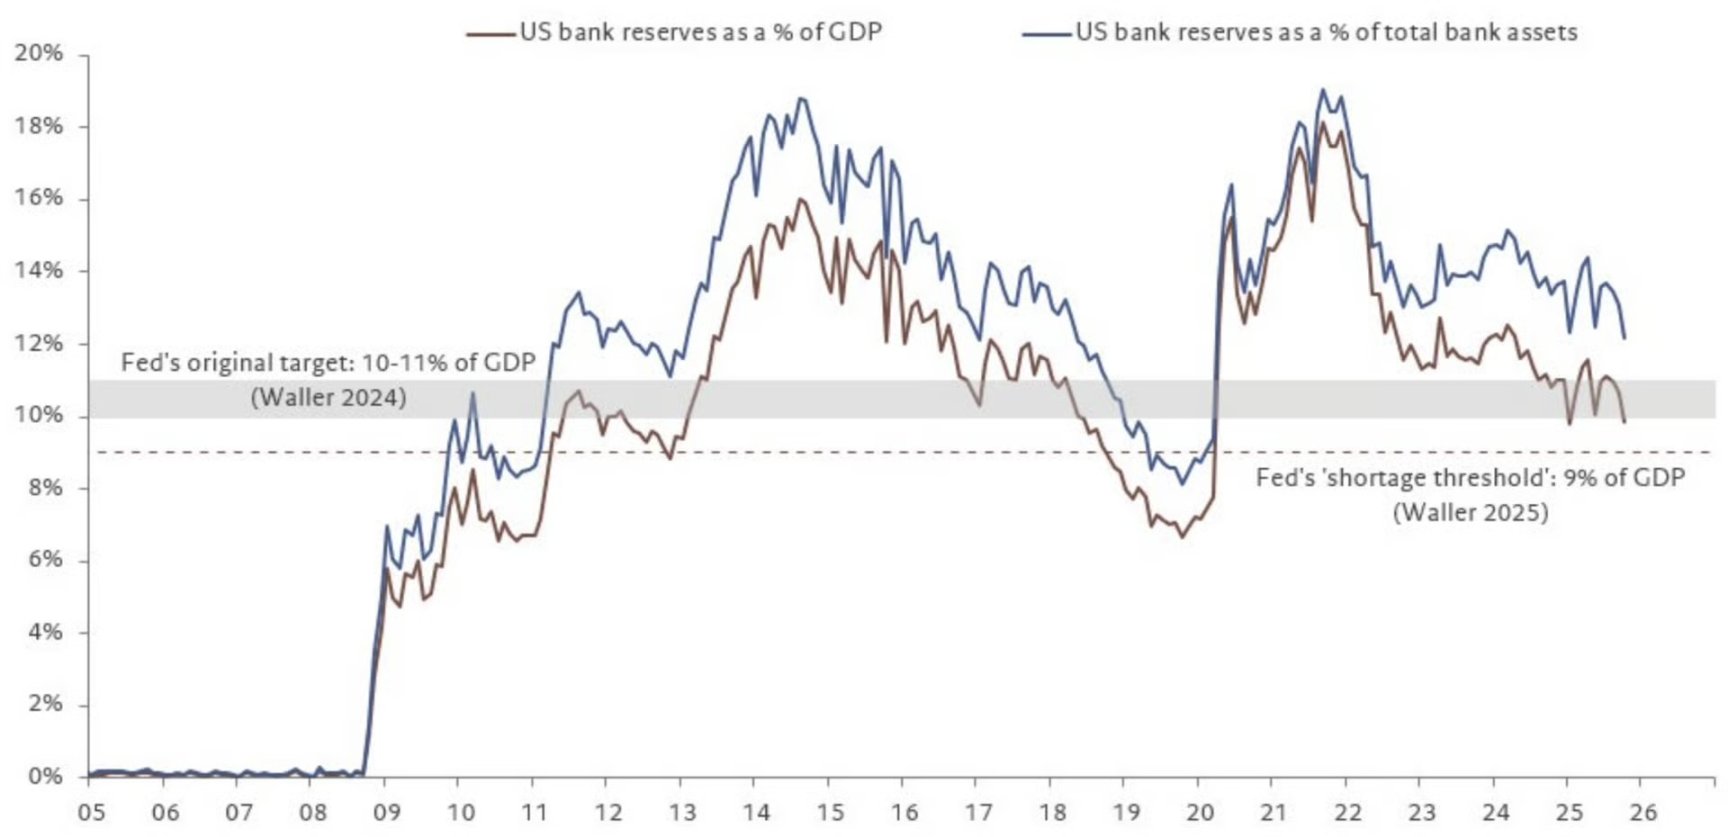
Источник данных: @fwred
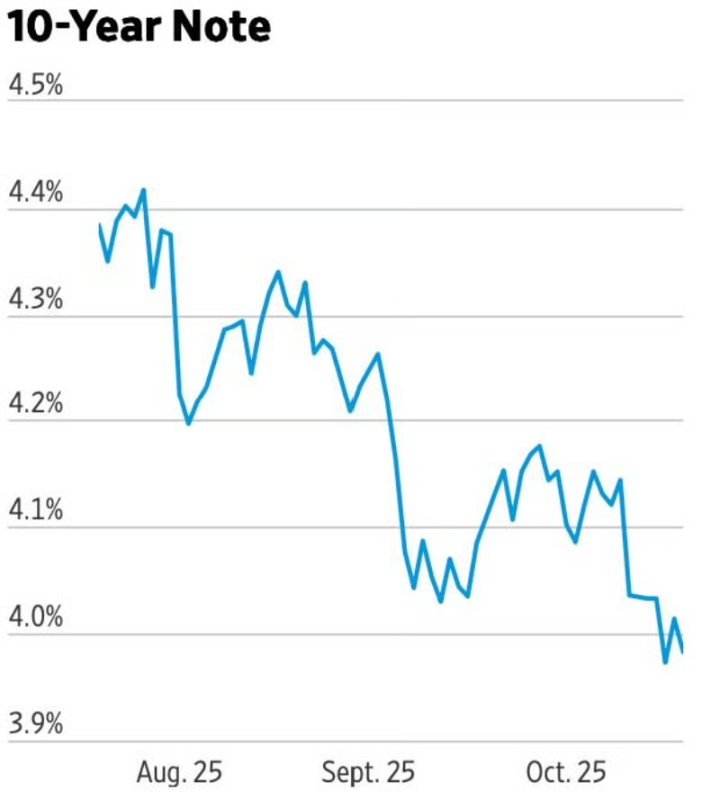
В целом, всё указывает на то, что проблемы назревают, и динамика рынка облигаций, похоже, это подтверждает.
Выводы
Очевидно, что на вершинах двух предыдущих циклов биткоин опережал глобальную ликвидность. В цикле 2021 года биткоин заранее почувствовал тенденцию к высокой инфляции и повышению ставок; тогда администрация Байдена активно переводила экономику на фискально-ориентированную модель, что и стало ключевым фактором, определяющим ликвидность биткоина в этом цикле.
А что сейчас?
Сейчас мы постепенно выходим из фискально-ориентированной модели. На наш взгляд, в процессе этой трансформации рисковые активы могут столкнуться с негативным влиянием.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
AI-бум противостоит «5% доходности по казначейским облигациям США»! Nasdaq обновляет исторический максимум, укрепляя структуру «80/20», Уолл-стрит пересматривает соотношение акций и облигаций
Доходность 30-летних государственных облигаций США достигала примерно 5,53%, что является самым высоким уровнем с 2004 года; цена Brent по-прежнему превышает 100 долларов за баррель. Рискованные активы вновь выдержали давление, что отражает уверенность инвесторов в том, что коммерциализация приложений AI и рост корпоративной прибыли способны в определённой мере компенсировать влияние повышения стоимости финансирования и ставки дисконтирования.
Цены на крипто
Далее


