
Беспокоится ли ФРС о ликвидности резервов банков?

На этой неделе в протоколах ноябрьского заседания FOMC появилось нечто очень интересное
Это отрывок из информационного бюллетеня Forward Guidance. Чтобы прочитать полные выпуски, подпишитесь .
На этой неделе в протоколах ноябрьского заседания FOMC появилось нечто очень интересное, не связанное с ожиданиями снижения ставок.
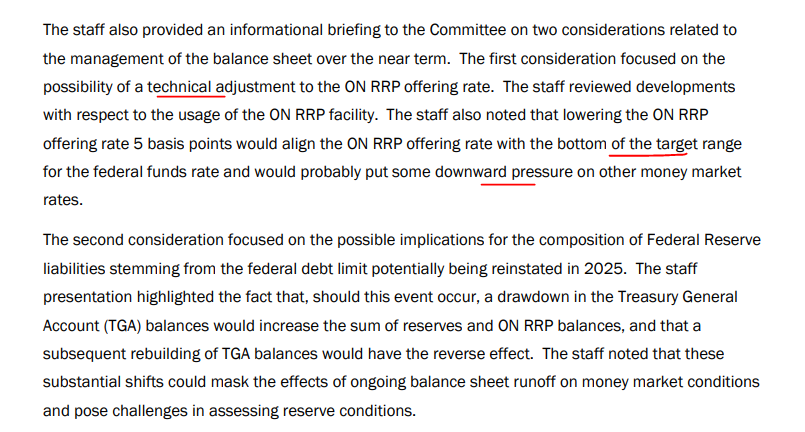
Глубоко в протоколах был скрыт следующий отрывок:
Информационный бюллетень
Подпишитесь на информационный бюллетень Forward Guidance
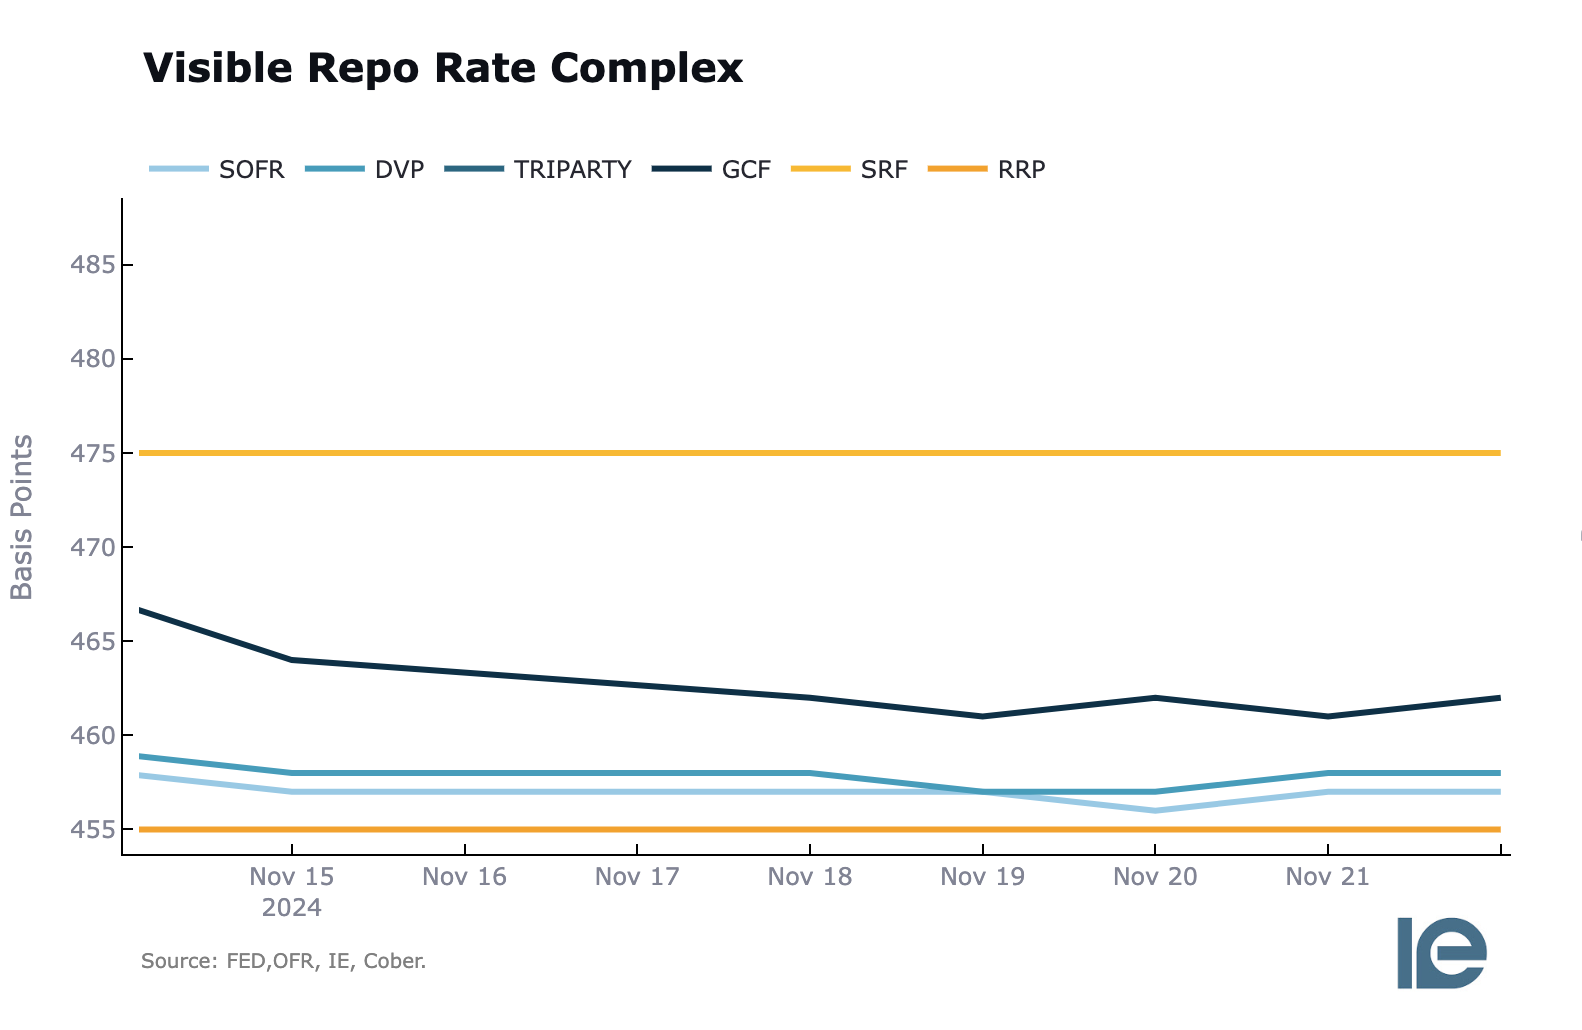
По сути, ФРС рассматривает возможность снижения ставки вознаграждения по активам на Реверсивном РЕПО на 5 базисных пунктов, что снизит нижнюю границу целевого диапазона ставки федеральных фондов.
Вот как это выглядит визуально:
Можно только предполагать, почему FOMC хочет снизить эту ставку, но существует убедительная теория:
Учитывая недавний рост использования Постоянного РЕПО, который произошел в конце предыдущего квартала, и признание членами FOMC того, что время, в течение которого QT может продолжаться без потенциального напряжения в денежной системе, ограничено, FOMC может пытаться опередить это, поощряя оттоки из RRP и увеличивая резервы банков для обеспечения достаточной ликвидности.
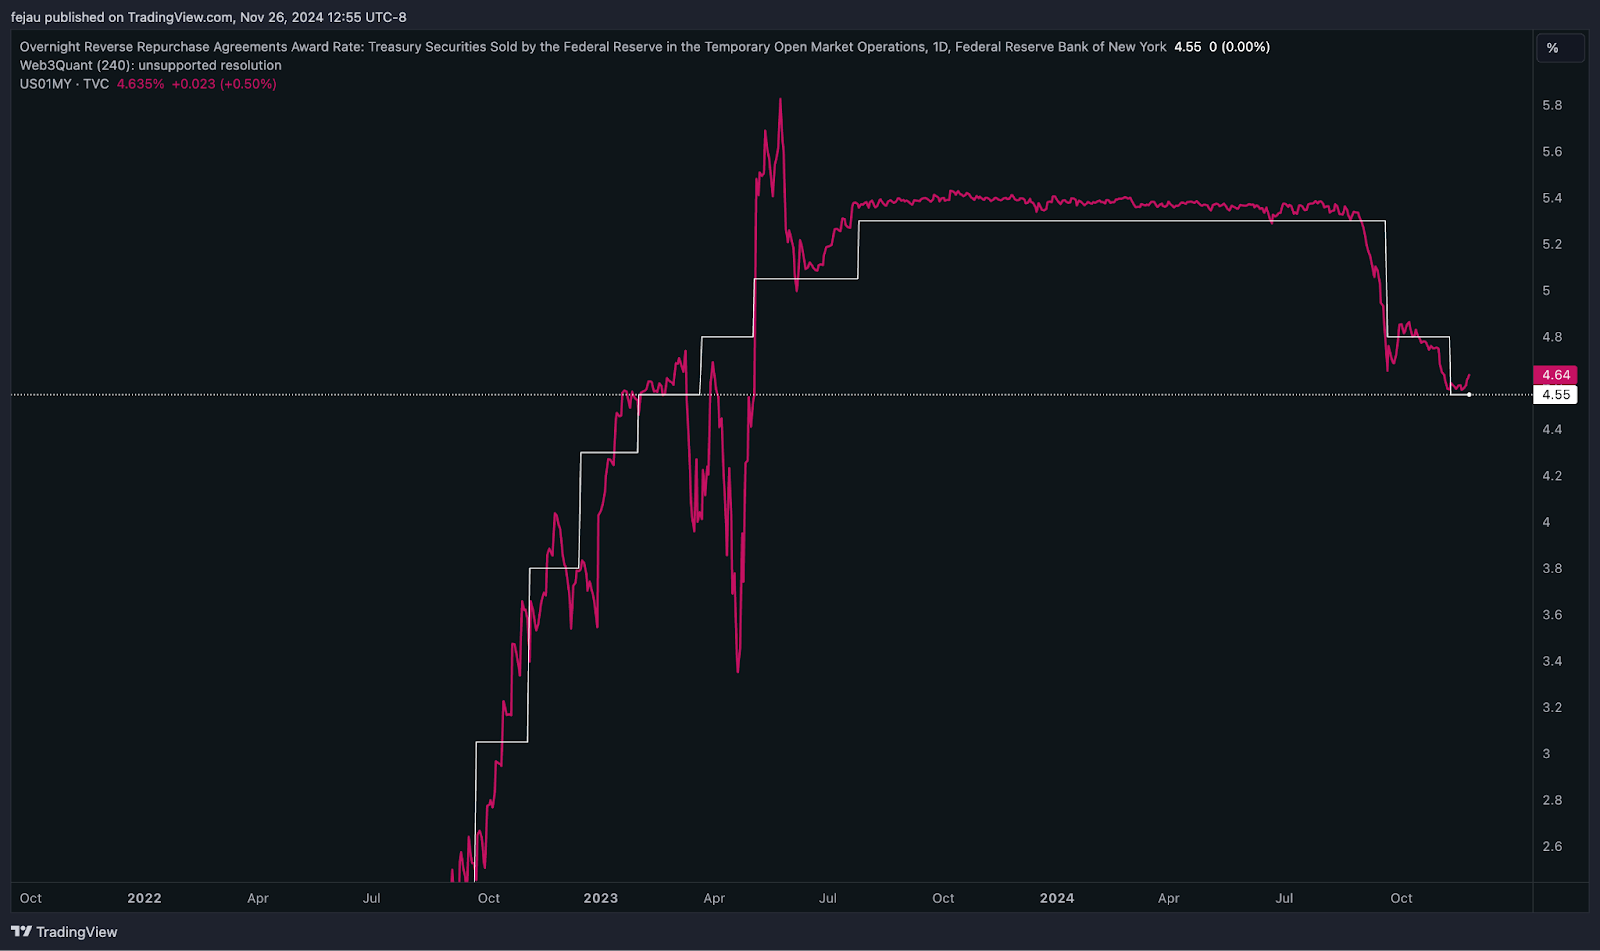
Как показано на этом графике, сравнивающем T-билеты на $1 миллион с ставкой вознаграждения RRP, фонды денежного рынка обычно чередуются между владением двумя, в зависимости от того, какой из них имеет более высокую доходность в данный момент. Уменьшая ставку вознаграждения, T-билеты становятся более привлекательными:
Как мы видим в текущем балансе RRP, там все еще находится $186 миллиардов наличных, которые "застряли" в RRP. Снижая ставку вознаграждения, похоже, FOMC пытается ввести эти деньги в широкую финансовую систему, чтобы обеспечить достаточную ликвидность. Это происходит на фоне продолжающегося QT, который приближается к потенциальной цели, что может создать напряжение в уровнях резервов банков:

Нам придется подождать до следующего заседания FOMC в декабре, чтобы подтвердить, будет ли это действительно так. Однако факт остается фактом: даже признавая эту потенциальную динамику, FOMC сигнализирует о том, что они все больше обеспокоены уровнями ликвидности резервов банков.
Начните свой день с главных крипто-инсайтов от Дэвида Канеллиса и Кэтрин Росс. Подпишитесь на рассылку Empire.
Исследуйте растущее пересечение между криптовалютой, макроэкономикой, политикой и финансами с Беном Страком, Кейси Вагнером и Феликсом Жовеном. Подпишитесь на рассылку Forward Guidance.
Получайте альфу прямо в свой почтовый ящик с рассылкой 0xResearch — основные моменты рынка, графики, идеи для торговли, обновления по управлению и многое другое.
Рассылка Lightspeed — это все о Solana, в вашем почтовом ящике, каждый день. Подпишитесь на ежедневные новости Solana от Джека Кубинека и Джеффа Албуса.
- Банковское дело
- FOMC
- рассылка Forward Guidance
- ликвидность
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Цены на крипто
Далее


