Сентябрьский ИПЦ США значительно превзошел ожидания: возобновление инфляционного давления провоцирует переоценку на рынках технологий и криптовалют
Индекс цен производителей (ИПЦ) США за сентябрь оказался значительно выше ожиданий рынка, указывая на то, что ценовое давление на корпорации не ослабло, а инфляционный импульс постепенно распространяется с сектора энергетики на сектор услуг. Для рынков это не только усиливает неопределенность в отношении перспектив монетарной политики Федеральной резервной системы, но и оказывает явное давление на высоко оцененные акции технологических, полупроводниковых и ИИ-компаний. Активы с высокой волатильностью, такие как биткоин, также оказались под давлением по мере усиления настроений по уходу от рисков.
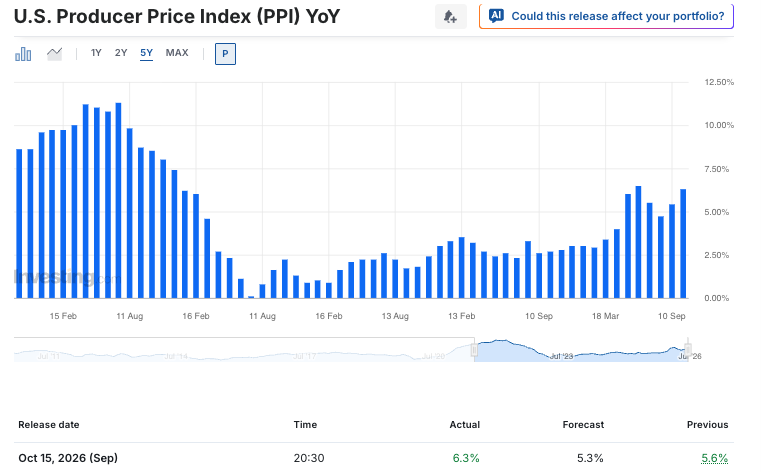
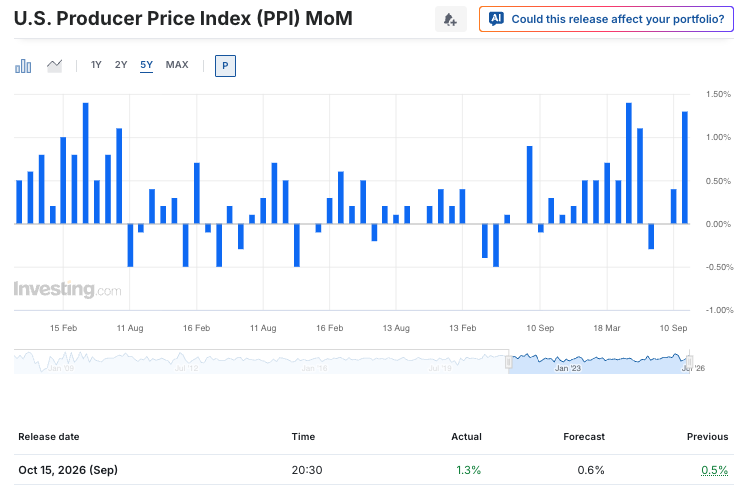
Согласно данным, опубликованным Бюро статистики труда США (BLS), ИПЦ США вырос на 1.3% в месячном исчислении в сентябре, что резко превышает рост на 0.4% в августе и значительно выше ожиданий рынка в 0.5%–0.6%. В годовом исчислении инфляция ИПЦ ускорилась с 5.4% в августе до 6.3%.
 |
 |
Что еще более важно, базовый ИПЦ, который исключает цены на продукты питания и энергоносители, вырос на 0.7% в месячном исчислении, превысив как рост предыдущего месяца на 0.2%, так и рыночный прогноз в 0.3%. Годовой базовый уровень ИПЦ вырос до 5%. Это говорит о том, что инфляционное давление является не просто результатом краткосрочных колебаний цен на энергоносители, но и становится очевидным в более широком спектре товаров и услуг.
Резкий рост цен на энергоносители повышает затраты на производство товаров
Основным драйвером роста ИПЦ стали энергоносители. Данные показали, что цены на энергоносители выросли на 10.8% в сентябре, что привело к росту цен на товары конечного спроса на 2.6%, отметив существенный рост по историческим меркам.
Цены на бензин выросли на 20.3%, внеся значительный вклад в рост цен на товары. Дизельное топливо, авиакеросин и цены на электроэнергию для населения также выросли. Цены на продукты питания выросли на 1.2% в месячном исчислении. Хотя в некоторых категориях, таких как яйца, наблюдалось резкое снижение цен, этого было недостаточно, чтобы компенсировать более широкое влияние растущих затрат на энергоносители.
Если повышенные цены на энергоносители сохранятся, предприятия столкнутся с двумя вариантами: либо взять на себя возросшие затраты и смириться со снижением рентабельности, либо переложить эти затраты на потребителей за счет повышения цен. Если последний вариант станет более распространенным, инфляция со стороны производителей может все больше отражаться на потребительских ценах.
Инфляционное давление распространяется с товаров на услуги
Помимо роста цен на товары, цены на услуги также продемонстрировали признаки ускорения. В сентябре цены на услуги выросли на 0.8%, при этом затраты на транспортировку и складирование увеличились на 3.4%, а маржа оптовой и розничной торговли выросла на 1.4%.
Инфляция в сфере услуг, как правило, более устойчива, поскольку заработная плата, арендная плата, логистические расходы и операционные расходы не снижаются быстро. Когда цены на услуги и базовый ИПЦ растут одновременно, рынки уделяют больше внимания тому, начали ли компании перекладывать возросшие издержки на конечных потребителей.
В то же время некоторые компоненты ИПЦ, связанные с предпочитаемым ФРС индексом цен на личное потребление (PCE), показали смешанную динамику. Например, выросли цены на авиабилеты, в то время как некоторые цены в сфере здравоохранения остались относительно умеренными. Это означает, что хотя ИПЦ дает важные инфляционные сигналы, рынкам все равно придется оценивать предстоящие данные по PCE, ИПЦ и рынку труда для более полной картины перспектив политики.
Ожидания Федеральной резервной системы становятся все более неопределенными
Учитывая, что как общий, так и базовый ИПЦ оказались выше ожиданий, оценка рынком дальнейшего политического курса ФРС стала более сложной.
С одной стороны, более сильная инфляция со стороны производителей затрудняет для ФРС полное игнорирование риска возобновления инфляции. С другой стороны, реакция рынка облигаций свидетельствует о том, что некоторые инвесторы больше обеспокоены рисками снижения экономического роста, корпоративных доходов и высоко оцененных активов.
Рыночные данные показали, что доходность 10-летних казначейских облигаций США в какой-то момент снизилась, в то время как цены на казначейские облигации выросли. Такое сочетание более сильных инфляционных данных и растущих цен на облигации говорит о том, что трейдеры могут готовиться к замедлению экономического роста и коррекции рисковых активов, а не интерпретировать данные исключительно через призму более высоких процентных ставок.
Вероятность изменения процентных ставок, отраженная в CME FedWatch Tool, также продолжала меняться, указывая на то, что пока не достигнут четкий консенсус в отношении следующего заседания по вопросам политики. Для трейдеров это означает, что краткосрочная волатильность рынка может увеличиться еще больше.
Акции технологических компаний и ИИ становятся объектом давления со стороны продавцов
После публикации ИПЦ давление со стороны продавцов на рынке акций США было сосредоточено в секторе полупроводников и цепочке поставок ИИ. Индекс Nasdaq Composite упал в течение дня примерно на 1.4%, в то время как S&P 500 также ослаб.
На уровне отдельных акций полупроводниковые компании, включая Micron, Intel и AMD, упали более чем на 4%. Компании, связанные с инфраструктурой ИИ и центрами обработки данных, такие как Dell, Arista Networks и SanDisk, также зафиксировали заметное снижение.
Это отражает переоценку рынком двух ключевых рисков:
1. Риск процентной ставки и ставки дисконтирования: Если инфляция останется высокой, ожидания быстрого смягчения денежно-кредитной политики могут быть ограничены, что может оказать давление на оценку технологических акций с высоким соотношением цены к прибыли.
2. Риск корпоративных капитальных затрат: Если экономические перспективы ухудшатся, инвестиции в ИИ, облачную инфраструктуру и строительство центров обработки данных могут замедлиться, что потенциально повлияет на ожидания по доходам во всей цепочке поставок.
Тем не менее, есть также признаки того, что некоторые расходы, связанные с центрами обработки данных, снижаются. Цены на электронные компоненты и аксессуары снизились, цены на компьютерное оборудование выросли незначительно, а стоимость строительства в целом осталась стабильной. Это говорит о том, что хотя инвестиционная тема ИИ может столкнуться с краткосрочной коррекцией оценки, ценовое давление во всей цепочке поставок может не ухудшиться повсеместно.
Ключевые факторы, на которые стоит обратить внимание в будущем
Вероятно, рынки сосредоточатся на следующих индикаторах:
-
Предстоящие данные по ИПЦ США и базовому ИПЦ: чтобы определить, продолжает ли инфляция распространяться с энергоносителей на основные услуги.
-
Индекс цен PCE: как предпочитаемый индикатор инфляции ФРС, он будет напрямую влиять на ожидания относительно учетных ставок.
-
Доходность казначейских облигаций США и доллар США: они отражают общую оценку рынка в отношении роста, инфляции и монетарной политики.
-
Технологические доходы и прогнозы корпоративных капитальных затрат: способность темы ИИ поддерживать ожидания высоких темпов роста будет иметь решающее значение для оценки полупроводников и соответствующих цепочек поставок.
Заключение
Сентябрьские данные по ИПЦ, оказавшиеся значительно лучше ожиданий, в очередной раз подали рынкам сигнал об инфляции. Растущие затраты на энергоносители, более сильные цены на услуги и ускоряющийся базовый ИПЦ свидетельствуют о том, что ФРС пока не может с уверенностью заявить о полном устранении инфляционных рисков.
В ближайшем будущем рынки, вероятно, будут колебаться между двумя конкурирующими нарративами: «возобновление инфляции» и «замедление экономического роста». В результате акции технологических компаний, полупроводников, доллар США, казначейские облигации и криптоактивы могут столкнуться с повышенной волатильностью. Для трейдеров, вместо того чтобы делать однонаправленные ставки, может быть более разумно внимательно следить за поступающими данными, поддерживать четкий контроль рисков и сохранять бдительность в отношении рисков ликвидности, связанных с выходом важных экономических данных.
Хотите торговать изменениями фондового индекса США, вызванными макроэкономическими данными, ожиданиями процентных ставок и доходами в технологическом секторе? Изучите торговлю CFD на фондовые индексы США на Bitget и гибко реагируйте на волатильность рынка таких индексов, как Nasdaq 100 и S&P 500.
Все обучающие материалы по трейдингу, предоставляемые Bitget, предназначены исключительно для образовательных целей и не должны рассматриваться как финансовый совет. Представленные стратегии и примеры предназначены только для справки и могут не отражать реальные рыночные условия. Торговля CFD сопряжена со значительными рисками, включая возможную потерю капитала. Прошлые результаты не гарантируют будущих успехов. Пожалуйста, проведите тщательное исследование и убедитесь, что вы понимаете связанные с этим риски. Bitget не несет ответственности за любые торговые решения, принятые пользователями.


- Резкий рост цен на энергоносители повышает затраты на производство товаров
- Инфляционное давление распространяется с товаров на услуги
- Ожидания Федеральной резервной системы становятся все более неопределенными
- Акции технологических компаний и ИИ становятся объектом давления со стороны продавцов
- Ключевые факторы, на которые стоит обратить внимание в будущем
- Заключение
 Что такое демосчет CFD? Полное руководство для начинающих2026-10-15 | 20m
 Еженедельный обзор TradFi (12 октября — 16 октября)2026-10-15 | 10m