
Preço do cobre "fora de controle"? O ciclo de oferta traz insights

Pontos-chave
O principal fator determinante do patamar central do preço do cobre é a oferta. Em cada segunda metade de um ciclo de oferta, há uma elevação do patamar central do preço do cobre. É o ciclo de oferta que realmente encerra as grandes oportunidades no preço do cobre.
A história também nos mostra que, para identificar o ponto de inflexão do patamar central do preço do cobre, além da oferta, é preciso observar mais três fatores:① Redução do buffer de estoques e capacidades ociosas; ② Surgimento de uma nova demanda que não é sensível a preços altos; ③ A próxima rodada de mineração de cobre exigirá investimentos de capital e preços de incentivo mais elevados.
Com esse entendimento, a forte performance do preço do cobre nesta rodada (de 2021 até agora) satisfaz essas condições. Portanto, o preço do cobre já subiu para um novo patamar.
A demanda tradicional fraca chegou a ser mal interpretada como possível risco de recuo do preço do cobre, mas na verdade, com a demanda tradicional fraca, nova demanda ainda insuficiente para substituir a anterior, e dificuldade para ampliar a nova oferta de cobre, estamos diante de uma fase de baixa elasticidade de oferta — raiz fundamental da recente descorrelação do preço do cobre.
No futuro, o preço do cobre pode oscilar, mas o novo patamar central já foi estabelecido.
Resumo
A análise tradicional dos preços do cobre geralmente parte do ciclo de manufatura global, setor imobiliário ou de estoques, explicando bem oscilações de curto prazo (3-5 anos), mas tem dificuldades para responder a uma questão mais importante: por que o mesmo ritmo de crescimento da demanda resulta em níveis totalmente diferentes de preço do cobre em períodos distintos?
Tentamos analisar, sob ciclos mais longos de investimento em minas e capacidade produtiva, como a mudança da curva de oferta impacta o novo patamar central dos preços do cobre. Assim, explicamos por que o preço do cobre nesta rodada superou o ciclo tradicional da demanda e mostrou um desempenho extremamente forte.
I. Desde a Segunda Guerra Mundial, o cobre passou por quatro ciclos de oferta, com o preço oscilando em torno de um patamar central móvel
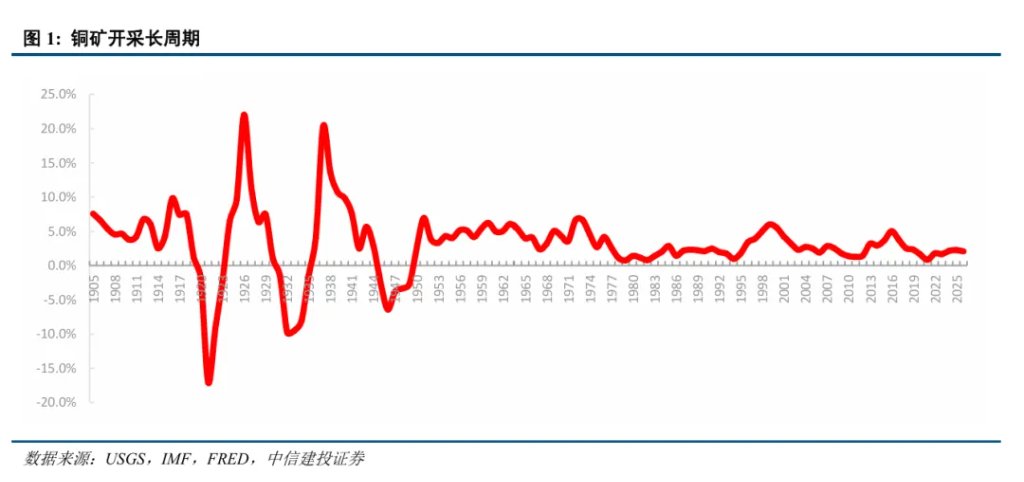
Analisando o crescimento da produção de cobre desde 1900, nota-se que a taxa de crescimento global da produção de cobre entre 1900 e 1950 foi muito mais intensa do que após 1950. No pós-guerra, a mineração de cobre foi migrando de corpos minerais de alta qualidade para grandes jazidas de baixa qualidade, e a intensificação de capital alterou o mecanismo de resposta da oferta.
Portanto, escolhemos 1950 como ponto de partida para estudar o ciclo de oferta moderno do cobre, não apenas para evitar a volatilidade severa anterior, mas porque o ritmo de crescimento do cobre no antes e depois de 1950 tem significados econômicos distintos: antes, refletia ajustes de curto prazo causados por guerras, crises e ativação/paralisação de capacidade ociosa; depois, com a intensificação de capital nas grandes minas e dispersão de recursos globais, o ritmo de crescimento do cobre passou a resultar das decisões de preço e investimento realizadas no ciclo anterior.
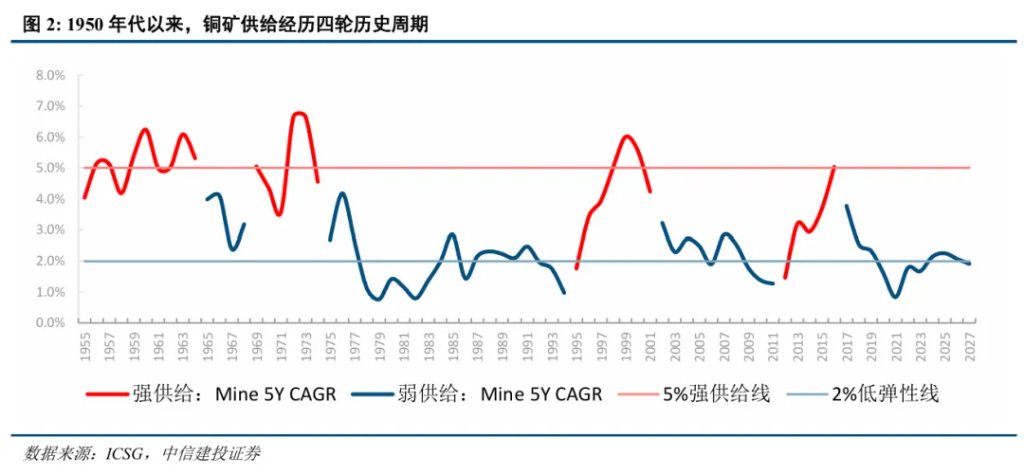
Analisando a taxa de crescimento composta global de produção de cobre mineral, observa-se que, desde os anos 1950, ocorreram quatro ciclos de liberação de oferta.
Historicamente, quando o CAGR de 5 anos sobe para 4%-5% ou mais, e chega repetidas vezes a pelo menos 5%, geralmente coincide com o início da entrega de grandes projetos resultantes dos investimentos feitos durante o último ciclo de alto capital, definindo a "fase de forte liberação de oferta". Quando o CAGR de 5 anos cai para cerca de 2%, significa que os estoques de projetos estão se esgotando e a oferta volta para um estado de baixa elasticidade.
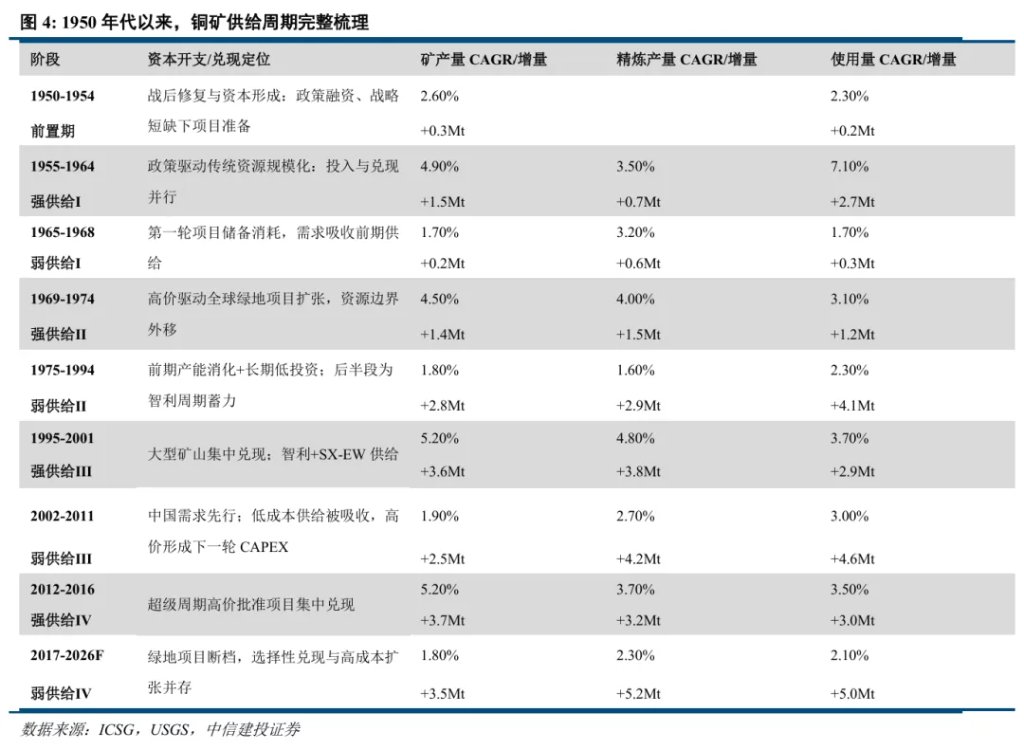
O primeiro ciclo de oferta foi de 1955–1968 (14 anos), sendo 1955–1964 (10 anos) a fase de forte liberação, com CAGR de 4,9%; 1965–1968 (4 anos) foi de fraca oferta, com CAGR caindo para 1,7%.
O segundo ciclo aconteceu de 1969–1994 (25 anos): 1969–1974 (5 anos) forte liberação, CAGR de 4,5%; 1975–1994 (20 anos) fraca, CAGR caindo para 1,8%.
O terceiro ciclo durou de 1995–2011 (17 anos): 1995–2001 (7 anos) forte, CAGR de 5,2%; 2002–2011 (10 anos) fraco, CAGR caindo para 1,9%.
O quarto ciclo é de 2012-presente (mais de 15 anos): 2012–2016 (5 anos) forte, CAGR de 5,2%; de 2017–2026F (9 anos) vira para fraca, CAGR caindo para 1,8%.
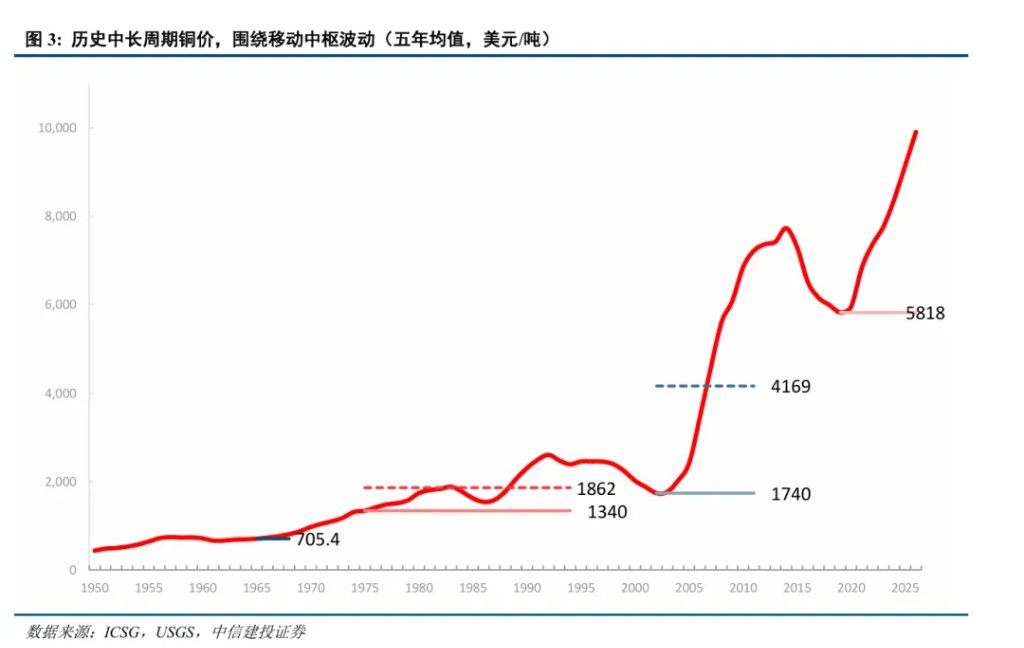
No desempenho de preços, o preço do cobre não oscila simplesmente em torno de uma média fixa, mas mostra, conforme a troca dos ciclos de oferta, uma tendência de romper antigos patamares e formar novos intervalos de preços de operação.
Ao detalhar as análises históricas, vemos por que, após cada fim de forte liberação de oferta, o preço do cobre frequentemente não retorna ao valor anterior, mas ingressa num patamar superior.
II. Primeiro ciclo de oferta: desenvolvimento em escala dos recursos tradicionais impulsionado por políticas (1955–1964)
A primeira forte liberação de oferta não foi movida simplesmente pelo mercado, mas pelos EUA, que reduziram ativamente o risco de investir e vender cobre por meio de reservas estratégicas, apoio financeiro e garantias de compra.
A mobilização industrial após a Guerra da Coreia e no início da Guerra Fria reforçou a busca dos EUA por segurança de recursos estratégicos. A Lei de Reserva de Materiais Estratégicos e Críticos de 1946 criou metas de reservas e estruturas de compra governamental; a Lei de Produção de Defesa de 1950, por sua vez, forneceu empréstimos públicos, contratos de compra de longo prazo e incentivos fiscais para mineração ativa, inativa e marginal. Juntos, esses dois tipos de políticas transformaram a demanda de segurança nacional em projetos de investimento em minas.
De 1955–1964, novos projetos de cobre ainda focavam na expansão de minas tradicionais, reativação e desenvolvimento de corpos minerais já conhecidos. Três principais regiões emergiram como centros de acréscimo: o cinturão de cobre do centro-sul africano, as minas na América do Norte e o cinturão andino de Chile–Peru, sendo a URSS e o Leste Europeu outras fontes importantes.
A produção global cresceu de 2,9 para 4,443 milhões de toneladas entre 1955 e 1964, acréscimo de cerca de 1,54 milhão. A América do Norte foi a beneficiada direta da política americana, focada em minas marginais e depósitos de baixa qualidade no próprio solo. O acréscimo externo veio de investimentos ocidentais no cinturão Zâmbia–Congo e em grandes projetos no Chile e Peru. URSS e Leste Europeu responderam por 384 mil toneladas, expansão atrelada à industrialização socialista.
A liberação de oferta pressionou primeiro os preços para baixo: a queda em 1957–1958 coincidiu com a entrega da primeira rodada de capacidade. O bônus de oferta foi absorvido pela demanda, e o preço do cobre passou de ser definido pela nova capacidade para ser determinado pelo ajuste da oferta marginal, elevando seu patamar central.
Em 1964, com a continuada industrialização do pós-guerra, a capacidade anterior foi gradualmente absorvida, proporcionando condições para um novo ciclo de valorização do cobre.
A produção global cresceu de 4,443 para 5,01 milhões de toneladas de 1964 a 1968, CAGR de cerca de 3%, desacelerando em relação aos 5,3% de 1955–1964; a queda na expansão da oferta e o aumento dos custos de produção limitaram novas quedas de preço. Com a transição do ciclo de forte para fraca oferta, a definição de preço foi migrando para choques marginais de oferta, com greves e riscos logísticos tendo impacto amplificado, e o próprio preço elevado fortalecendo as demandas sindicais e dos países produtores.
A mediana do preço nominal de 1965 a 1974 foi de cerca de 1.090 dólares/ton, acima dos 683 dólares/ton do período 1955-1964.
III. Segundo ciclo de oferta: Expansão global de recursos impulsionada por preços altos (1969–1974)
A segunda expansão da oferta foi estimulada tanto por preços altos como pela necessidade de segurança dos recursos: ao fim do primeiro ciclo, o buffer de oferta ociosa foi consumido pela demanda industrial, estoques diminuíram, e o mercado passou a pagar prêmios maiores por novos recursos e interrupções na oferta.
No final dos anos 1960, a demanda de redes elétricas, automóveis, construção, eletrodomésticos e equipamentos industriais continuou, rapidamente eliminando o excedente anterior. As reservas estratégicas de cobre dos EUA caíram de cerca de 1,036 milhão de toneladas (final de 1963) para cerca de 250 mil toneladas em 1967, reduzindo drasticamente o buffer disponível para os consumidores.
Após o “choque Nixon” de 1971, o sistema de Bretton Woods começou a se desintegrar, culminando em 1973 na adoção de taxas de câmbio flutuantes. Nesse contexto, desvalorização do dólar, inflação e prêmios financeiros de estoques de ativos reais também são essenciais para compreender a precificação dos ativos.
De 1969 a 1974, a nova oferta se concentrou ainda mais em projetos de greenfield, recursos de baixa qualidade e grande tonelagem. A fronteira de recursos se expandiu da América do Norte para Canadá, Andes, Sudeste Asiático, África e Oceania, exigindo projetos integrados de mineração, beneficiamento, refino, energia e logística.
A produção global cresceu de 5,682 para 7,097 milhões de toneladas, acréscimo de 1,415 milhão em cinco anos. A zona do Pacífico, especialmente Canadá Ocidental, liderou entre as economias de mercado. Chile (Andes) e Zaire (hoje RDC) expandiram-se em regiões tradicionais. URSS e Polônia também contribuíram: juntos, aumentaram a produção em cerca de 310 mil toneladas.
Comparando 1967–1974 com 1955–1964, o modelo de desenvolvimento evoluiu de expansão e reativação regional para a busca global por projetos greenfield de baixa qualidade e grande tonelagem, com o ciclo de oferta terminando depois do ciclo de preços.
Inflação e fatores monetários fizeram os preços nominais subirem, tornando 1969–1974 o único ciclo de forte oferta a apresentar forte alta de preços.
O boom de 1973–1974 foi parte de uma alta global de commodities após a queda de Bretton Woods, impulsionada pela busca de hedge inflacionário em ativos reais. O Banco Mundial depois apontou que, em 1974, mesmo com um aumento acentuado de produção, o preço do cobre subiu, refletindo expectativas do mercado e movimentos especulativos.
Duas recessões (1975, 1982) prolongaram a digestão de estoques, retardando a subida do patamar central de preços, que só ocorreu de fato após 1987, quando buffer de estoques, capacidades ociosas e novos projetos se esgotaram simultaneamente.
Após a redução da oferta em 1974, o cobre não iniciou imediatamente uma alta consistente, mas o piso do preço nominal foi estabelecido. A produção cresceu de 7,097 para 8,319 milhões de toneladas de 1974 a 1986, CAGR de apenas 1,3%, muito abaixo dos 5,9% de 1969–1974; menor expansão e custos mais altos limitaram novas quedas. Mas recessões em 1975 e 1982 retardaram o esgotamento dos estoques, mantendo o preço lateralizado.
Em 1986, o estoque caiu para menos da metade do pico de 1983. Em 1987, os estoques comerciais globais caíram de cerca de 890 mil para 520 mil toneladas; naquele ano, o consumo global de cobre refinado (1,044 milhão de toneladas) superou a produção (1,021 milhão), revertendo o excesso para um déficit real.
De 1987–1990, a média nominal do preço do cobre foi de cerca de 2.474 dólares/ton, 71% acima da média de 1.448 dólares/ton de 1982–1986, estabilizando-se entre 2.450–2.550 dólares em 1991–1992. Assim, o novo patamar nominal foi confirmado.
IV. Terceiro ciclo de oferta: liderança chilena e a rota SX-EW
O terceiro ciclo marcou uma era de globalização, abertura de recursos e difusão tecnológica, com projetos planejados do fim dos anos 1980 a meados dos 90 sendo implantados e expandidos de 1995 a 2001.
Nos anos 1990, as cadeias de eletrônica, energia, construção e manufatura migraram para o Leste Asiático, tornando a Ásia a principal região de consumo de cobre refinado. No fim dos anos 90, a Ásia já respondia por um terço do consumo global, alterando as expectativas de demanda.
A abertura da mineração do Chile e o fluxo de capital global pavimentaram o caminho para essa expansão.
A nova oferta foi dominada por grandes minas de pórfiro no Chile, com grandes projetos na Austrália, Indonésia, Argentina e Peru; a rota SX-EW permitiu que minérios oxidados, de baixa qualidade e rejeitos entrassem nas operações econômicas de cobre.
De 1995 a 2001, a produção global saltou de 10,07 para 13,636 milhões de toneladas, acréscimo de 3,566 milhões, CAGR de 5,2% — a maior liberação de capacidade dentre os ciclos fora os dois primeiros.
A América do Sul foi o núcleo — o Chile respondeu sozinho por cerca de 60% do incremento global. No âmbito dos projetos, a rota SX-EW reduziu a dependência de determinadas operações de fundição/refino, permitindo a produção direta de cátodos e encurtando etapas. Contudo, seu significado residiu em ampliar a fronteira mineral, não necessariamente em baratear todos os custos unitários.
Após 2001, o encolhimento dos projetos de oferta coincidiu com o crescimento acelerado da demanda chinesa (2002–2011), fazendo o mercado migrar de "excesso de capacidade e preços deprimidos" para "baixa elasticidade de oferta e reprecificação do patamar central".
O término dos grandes projetos não parou imediatamente o crescimento da produção global, mas reduziu o ritmo de forma notável.
De 1997 a 2001, os baixos preços do cobre comprimiram orçamentos de exploração e projetos greenfield; projetos caros foram adiados ou cancelados. Como o ciclo completo (prospecção–licenciamento–financiamento–construção) de uma grande mina de cobre leva anos, o hiato gerado pelo período de preços baixos manifestou-se no início dos anos 2000 como insuficiência de nova oferta.
De 2002 a 2011, a produção subiu de cerca de 13,6 para 16,1 milhões de toneladas (CAGR de 1,9%), bem abaixo do 5,2% de 1995–2001.
No mesmo período, o consumo de cobre refinado aumentou de cerca de 15,3 para 19,9 milhões de toneladas (CAGR de 3,0%), com a China como o grande motor da demanda.
Após ingresso na OMC, a China ampliou exportações manufatureiras, eletrodomésticos, máquinas e eletrônicos, enquanto urbanização, construção habitacional, rede elétrica e infraestrutura de transportes aumentaram a intensidade do uso de cobre pelo PIB.
Em 2002–2011, a mediana do preço nominal do cobre foi de cerca de 5.936 dólares/ton, 227% superior à de 1995–2001 (1.814 dólares/ton), aproximadamente três vezes o estágio anterior.
V. Quarto ciclo de oferta: superciclo de CAPEX (2012–2016)
A forte liberação de oferta do quarto ciclo foi fruto do aumento do preço do cobre (2002–2011) e do choque da demanda chinesa, culminando em gastos de capital históricos entre 2012–2016.
A produção doméstica de cobre da China não acompanhou a demanda, levando o país a depender cada vez mais da importação de concentrado, cobre refinado e cobre reciclado. Por volta de 2011, o consumo chinês já era cerca de 40% do global, com sua importação de cobre refinado também em 40% do comércio mundial. No mesmo período, o investimento chinês saltou de 35% do PIB (1980) para 49% (2010), sendo infraestrutura e manufatura cerca de 27% e 31% do investimento fixo, e o investimento residencial indo de 5,5% do PIB (2004) para 9% (2011).
Assim, mineradoras passaram a considerar a demanda chinesa como força motriz de longo prazo, reajustando suas expectativas de preços e capacidade de mercado em todo o ciclo de vida de novos projetos. Previsão de demanda, preços altos e facilidades de financiamento levaram o CAPEX em mineração de cobre para máximas históricas.
A oferta global ficou mais dispersa geograficamente (maior acréscimo absoluto dos ciclos), mas continuou bastante dependente de grandes minas de sulfeto e concentrado; do lado do capital e execução, tornou-se ainda mais complexa.
Em termos regionais, o Peru virou o maior centro de projetos, a Mongólia despontou como novo polo, México e Estados Unidos ampliaram operações brownfield, a África forneceu incrementos, e no Chile novas minas serviram apenas para compensar quedas de minas maduras.
Após absorvido o pico de oferta em 2017, uma falta de projetos greenfield e a transição para uma demanda estrutural voltaram a elevar o piso dos preços.
Após 2017, novos projetos não desapareceram, mas se espalharam em poucas operações descentralizadas com ramp-up prolongado, sem repetir a forte liberação concentrada de 2012–2016.
Projetos brownfield receberam prioridade sobre greenfield, com mineradoras focando mais na saúde financeira e manutenção de ativos, diante de preços baixos. Ao mesmo tempo, declínio de teor mineral, aumento de custos de equipamentos/energia, e ciclos mais longos de licenciamento, meio ambiente e negociações comunitárias dificultaram converter preços altos em nova oferta efetiva.
De 2017–2020, o CAGR da produção de cobre mineral global caiu para cerca de 1,1%, 4,1 pontos percentuais a menos que 2012–2016.
O preço nominal no mesmo período ficou em torno de 6.221 dólares/ton, formando um piso, mas sem retornar aos baixos níveis anteriores a 2016.
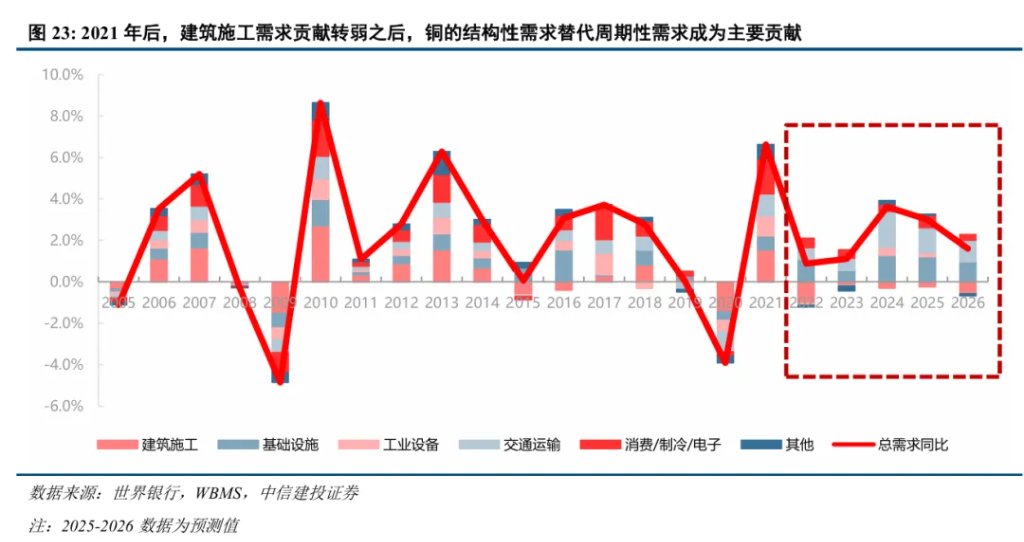
A partir de 2020, a demanda estrutural passou a ativar recursos de custo mais alto. Entre 2021–2025, investimentos em redes elétricas, eletrificação dos transportes, energia renovável e infraestrutura digital se tornaram as novas fontes marginais de demanda. Diferentemente do setor imobiliário e manufatura, estas demandas são mais planejadas e pouco sensíveis ao preço no curto prazo.
Em 2021–2025, a média do preço nominal do cobre chegou a 9.145 dólares/ton, 47% acima de 2017–2020 e 33% superior a 2012–2016. Isso indica que os preços saíram da plataforma 2017–2020 e entraram num novo patamar alto.
VI. Avaliando se o ciclo atual do cobre reúne as condições para elevação do patamar central dos preços
Os quatro ciclos mostram que, quando a expansão da oferta de baixo custo de um ciclo é absorvida, mas a demanda continua requerendo mais recursos, há base para os preços do cobre romperem o antigo patamar.
Assim, a desaceleração da oferta é indicação importante para o reajuste de preços, mas não suficiente para elevar o patamar central. Para avaliar, é necessário observar o buffer de oferta, a sustentabilidade da demanda e o custo marginal de desenvolvimento.
Condição 1: o buffer criado pela expansão anterior vai sendo consumido e preços altos não trazem rapidamente nova produção, reduzindo a elasticidade da oferta efetiva.
Com a entrada dos grandes projetos, o crescimento da produção cai, refletindo redução do estoque de projetos disponíveis.
Nesse contexto, greves, interrupções logísticas e mudanças políticas impactam mais o preço; se persistirem, elevam ainda mais a exigência de retorno dos projetos, tornando-se custo estrutural.
Embora forte oferta normalmente comprima o preço, considerando fatores monetários e inflacionários, preço nominal não significa quedas obrigatórias. O exemplo de 1969–1974 mostra que mudanças nominais de patamar podem ocorrer a depender do crédito e da inflação.
Condição 2: uma grande desaceleração da demanda pode retardar o reajuste do patamar, sendo necessário uma demanda marginal de crescimento sustentado e pouca sensibilidade a preço.
A demanda precisa absorver a oferta continuamente, e não apenas em ciclos curtos de reposição de estoques.
A experiência pós-1974 até meados dos anos 80 mostra que desaceleração da oferta não implica alta imediata de preços — crises, recessão e redução de estoques podem manter o mercado frouxo por tempos longos.
Depois de 2002, o processo de industrialização e urbanização da China criou uma nova demanda contínua, absorvendo o excesso criado previamente.
Condição 3: os recursos marginais exigidos pela nova demanda apresentam custos e retorno de capital maiores.
Apenas avanços técnicos e novas fronteiras de minerais de baixo custo e escala podem baixar o preço marginal da oferta.
As grandes minas do Chile e a expansão SX-EW nos anos 1990 elevaram oferta e melhoraram a economia de certos recursos, mas não evitaram que o preço do cobre subisse depois. Com a absorção do novo volume, ainda é preciso desenvolver mais recursos.
Após 2021, a principal mudança foi a desaceleração pós-superciclo de oferta, coincidindo com o aumento da demanda de investimentos em eletrificação e energia.
A restrição de oferta está principalmente na dificuldade de converter recursos em produção efetiva; globalmente não se repete o antigo ciclo de expansão de cerca de 5% ao ano.
No lado da demanda, a retração do mercado imobiliário não implica, necessariamente, queda na demanda total de cobre; demandas estruturais tomam o lugar, tendo base de investimento em ativos reais. Obras de rede elétrica, eletrificação de transportes e energia oferecem novas fontes fora do ciclo imobiliário tradicional.
Segundo a IEA (relatório 2025), a expansão da rede elétrica chinesa foi o maior fator individual de aumento da demanda global de cobre nos dois anos anteriores. Isso significa que há uma base real para essa nova demanda estrutural, não dependente apenas de narrativas futuras.
O ano de 2017 marcou o início das condições necessárias à elevação do patamar central dos preços; após 2021, há evidências suficientes para sua consolidação. A menor oferta explica por que os preços não retornam ao antigo piso, a demanda estrutural define se o preço romperá a antiga faixa e o maior custo marginal impulsiona a altura e persistência do novo patamar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Preços de criptomoedas
Mais


